
El flujo de caja personal es el dinero real que entra y sale de tu bolsillo durante un periodo concreto, casi siempre un mes. Entender ese movimiento revela, mejor que ninguna otra cifra, si tus finanzas respiran con holgura o si vives al límite. En esta guía verás qué es exactamente, cómo calcularlo con una plantilla sencilla, en qué se diferencia un flujo positivo de uno negativo y qué hacer para mejorarlo mes a mes.
Índice
¿Qué es el flujo de caja personal?
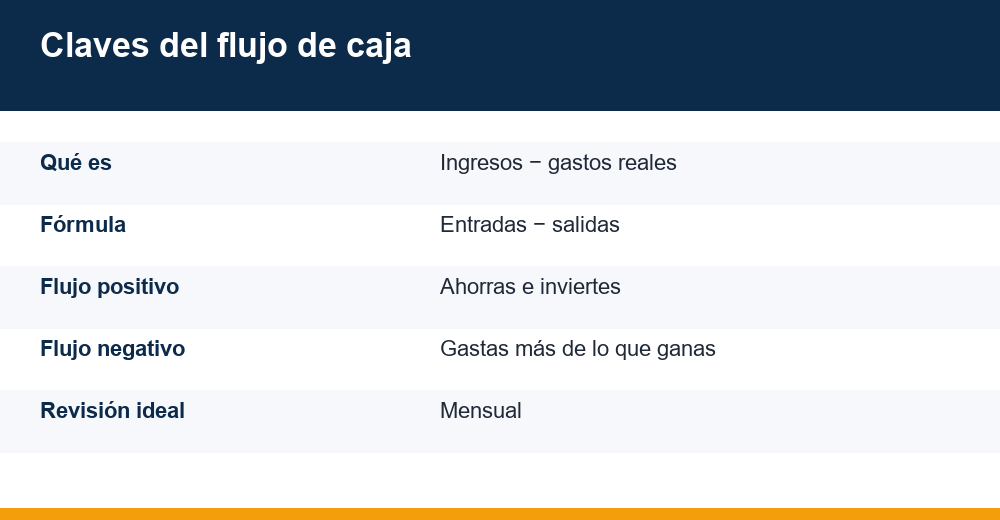
El flujo de efectivo de un hogar registra solo el dinero que se mueve de forma efectiva: lo que ingresas en tu cuenta y lo que pagas realmente. No cuentan las facturas todavía pendientes, ni la prima que te han prometido pero no ha llegado, ni una compra a plazos que aún no has empezado a devolver.
Esa palabra, real, es la clave. A diferencia de un balance sobre el papel, el flujo de caja personal se fija en el momento exacto en que el dinero cambia de manos. Puedes tener un buen sueldo y, aun así, pasar apuros si los cobros y los pagos no encajan en el calendario.
El concepto nace del mundo empresarial —donde se conoce como flujo de caja—, pero funciona igual de bien en la economía de un hogar. En el fondo respondes a una pregunta muy simple: ¿me sobra o me falta dinero al terminar el mes?
Para calcularlo necesitas dos grandes bloques. Por un lado, todo lo que entra:
- Nómina, salario o pensión
- Ingresos por tu actividad como autónomo o profesional independiente
- Alquileres, intereses o dividendos que cobras
- Ayudas, becas o ingresos puntuales, como una venta o un extra
Y, por otro lado, todo lo que sale:
- Gastos fijos: vivienda, suministros, seguros
- Gastos variables: alimentación, transporte, ocio
- Cuotas de préstamos y tarjetas
- Impuestos y aportaciones a tu ahorro o inversión
La diferencia entre ambos bloques es tu flujo del periodo. Y esa cifra importa porque mide tu liquidez: la capacidad de afrontar los pagos del día a día sin sobresaltos. Puedes tener patrimonio —una vivienda, un plan de pensiones— y, aun así, sufrir cuando la liquidez mensual escasea.
Flujo de caja, presupuesto y patrimonio: no son lo mismo
Es habitual mezclar tres términos que, en realidad, miden cosas distintas. Confundirlos lleva a decisiones equivocadas, así que conviene separarlos con claridad antes de continuar.
| Concepto | Qué mide | Cuándo lo miras |
|---|---|---|
| Presupuesto | El plan de lo que quieres ingresar y gastar | Antes del periodo |
| Flujo de efectivo | El dinero que realmente entró y salió | Durante y al cerrar el mes |
| Patrimonio neto | Lo que tienes menos lo que debes | En un momento concreto |
Dicho de otro modo: el presupuesto es la intención, el flujo es la realidad y el patrimonio neto es la foto de tu riqueza acumulada. Los tres se complementan, pero ninguno sustituye a los demás.
El presupuesto y el flujo van especialmente de la mano. El primero fija el plan; el segundo comprueba si lo cumpliste. Si todavía no tienes uno, empieza por montar un presupuesto mensual paso a paso y, a final de mes, contrástalo con lo que de verdad se movió en tu cuenta. Ese cruce entre plan y realidad es donde surgen los mejores aprendizajes.
Cómo calcular tu flujo de caja paso a paso
Calcularlo no exige conocimientos contables, solo constancia. Sigue estos pasos, siempre referidos a un mismo periodo:
- Elige el periodo. Lo habitual es un mes natural, del día 1 al último.
- Anota el saldo inicial, es decir, el dinero disponible al empezar.
- Suma todas las entradas reales de ese mes.
- Suma todas las salidas reales, sin olvidar las más pequeñas.
- Resta las salidas a las entradas: eso es tu flujo neto.
- Suma el flujo neto al saldo inicial para obtener el saldo final.
La fórmula, resumida, no puede ser más sencilla:
Flujo neto = entradas totales − salidas totales. Si el resultado es mayor que cero, has generado excedente; si es menor, has tirado de ahorros o de deuda para llegar a fin de mes.
Para ordenarlo, esta plantilla básica te sirve como punto de partida. Solo tienes que rellenar cada bloque con tus propias cifras:
| Bloque | Qué incluir |
|---|---|
| Entradas | Nómina, ingresos por cuenta propia, alquileres, extras |
| Salidas fijas | Vivienda, suministros, seguros, cuotas |
| Salidas variables | Comida, transporte, ocio, imprevistos |
| Flujo neto | Entradas − (salidas fijas + variables) |
A modo de ejemplo ilustrativo, imagina un mes cualquiera con estas cifras hipotéticas:
| Concepto | Importe |
|---|---|
| Entradas totales | 2.100 € |
| Salidas fijas | 1.150 € |
| Salidas variables | 640 € |
| Flujo neto | +310 € |
En este caso el flujo neto es positivo: sobran 310 € que puedes destinar a tu fondo de emergencia o a invertir. Si las salidas hubieran superado a las entradas, el signo sería negativo y tocaría revisar dónde se escapa el dinero. Lo interesante no es un mes suelto, sino cómo evoluciona esa cifra a lo largo del año.
Repite el ejercicio varios meses seguidos. Un mes aislado puede engañarte —quizá tocaba pagar el seguro anual—, pero el patrón de tres o cuatro meses revela tu tendencia de fondo y filtra los picos puntuales.
Flujo positivo vs. flujo negativo: qué significa cada uno
Una vez tienes el número, lo importante es interpretarlo. Aquí solo caben tres escenarios.
Un flujo positivo significa que entra más de lo que sale. Es el terreno ideal: te queda margen para crear un fondo de emergencia, amortizar deudas o invertir. Cuanto mayor sea ese excedente, más deprisa crece tu patrimonio.
Un flujo negativo indica lo contrario: gastas más de lo que ingresas. Para cuadrar las cuentas tiras de ahorros o recurres al crédito, y ambas vías, mantenidas en el tiempo, deterioran tu salud financiera.
Existe un tercer caso, el flujo equilibrado o cercano a cero: sobrevives, pero no avanzas. No es una emergencia, aunque sí una señal de aviso, porque cualquier imprevisto puede desestabilizarte al no haber margen.
Un matiz clave para autónomos e ingresos irregulares: un mes negativo aislado no es alarmante si es estacional y lo compensas en los meses buenos. El verdadero problema es el saldo negativo crónico, mes tras mes, que obliga a endeudarse solo para funcionar.
Con un excedente sostenido, en cambio, puedes construir sobre una base firme:
- Formar y reforzar un fondo de emergencia
- Reducir más rápido las deudas caras
- Empezar a invertir con aportaciones regulares
Flujo de caja libre: el dinero del que dispones de verdad
Aquí llega un concepto que muchas guías pasan por alto y que marca una gran diferencia: no todo tu excedente es dinero que puedas usar con total libertad.
El flujo de caja libre —un término que tomamos prestado del mundo empresarial— es lo que te queda tras cubrir todas tus obligaciones ineludibles: vivienda, comida, suministros, transporte básico y cuotas de deuda. Es el dinero sobre el que realmente decides, el que puedes dirigir hacia el ahorro, la inversión o un capricho.
Distinguir el excedente total del flujo libre evita un espejismo muy frecuente: creer que ganas bien porque el neto es positivo, cuando en la práctica casi todo está comprometido antes incluso de cobrar.
Una forma útil de mirarlo es por capas sucesivas:
- Ingresos totales del mes
- Resta los gastos esenciales y obtienes tu capacidad de maniobra
- Resta el gasto discrecional que elijas y obtienes el excedente que puedes ahorrar o invertir
Un ejemplo lo aclara: dos personas con el mismo excedente mensual no están igual de holgadas si una tiene casi todo comprometido en cuotas y la otra apenas arrastra deudas. La segunda dispone de más flujo libre y, por tanto, de más libertad para decidir. Ampliar ese margen es, en el fondo, el objetivo de toda buena gestión.
¿Cómo se amplía el flujo libre? Reduciendo el peso de las cuotas fijas y de las obligaciones que no puedes evitar. Cada deuda que cancelas o cada gasto recurrente que recortas libera una parte de tu excedente y la convierte en dinero disponible para tus objetivos.
Cómo mejorar tu flujo de caja y ganar liquidez
Mejorar tu flujo de caja personal se reduce a tres palancas: ingresar más, gastar mejor y ajustar los tiempos. Conviene trabajarlas a la vez, porque se refuerzan entre sí.
Para aumentar los ingresos:
- Negocia tu salario o busca una progresión profesional
- Explora una fuente de ingresos adicional o una actividad secundaria
- Rentabiliza activos que tengas parados y valora posibles ingresos pasivos
Para contener los gastos sin renunciar a tu calidad de vida:
- Revisa y renegocia gastos recurrentes: suministros, seguros, suscripciones
- Aplica una regla de reparto sencilla, como el método 50/30/20
- Elimina las pequeñas fugas: comisiones, cuotas que no usas, servicios duplicados
La tercera palanca, la que casi nadie trabaja, es el calendario. Alinear las fechas de cobros y pagos, domiciliar los recibos justo después de la nómina y mantener un fondo de emergencia evita agobios de tesorería aunque el saldo del mes sea correcto.
Y recuerda el porqué: un excedente sin destino tiende a evaporarse. Un flujo positivo cobra pleno sentido cuando lo diriges hacia algo, así que conviene fijar metas financieras concretas —un fondo de emergencia, la entrada de una vivienda, la jubilación— y automatizar el ahorro hacia ellas nada más cobrar.
Errores frecuentes al controlar tu flujo
Incluso con la mejor voluntad, hay tropiezos que se repiten una y otra vez. Detectarlos a tiempo te ahorra meses de frustración.
- Ignorar los gastos hormiga: pequeños importes diarios que, sumados, pesan más de lo que parece.
- Confundir beneficio con liquidez: puedes tener las cuentas en positivo y no disponer de dinero por un desfase de fechas.
- Olvidar los gastos anuales o trimestrales, como seguros o impuestos, y llevarte un susto.
- No tratar el ahorro como una salida planificada y dejarlo para lo que sobre, que casi nunca sobra.
- Fijarte en un único mes y sacar conclusiones precipitadas sobre tu situación.
- Financiar el día a día con la tarjeta de crédito y normalizar el descubierto.
Casi todos estos fallos comparten una misma raíz: la falta de registro. Anotar, aunque sea de forma muy sencilla, convierte sensaciones vagas en datos concretos con los que decidir bien.
Empezar es más fácil de lo que parece. Basta con apuntar cada entrada y cada salida durante treinta días, sin juzgarte y sin buscar la perfección. Al cabo de un mes tendrás una foto fiel de tus hábitos, y esa foto ya vale más que cualquier propósito vago de gastar menos.
Cada cuánto revisar tu flujo y con qué herramientas
La frecuencia ideal para la mayoría es mensual, coincidiendo con el ciclo de la nómina. Cada tres meses conviene mirar el conjunto para detectar tendencias, y una vez al año merece la pena hacer un balance completo.
En cuanto a herramientas, elige la que de verdad vayas a mantener en el tiempo:
- Un cuaderno o una libreta, si prefieres lo analógico
- Una hoja de cálculo (Excel o Google Sheets) con tu propia plantilla
- La aplicación de tu banco y sus categorías automáticas de gasto
- Agregadores financieros que reúnen varias cuentas en un mismo panel
Lo importante no es la herramienta, sino la constancia. Revisar con regularidad tu flujo de caja personal es lo que convierte un buen mes suelto en un buen año, y un buen año en tranquilidad a largo plazo.
Empieza hoy mismo con un solo mes: anota tus entradas, anota tus salidas y calcula la diferencia. Ese primer número, por incómodo que resulte, es el punto de partida de todo lo demás.
Preguntas frecuentes
¿Cuál es la diferencia entre flujo de caja y presupuesto?
El presupuesto es un plan: anticipa lo que esperas ingresar y gastar. El flujo de caja es el resultado real, el dinero que efectivamente se movió. Uno mira al futuro y el otro comprueba lo ocurrido; usados juntos, te dan control sobre tu economía doméstica.
¿Es malo tener un flujo de caja negativo un mes?
No necesariamente. Un mes negativo puntual, por un gasto anual o una compra prevista, es asumible si lo compensas con tu fondo de emergencia. El problema aparece cuando el saldo es negativo de forma repetida, porque obliga a endeudarte solo para cubrir el día a día.
¿Cada cuánto debería calcular mi flujo de caja?
Lo más práctico es hacerlo una vez al mes, cuando cobras y pagas la mayoría de los recibos. Un repaso trimestral ayuda a ver tendencias y uno anual, a hacer balance. La clave no es la frecuencia perfecta, sino mantener el hábito sin abandonarlo.
¿Qué hago si mi flujo siempre da cero o negativo?
Actúa sobre las dos palancas a la vez: revisa cada gasto recurrente para recortar lo que no aporta valor y busca vías para aumentar tus ingresos. Ordena primero las deudas caras y automatiza un pequeño ahorro, por modesto que sea, para romper la inercia.