Aprender a hacer un presupuesto mensual es, probablemente, la decisión más rentable que puedes tomar con tu dinero sin necesidad de ganar más. En esta guía aprenderás, paso a paso, a calcular tus ingresos reales, ordenar tus gastos, repartir cada euro con un método sencillo y revisar tus cuentas mes a mes. Nada de fórmulas complicadas: solo un sistema que puedes poner en marcha hoy mismo y mantener a lo largo del tiempo.
Índice
Qué es un presupuesto mensual y por qué lo necesitas
Un presupuesto mensual es un plan que anticipa cuánto dinero vas a ingresar en un mes y en qué lo vas a gastar. Su objetivo no es privarte de todo, sino justo lo contrario: que seas tú, y no tus impulsos ni el azar, quien decide adónde va cada parte de tus ingresos. Es una brújula, no una jaula.
No es casualidad que el Plan de Educación Financiera del Banco de España y la CNMV incluya saber elaborar un presupuesto entre las bases de una buena salud financiera. Es una competencia que cualquiera puede aprender, sin importar cuánto gane.
Cuando mantienes este hábito con constancia, dejas de llegar a fin de mes preguntándote en qué se ha esfumado el dinero. Obtienes una foto nítida de tu situación y detectas los problemas antes de que crezcan: un gasto que se dispara, una suscripción que ya no usas o un mes en el que conviene apretar el freno.
¿Quién necesita presupuestar?
La respuesta corta es: casi todo el mundo. Cobres mucho o poco, un plan de gastos te ayuda a estirar el dinero, a dormir tranquilo y a avanzar hacia lo que de verdad te importa. Estas son algunas de sus ventajas más concretas:
- Sabes en todo momento cuánto puedes gastar sin poner en riesgo tus facturas.
- Encuentras margen para ahorrar sin necesidad de aumentar tus ingresos.
- Reduces el estrés financiero y las discusiones de pareja por el dinero.
- Avanzas hacia metas concretas: un viaje, un colchón para imprevistos o saldar una deuda.
Conviene diferenciar el presupuesto de un simple registro de gastos. Anotar lo que gastas te dice qué pasó; presupuestar te dice qué va a pasar y te da margen para cambiarlo. El primero mira al pasado; el segundo, mucho más útil, te pone al mando del futuro de tus finanzas.
Paso 1: calcula tus ingresos netos reales
Todo plan de gastos parte de una cifra clara: el dinero que realmente entra en tu bolsillo. Y aquí conviene ser exacto. Lo que importa es tu ingreso neto, es decir, lo que te queda una vez descontados impuestos y cotizaciones, no el salario bruto que figura en el contrato o en una oferta de trabajo.
Suma únicamente los ingresos que puedas dar por seguros mes a mes:
- Nómina o pensión, ya con las retenciones aplicadas.
- Ingresos recurrentes por cuenta propia o trabajos habituales.
- Otras rentas estables: alquileres cobrados, ayudas o prestaciones.
Un truco útil: si cobras de forma quincenal o semanal, suma lo necesario hasta obtener siempre una cifra mensual homogénea. Trabajar con el mismo periodo para ingresos y gastos evita confusiones y hace que las cuentas cuadren sin esfuerzo.
Ingresos fijos frente a ingresos variables
Si tu sueldo incluye pagas extra, comisiones o propinas, no las repartas de forma optimista a lo largo del año. Calcula un ingreso medio prudente, basado en tus meses más flojos, y trata los meses buenos como una oportunidad para ahorrar o adelantar deudas, nunca como una excusa para gastar de más.
Paso 2: clasifica gastos fijos, variables y hormiga
Con los ingresos claros, toca la parte más reveladora: saber en qué se te va el dinero. El mejor punto de partida es mirar atrás. Revisa los movimientos de tu cuenta y tus tarjetas de los últimos dos o tres meses; esa información real vale mucho más que cualquier suposición.
Con esos datos delante, clasifica cada gasto. Separarlos por tipo te permitirá ver con claridad cuáles puedes recortar y cuáles son intocables:
| Tipo de gasto | Descripción | Ejemplos habituales |
|---|---|---|
| Fijos | Importe estable cada mes | Alquiler o hipoteca, seguros, cuotas, internet |
| Variables | Cambian según tu consumo | Supermercado, luz y gas, gasolina, ocio |
| Ocasionales | No mensuales, pero previsibles | Regalos, matrícula, ITV, impuestos anuales |
| Hormiga | Pequeños y casi invisibles | Cafés, aplicaciones, comisiones, compras impulsivas |
A la hora de clasificar, la frontera entre necesidad y deseo no siempre es evidente. La comida básica es una necesidad; los platos preparados o las cenas fuera, más bien un deseo. Ser honesto en esta distinción es lo que da valor real al ejercicio, porque revela dónde tienes margen de maniobra.
El peligro de los gastos hormiga
Los gastos hormiga merecen atención aparte. Son esas pequeñas cantidades que parecen insignificantes de una en una, pero que, sumadas a lo largo del mes, pueden equivaler a una factura entera. Identificarlos no significa renunciar a todos los caprichos, sino gastar de forma consciente y decidir cuáles compensan de verdad.
Paso 3: reparte el dinero con el método 50/30/20
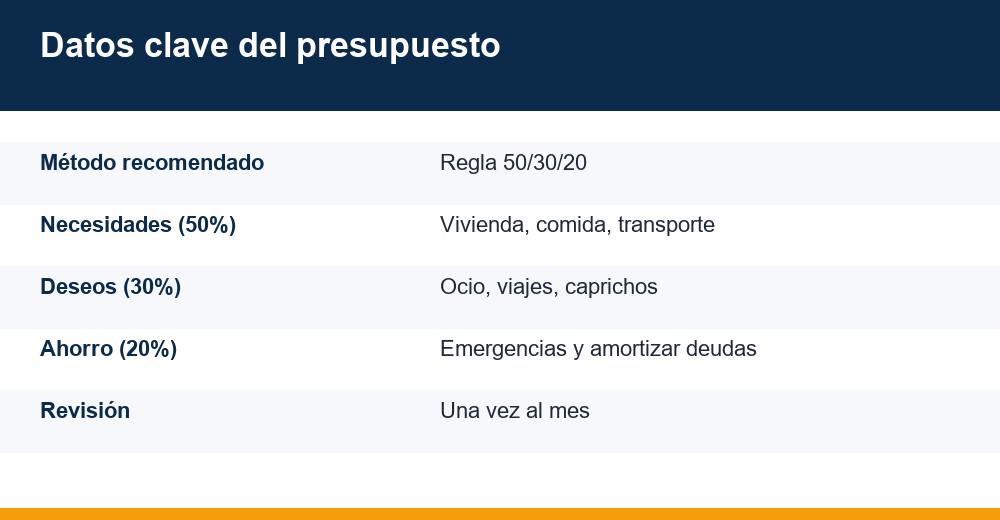
Una vez tienes tus ingresos y tus gastos sobre la mesa, llega el momento de repartir. El sistema más popular por su sencillez es la regla 50/30/20, que divide tus ingresos netos en tres grandes bloques fáciles de recordar:
- 50% para necesidades: vivienda, alimentación, transporte, suministros y pagos mínimos de deudas.
- 30% para deseos: ocio, restaurantes, viajes, aficiones y suscripciones que podrías cancelar.
- 20% para ahorro: tu colchón de seguridad y la amortización de deudas por encima del pago mínimo.
La ventaja de este método es que obliga a que cada euro tenga un destino asignado antes de que empiece el mes. No dejas nada al azar y el ahorro deja de ser lo que sobra al final para convertirse en una prioridad más, al mismo nivel que el alquiler o la compra.
Ajusta los porcentajes a tu realidad
Estas cifras son una orientación, no una norma rígida. Si vives en una ciudad cara, es normal que tus necesidades superen el 50%; si vas holgado, puedes elevar el ahorro. Lo esencial es que tu presupuesto mensual asigne un papel a cada euro y que el reparto sea sostenible para tu vida real, no para una vida ideal.
Otros métodos que puedes probar
La regla 50/30/20 no es la única opción. El presupuesto de base cero asigna cada euro a una categoría hasta que la diferencia entre ingresos y gastos sea cero. El método de los sobres reparte el dinero en compartimentos, físicos o digitales, para cada partida. Prueba y quédate con el que mejor encaje contigo.
Herramientas: papel, Excel o aplicaciones
No necesitas un programa caro ni conocimientos de contabilidad. La mejor herramienta es, sencillamente, la que vayas a usar de verdad. Estas son las tres opciones más comunes, de la más básica a la más automatizada:
| Herramienta | Ventajas | Ideal para |
|---|---|---|
| Papel o libreta | Cero configuración y muy visual | Empezar y crear el hábito |
| Excel o Google Sheets | Flexible y con cálculos automáticos | Quien quiere control y detalle |
| Aplicaciones de finanzas | Clasifican solas y sincronizan con el banco | Quien busca comodidad diaria |
Si estás empezando, no te obsesiones con la herramienta perfecta. Mucha gente fracasa por elegir un sistema demasiado complejo y abandonarlo a las dos semanas. Arranca con papel o una hoja de cálculo sencilla y, cuando el hábito esté asentado, prueba una aplicación si quieres más automatización.
Sea cual sea tu elección, una buena plantilla debería incluir al menos tres columnas: lo presupuestado, lo gastado realmente y la diferencia entre ambos. Esa tercera columna es la que te avisa, de un vistazo, de las categorías en las que te estás pasando antes de que sea demasiado tarde.
Ingresos variables y deudas: adapta tu plan
La teoría es una, pero cada bolsillo es un mundo. Si tienes ingresos irregulares (autónomos, comisiones, trabajo por temporadas), construye tu plan sobre tus meses más flojos y guarda el excedente de los meses buenos en un colchón que nivele los flojos. Así evitas el clásico ciclo de derroche y agobio.
Si arrastras deudas, inclúyelas en el plan desde el primer día. Cubre siempre los pagos mínimos dentro de tus necesidades y dedica parte de ese 20% de ahorro a amortizar. Dos estrategias muy usadas son atacar primero la deuda con el interés más alto, que es la más cara, o empezar por la más pequeña para ganar motivación con victorias rápidas.
Si compartes la economía con tu pareja o tu familia, lo ideal es hacerlo en equipo: poner en común los ingresos, acordar juntos las prioridades y revisar el plan cada mes. Un presupuesto familiar solo funciona si todos los que gastan participan también en las decisiones; de lo contrario, siempre habrá una fuga por algún lado.
Vigila también la inflación. Cuando el coste de la vida aumenta, algo que refleja el IPC, tu presupuesto mensual necesita un repaso: los mismos hábitos empiezan a costar más. En lugar de recortar directamente el ahorro, revisa y actualiza los límites de cada categoría para que reflejen los precios actuales.
Cómo revisar y ajustar el presupuesto cada mes
Un presupuesto no es un documento que se rellena una vez y se guarda en un cajón; es un sistema vivo que mejora con el uso. Reserva un rato al final o al principio de cada mes para comparar lo que habías previsto con lo que realmente pasó. Este repaso es lo que separa a quien presupuesta de verdad de quien solo lo intenta.
- Reúne todos tus movimientos del mes: banco, tarjetas y efectivo.
- Compara cada categoría con el límite que te habías fijado.
- Anota las desviaciones y su causa: ¿fue un imprevisto o un descontrol?
- Ajusta los límites del mes siguiente con lo que hayas aprendido.
No olvides el fondo de emergencia
Dentro de ese 20% de ahorro, tu primera meta debería ser un fondo de emergencia: un dinero reservado solo para imprevistos como una avería, una reparación o la pérdida de ingresos. Como referencia, muchos expertos recomiendan reunir el equivalente a entre tres y seis meses de gastos esenciales. Tener ese colchón evita que un contratiempo eche por tierra meses de esfuerzo y te obligue a endeudarte.
Con dos o tres meses de rodaje, tu presupuesto mensual gana precisión y deja de dar sorpresas. Ese control es, además, la mejor base para ahorrar dinero de forma constante, porque sabes con exactitud cuánto puedes apartar cada mes sin quedarte corto para lo importante.
Errores frecuentes al hacer un presupuesto
Conocer de antemano los tropiezos más habituales te ahorrará meses de frustración. Estos son los errores que hacen fracasar a la mayoría de la gente:
- Calcular con ingresos brutos u optimistas en lugar de con los netos reales.
- Olvidar los gastos ocasionales, que llegan de golpe y descuadran cualquier mes.
- Fijarse metas de ahorro tan exigentes que las abandonas la primera semana.
- No revisar el plan ni ajustarlo cuando cambian tus circunstancias.
- Menospreciar los gastos hormiga por parecer demasiado pequeños.
El mejor consejo es empezar sencillo, ser constante y corregir sobre la marcha. Un plan imperfecto que de verdad sigues vale infinitamente más que uno perfecto que abandonas en una semana. La disciplina, y no la perfección, es lo que acaba transformando tus finanzas.
Preguntas frecuentes
¿Cuánto se tarda en preparar un presupuesto?
La primera vez puedes necesitar entre una y dos horas para reunir tus ingresos y gastos de los últimos meses. A partir de ahí, la revisión de cada mes te llevará apenas quince o veinte minutos, sobre todo si usas una plantilla o una aplicación que clasifique tus gastos automáticamente.
¿Qué porcentaje de mis ingresos debería ahorrar?
Un objetivo razonable y muy extendido es apartar en torno al 20% de tus ingresos netos, tal como propone la regla 50/30/20. Si al principio no llegas, empieza con lo que puedas, aunque sea poco, y sube el porcentaje a medida que ajustes tus gastos.
¿Es mejor una aplicación o una hoja de Excel?
Depende de ti. Excel ofrece más control y personalización, mientras que las aplicaciones ahorran tiempo al clasificar los gastos por ti. La mejor opción es la que te resulte cómoda y vayas a mantener: una herramienta que abandonas no sirve de nada, por muy potente que sea.
¿Qué hago si mis gastos superan mis ingresos?
Es la señal más importante que puede darte un presupuesto. Revisa primero los gastos variables y hormiga, que son los más fáciles de recortar. Después, renegocia gastos fijos como seguros o tarifas. Si el desfase persiste, tendrás que buscar formas de aumentar tus ingresos.