Hacer un presupuesto con ingresos variables exige cambiar la pregunta: en lugar de “¿cuánto gano este mes?”, hay que preguntarse “¿cuánto me pago este mes?”. Si eres autónomo, freelance o cobras por proyectos, este sistema de seis pasos te ayuda a fijarte un sueldo base, apartar lo que corresponde a Hacienda y repartir con cabeza los meses buenos, adaptado a la fiscalidad española.
Índice
Por qué el presupuesto clásico falla con ingresos irregulares
El presupuesto tradicional parte de una cifra fija: una nómina que llega el mismo día y por el mismo importe. Sobre esa base se reparten gastos fijos, variables y ahorro. Cuando tus cobros oscilan entre 900 € un mes y 4.500 € el siguiente, ese esquema se rompe en la primera semana.
El problema no es solo la cantidad, sino el desfase temporal. Un autónomo puede facturar en marzo, cobrar en mayo y tener que ingresar el IVA de esa factura en abril. Si gastas lo que ves en la cuenta, estás gastando dinero que todavía no es tuyo o que ya está comprometido.
Los tres síntomas típicos de que tu sistema actual no funciona son estos:
- En los meses buenos gastas más de lo habitual y en los malos tiras de tarjeta de crédito.
- Cada trimestre el pago del IVA o del IRPF te pilla por sorpresa.
- No sabes con certeza cuánto puedes gastar hoy sin poner en riesgo el mes que viene.
La solución pasa por separar dos mundos que el freelance suele mezclar: el dinero que entra en el negocio y el dinero que tú te asignas para vivir. Esa separación es la base de todo lo que viene a continuación.
Presupuesto con ingresos variables: el sistema en 6 pasos
Cómo hacer un presupuesto si tus ingresos cambian cada mes
La respuesta corta: dejas de presupuestar sobre lo que cobras y empiezas a presupuestar sobre un sueldo base propio, que te transfieres a ti mismo como si fueras tu propia empresa.
Un presupuesto con ingresos variables bien montado funciona con varias cuentas que actúan como depósitos con funciones distintas. Así queda el sistema completo:
- Cuenta de ingresos: todos los cobros de clientes entran aquí y en ningún otro sitio.
- Reserva fiscal: de cada cobro apartas al momento el IVA repercutido y un porcentaje para IRPF.
- Cálculo del ingreso medio: revisas tus últimos 12 meses para saber cuánto ingresas de verdad.
- Sueldo base: te pagas una cantidad fija mensual, inferior a ese promedio, a tu cuenta personal.
- Cuenta colchón: el excedente se queda como amortiguador para los meses flojos.
- Reparto escalonado: cuando el colchón está lleno, el sobrante se distribuye por niveles entre ahorro, deuda, inversión y caprichos.
Lo importante es el orden. Primero va Hacienda, después tu estabilidad y solo al final el disfrute. Invertir ese orden es lo que provoca los sustos trimestrales.
Si estás empezando a ordenar tu dinero y algunos conceptos te suenan nuevos, conviene repasar antes una guía de finanzas personales para principiantes y volver después a este sistema.
Cómo calcular tu ingreso promedio mensual
El ingreso promedio es la cifra que te dice qué te puedes permitir de forma sostenible. Para calcularlo bien, usa siempre importes netos: lo cobrado menos el IVA, menos los gastos deducibles del negocio y menos la cuota de autónomos.
El método más fiable es sencillo:
- Reúne los cobros reales (no lo facturado) de los últimos 12 meses.
- Resta el IVA repercutido, los gastos de la actividad y la cuota mensual de autónomos.
- Suma los 12 resultados y divide entre 12.
- Aplica un margen de seguridad: tu sueldo base será entre el 70% y el 85% de esa media.
¿Por qué 12 meses y no 3 o 6? Porque muchas actividades tienen estacionalidad: agosto y diciembre suelen ser flojos en servicios a empresas, mientras que otros sectores viven su temporada alta en verano. Con menos de un año de datos, la media engaña.
Ejemplo práctico
Una diseñadora gráfica ha tenido unos ingresos netos (ya descontados IVA, gastos y cuota) que suman 26.400 € en el último año. Su media es de 2.200 € al mes. Si aplica un margen del 80%, su sueldo base queda en 1.760 €.
Ese 20% de diferencia no desaparece: va a la cuenta colchón y es precisamente lo que permitirá mantener los 1.760 € en un mes en el que solo entren 800 €.
Un matiz: en este ejemplo el IRPF no está descontado. Si tus clientes te retienen, lo que cobras ya llega con la retención restada; si no, réstale también la reserva para el modelo 130 antes de calcular la media.
Si llevas menos de un año
Sin historial suficiente, toma como referencia tus gastos imprescindibles en lugar del promedio. Tu sueldo base inicial debería cubrir solo vivienda, suministros, alimentación, transporte y deudas, y conviene revisarlo cada trimestre a medida que acumulas datos.
Cuánto debe apartar un autónomo para impuestos
Esta es la parte que más diferencia un presupuesto de freelance en España de las guías genéricas. Una parte de lo que cobras nunca fue tuya, y conviene apartarla en una cuenta separada el mismo día del cobro.
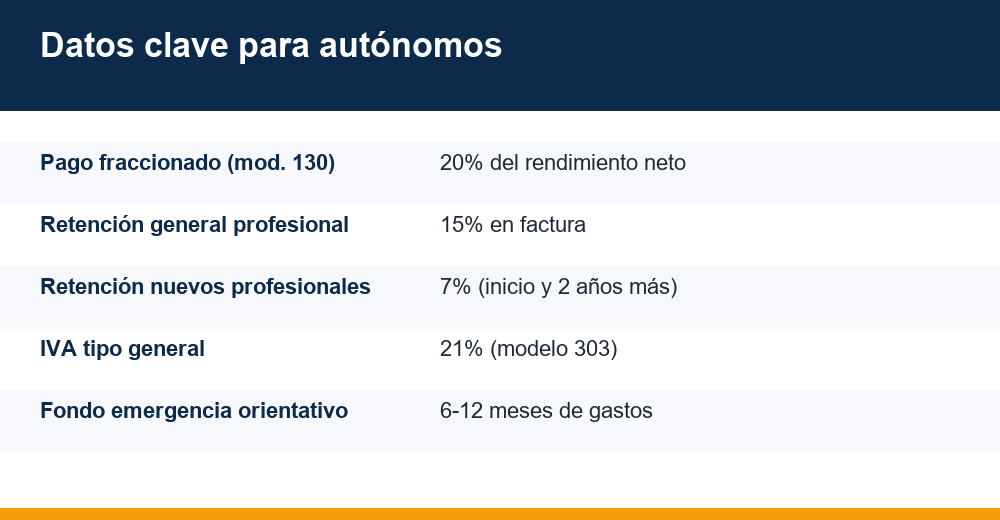
El IVA repercutido se aparta íntegro: si facturas 1.000 € más un 21% de IVA, esos 210 € son de Hacienda y se liquidan en el modelo 303 trimestral (descontando el IVA soportado deducible). Con el IRPF, la situación depende de si tus clientes te retienen o no.
| Situación | Qué ocurre | Reserva orientativa |
|---|---|---|
| Profesional con retención del 15% | El cliente ingresa el 15% a cuenta en tu nombre | Del 5% al 10% extra del neto para la renta anual |
| Nuevo profesional con retención del 7% | Se aplica el año de inicio y los dos siguientes, si lo comunicas al cliente | Del 10% al 15% extra del neto |
| Sin retención (clientes particulares o actividad empresarial) | Pagas el modelo 130: 20% del rendimiento neto acumulado | 20% del rendimiento neto, más un margen para la renta |
| IVA en cualquier caso | Se liquida trimestralmente en el modelo 303 | El 100% del IVA cobrado |
Las cifras de reserva extra son aproximadas: el tipo final de tu IRPF depende de tu rendimiento total, de tu comunidad autónoma y de tus circunstancias personales. Con ingresos altos, el 15% retenido suele quedarse corto y la declaración anual sale a pagar.
Los profesionales no están obligados a presentar el modelo 130 si en el año anterior al menos el 70% de sus ingresos de la actividad llevaron retención. Aun así, la renta puede salir a pagar, por eso la reserva extra tiene sentido.
Calendario que debes tener en el radar
- Modelos 303 y 130 de los tres primeros trimestres: del 1 al 20 de abril, julio y octubre.
- Cuarto trimestre: hasta el 30 de enero.
- Declaración de la renta: de abril a finales de junio.
- Regularización de la cuota de autónomos: la Seguridad Social compara lo cotizado con tus rendimientos reales y reclama o devuelve la diferencia.
Ante cualquier duda sobre tu caso concreto, consulta la información oficial de la Agencia Tributaria o a un asesor. Este artículo es educativo, no asesoramiento fiscal.
Tu sueldo base y el presupuesto base cero
Una vez fijado el sueldo base, toca decidir qué hacer con él. Aquí encaja muy bien el presupuesto base cero: un método en el que asignas cada euro de tu ingreso mensual a una función concreta hasta que el saldo sin asignar es exactamente cero.
No significa gastarlo todo, sino que cada euro tiene destino: alquiler, comida, ahorro, ocio o amortización de deuda. El ahorro también es una partida, no lo que sobra a final de mes.
La gran ventaja de combinarlo con un sueldo base es que trabajas siempre sobre la misma cifra. Tu presupuesto con ingresos variables se convierte, a efectos prácticos, en uno de ingresos fijos: la volatilidad la absorbe la cuenta colchón, no tu nevera.
Cómo repartir el sueldo base
El portal Finanzas para Todos, el plan de educación financiera impulsado por el Banco de España y la CNMV, propone clasificar los gastos en fijos, variables necesarios y prescindibles, y prorratear entre doce meses los pagos anuales. Es un buen punto de partida para ordenar tus partidas.
| Partida | Ejemplo con sueldo base de 1.760 € | Tipo de gasto |
|---|---|---|
| Vivienda y suministros | 750 € | Fijo obligatorio |
| Alimentación y hogar | 300 € | Variable necesario |
| Transporte | 100 € | Variable necesario |
| Seguros y gastos anuales prorrateados | 110 € | Fijo obligatorio |
| Ahorro personal | 200 € | Objetivo |
| Ocio, ropa y caprichos | 300 € | Discrecional |
Nota que la cuota de autónomos y los gastos de la actividad no aparecen: ya se descontaron antes de calcular el sueldo base. Si los mezclas aquí, contarás dos veces el mismo gasto.
Cuánto colchón necesita un freelance
La cuenta colchón y el fondo de emergencia se parecen, pero no son lo mismo. El colchón sirve para estabilizar tu sueldo cuando un mes cobras poco; el fondo de emergencia cubre imprevistos reales, como una avería, una baja o la pérdida de tu principal cliente.
Para un asalariado se suele recomendar un fondo de 3 a 6 meses de gastos. Un trabajador por cuenta propia necesita más, porque su riesgo de ingresos es mayor y la prestación por cese de actividad es más limitada que el paro de un asalariado. Como orientación general:
- Colchón de estabilización: entre 2 y 3 sueldos base, para aguantar meses flojos sin tocar nada más.
- Fondo de emergencia: entre 6 y 12 meses de gastos imprescindibles, según lo concentrada que esté tu cartera de clientes.
- Si un solo cliente supone más de la mitad de tu facturación, apunta al extremo alto.
En la práctica, muchos freelancers empiezan con una única cuenta que hace ambas funciones y la separan cuando superan los tres meses de margen. Puedes profundizar en cómo dimensionarlo y dónde guardarlo en nuestra guía sobre el fondo de emergencia.
Dónde tener ese dinero importa: debe estar disponible en poco tiempo y sin riesgo de pérdida. Una cuenta remunerada o letras del Tesoro a corto plazo son opciones habituales para la parte que no vas a necesitar de inmediato.
Reparto escalonado de los meses buenos
El mes en que entra una factura grande es el más peligroso. La tentación de darse un premio es comprensible, pero sin reglas previas ese dinero se evapora. Por eso conviene decidir el reparto antes de que llegue, con un sistema de niveles que se van llenando en orden.
| Nivel | Destino del excedente | Cuándo pasar al siguiente |
|---|---|---|
| 1 | Reserva fiscal completa (IVA + IRPF) | Siempre primero, sin excepción |
| 2 | Cuenta colchón hasta 2-3 sueldos base | Cuando el colchón esté lleno |
| 3 | Fondo de emergencia hasta 6-12 meses | Cuando alcances tu objetivo |
| 4 | Deudas caras (tarjetas, préstamos al consumo) | Cuando estén liquidadas |
| 5 | Reparto 50/30/20: inversión y jubilación / objetivos / disfrute | Nivel final permanente |
El último nivel es el que permite disfrutar sin culpa. Si el 20% de un excedente de 3.000 € son 600 € para lo que quieras, te los has ganado y tu estabilidad no corre peligro.
Y en los meses malos
El proceso inverso es automático: si este mes tus cobros netos no llegan al sueldo base, completas la diferencia desde la cuenta colchón. Tu presupuesto con ingresos variables sigue intacto y el colchón baja; en cuanto llegue un mes bueno, se repone antes de pasar a los niveles siguientes.
Para seguir estos movimientos sin perderte, ayuda llevar un registro sencillo de entradas y salidas por semanas. Te explicamos cómo hacerlo en el artículo sobre flujo de caja personal.
Errores frecuentes y cómo evitarlos
Incluso con un buen método, hay fallos que se repiten una y otra vez entre autónomos. Conocerlos de antemano ahorra muchos disgustos:
- Presupuestar sobre lo facturado y no sobre lo cobrado. Una factura pendiente no paga el alquiler.
- Olvidar los gastos anuales. Seguros, renovación de software o la gestoría deben prorratearse cada mes.
- Subir el sueldo base tras un solo buen trimestre. Revísalo como mucho una vez al año, con 12 meses de datos.
- Usar la reserva fiscal como colchón. Ese dinero tiene fecha de salida fija y no es negociable.
- No contar con la regularización de la cuota. Si tus rendimientos reales superan el tramo elegido, la Seguridad Social reclamará la diferencia.
Un último consejo: automatiza todo lo que puedas. Programa la transferencia del sueldo base para el mismo día de cada mes y, si tu banco lo permite, crea reglas que separen un porcentaje de cada ingreso hacia la reserva fiscal.
Con estos seis pasos, un presupuesto con ingresos variables deja de ser una lucha mensual para convertirse en una rutina: el negocio cobra, tú te pagas un sueldo y el sistema absorbe los altibajos.
Preguntas frecuentes
¿Cómo hago un presupuesto si mis ingresos cambian cada mes?
Calcula tu ingreso neto medio de los últimos 12 meses, fija un sueldo base entre el 70% y el 85% de esa cifra y transfiérelo cada mes a tu cuenta personal. El excedente de los meses buenos va a una cuenta colchón que completa tu sueldo en los meses flojos. Así gastas siempre sobre una cifra estable.
¿Cuánto debe apartar un autónomo para impuestos?
Todo el IVA cobrado, que se liquida en el modelo 303. Para el IRPF, si no te retienen, el 20% del rendimiento neto para el modelo 130 más un margen para la renta. Si te retienen el 15%, suele bastar un 5-10% adicional del neto, aunque depende de tus ingresos totales. Son cifras orientativas.
¿Qué es un presupuesto base cero?
Es un método en el que asignas cada euro de tu ingreso mensual a una partida concreta (vivienda, comida, ahorro, ocio) hasta que no queda nada sin destino. No implica gastarlo todo: el ahorro es una partida más. Combinado con un sueldo base fijo, es muy eficaz para quien tiene ingresos irregulares.
¿Cuánto colchón necesita un freelance?
Como orientación, entre 2 y 3 sueldos base para estabilizar los meses flojos, más un fondo de emergencia de 6 a 12 meses de gastos imprescindibles. Cuanto más dependas de pocos clientes o más estacional sea tu actividad, más cerca del extremo alto deberías situarte. Guárdalo en productos líquidos y sin riesgo.