Un fondo de emergencia es el dinero que reservas para afrontar imprevistos sin caer en deudas ni desbaratar tus planes. Tenerlo cambia tu relación con el dinero: dejas de temer cada contratiempo y empiezas a responder con calma. En esta guía verás qué es, cuánto necesitas, cómo empezar aunque partas de cero, dónde guardarlo y cuándo conviene tocarlo.
Índice
¿Qué es un fondo de emergencia y por qué lo necesitas?
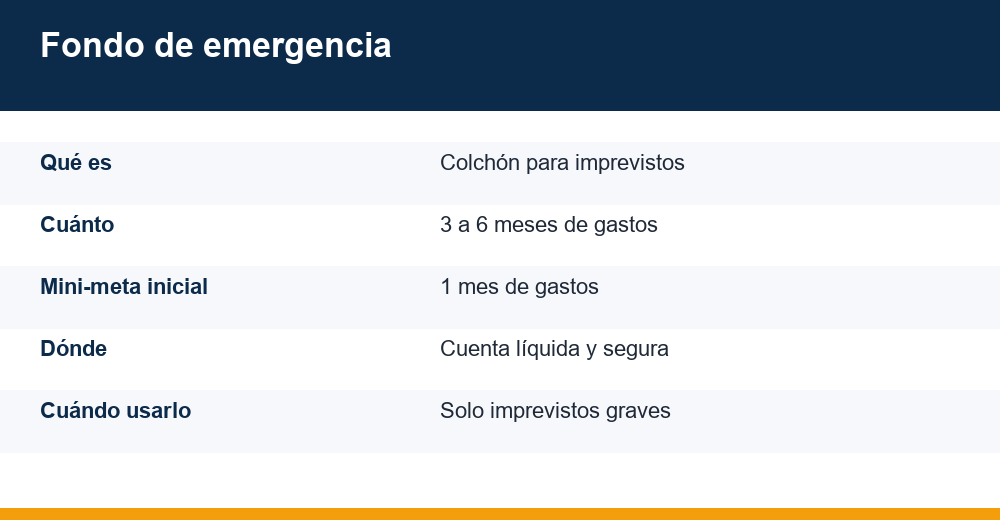
Es una cantidad de dinero apartada con un único propósito: cubrir gastos inesperados e inaplazables. Hablamos de la avería del coche del que dependes para trabajar, una urgencia dental, la sustitución de una caldera en pleno invierno o varios meses sin ingresos tras perder el empleo.
Conviene no confundirlo con el ahorro para objetivos. El dinero de las vacaciones, del próximo teléfono o de la entrada de una vivienda tiene fecha y motivo previstos. Esta reserva, en cambio, existe precisamente porque no sabes qué pasará ni cuándo. Por eso se guarda aparte y se mantiene intacta hasta que ocurre algo serio.
La función de un fondo de emergencia es actuar como un amortiguador entre tú y las malas noticias. Sin ese colchón, cualquier gasto grande te empuja hacia la tarjeta de crédito, un préstamo rápido o la venta de inversiones en el peor momento. Con él, un problema económico se convierte en una simple molestia.
- Perder o reducir tus ingresos de forma inesperada.
- Reparaciones urgentes en el hogar, el coche o los electrodomésticos.
- Gastos médicos, dentales o veterinarios no cubiertos.
- Desplazamientos imprevistos por motivos familiares.
El beneficio no es solo económico, también es mental. Saber que tienes margen reduce el estrés financiero y te permite decidir mejor: no aceptar el primer trabajo por desesperación, no firmar un préstamo abusivo, no malvender lo que posees. Esa tranquilidad es, para muchas personas, la verdadera razón para empezar.
Tampoco es un lujo reservado a quienes ganan mucho. Precisamente cuando el presupuesto es ajustado, un gasto imprevisto hace más daño y resulta más difícil de absorber. Empezar con poco ya marca la diferencia entre salir del paso o tener que pedir prestado a última hora.
Otra forma de verlo: no es un gasto ni una inversión, sino un seguro que te pagas a ti mismo. La diferencia es que aquí no hay primas a fondo perdido; el dinero sigue siendo tuyo y solo lo usas si de verdad lo necesitas.
¿Cuánto ahorrar? Entre 3 y 6 meses de gastos
La referencia más extendida es acumular el equivalente a entre tres y seis meses de tus gastos esenciales. Un matiz que muchos pasan por alto: se calcula sobre lo que gastas, no sobre lo que ingresas. No necesitas replicar tu sueldo, sino cubrir lo imprescindible para vivir si los ingresos se cortan.
Para hallar tu cifra, suma únicamente los gastos esenciales que no podrías eliminar de un mes para otro: vivienda, alimentación, suministros, transporte, seguros y cuotas de préstamos. Deja fuera el ocio, los caprichos y las suscripciones prescindibles. Multiplica ese total por los meses de colchón que quieras alcanzar.
El número de meses depende de tu situación. Cuanto más inestables sean tus ingresos o más personas dependan de ti, mayor debería ser el margen. Esta tabla te sirve de orientación:
| Perfil | Meses recomendados | Por qué |
|---|---|---|
| Empleo estable, sin cargas | 3 meses | Ingresos previsibles y más fáciles de recuperar |
| Pareja con dos sueldos | 3-4 meses | Un ingreso amortigua la caída del otro |
| Familia con hijos | 4-6 meses | Más gastos fijos e inaplazables |
| Autónomo o ingresos variables | 6 meses o más | Ingresos irregulares y menor red de seguridad |
Ten en cuenta también el contexto laboral. En sectores donde volver a encontrar empleo lleva tiempo, o si eres la única fuente de ingresos del hogar, inclínate por el extremo alto del rango. Si tu perfil está muy demandado y cuentas con apoyo familiar, puedes quedarte en el extremo bajo sin problema.
Un consejo para afinar el cálculo: revisa tus movimientos bancarios de los últimos tres meses en lugar de estimar de memoria. Casi siempre gastamos más de lo que creemos, y partir de datos reales evita que te quedes corto justo cuando más falta hace.
Y recuerda que no todos los meses son iguales. Si tienes pagos anuales o trimestrales, como seguros, impuestos o matrículas, prorratéalos entre doce meses. Así la cifra mensual será realista y tu colchón los tendrá en cuenta cuando lleguen.
Si la cifra final te parece inalcanzable, no te bloquees. Nadie reúne seis meses de gastos en unas semanas. Lo importante es fijar el objetivo y avanzar hacia él de forma constante, como verás a continuación.
Cómo empezar desde cero con una meta inicial
Mirar de golpe el objetivo de varios meses de gastos desanima a cualquiera. El truco es dividir el camino: antes de perseguir los tres a seis meses, fíjate una meta inicial mucho más humilde, por ejemplo el equivalente a un mes de gastos esenciales o una cantidad redonda que te resulte creíble.
Ese primer colchón cubre la mayoría de los contratiempos cotidianos y, sobre todo, te da impulso. Comprobar que cumples el objetivo genera motivación para seguir. Una vez alcanzado, subes el listón hacia la meta completa sin tanta presión.
La clave no es la fuerza de voluntad, sino la automatización. Programa una transferencia periódica a tu cuenta de ahorro el mismo día que cobras, aunque sea una cantidad pequeña. Así apartas el dinero antes de gastarlo y no dependes de lo que sobre a fin de mes. En nuestra guía sobre cómo ahorrar dinero encontrarás técnicas para liberar más margen en tu presupuesto.
- Calcula tus gastos esenciales de un mes.
- Fija una meta inicial alcanzable, como un mes de gastos.
- Automatiza una aportación fija el día de cobro.
- Destina los extras puntuales (pagas, devoluciones, regalos) a la reserva.
- Al llegar a la meta inicial, amplía el objetivo hacia los tres a seis meses.
Ayuda mucho abrir una cuenta distinta, dedicada solo a este fin, y ponerle un nombre claro como «imprevistos». Verlo separado de tu dinero corriente reduce la tentación de gastarlo y te permite medir el avance de un vistazo, lo que refuerza el hábito.
Los ingresos irregulares no son excusa. En los meses buenos aparta un poco más; en los flojos, reduce la aportación sin abandonarla del todo. La constancia importa más que el importe: mantener vivo el hábito es lo que construye el colchón, mes a mes.
Dónde guardarlo: líquido y sin riesgo
Aquí entran en juego tres criterios, por orden de importancia: seguridad, liquidez y, solo después, rentabilidad. El dinero debe estar disponible en horas o pocos días y no puede perder valor por sorpresa. Renunciar a algo de rendimiento es el precio lógico de esa tranquilidad.
El dinero de un fondo de emergencia no está para hacerte ganar más, sino para estar ahí cuando lo necesites. Por eso no encaja en la bolsa, las criptomonedas ni los productos con penalización por retirada anticipada: podrías verte obligado a vender con pérdidas justo en el peor momento.
Las opciones que sí cumplen son las cuentas de fácil acceso. Una cuenta remunerada suele ofrecer algo de interés manteniendo la disponibilidad; para entender sus diferencias con una cuenta de ahorro clásica puedes leer nuestra comparativa de cuenta de ahorro frente a cuenta remunerada.
| Opción | Liquidez | ¿Adecuada para el colchón? |
|---|---|---|
| Cuenta corriente | Inmediata | Sí, aunque casi sin interés |
| Cuenta de ahorro | Alta | Sí, opción sencilla y segura |
| Cuenta remunerada | Alta | Sí, suma algo de interés |
| Depósito a plazo | Baja, con penalización | Solo una parte, nunca todo |
| Bolsa o fondos de inversión | Variable y con riesgo | No para este dinero |
Una regla sencilla para elegir cuenta: si no puedes disponer del dinero el mismo día o al siguiente sin penalización, probablemente no sea el sitio adecuado para el grueso de tu reserva. La comodidad de acceso pesa más que unas décimas de rentabilidad.
Dos ideas adicionales. Primera: no es obligatorio tenerlo todo en el mismo sitio; puedes dejar una parte de acceso inmediato y otra en una cuenta que rente algo más. Segunda: automatiza también aquí, para que cada aportación llegue a la cuenta correcta sin que tengas que pensarlo cada mes.
Conviene además que la cuenta esté en una entidad regulada. En muchos países, los depósitos bancarios cuentan con un sistema público de garantía hasta ciertos límites; en la Unión Europea, por ejemplo, cubre hasta 100.000 euros por titular y entidad. Es un motivo más para preferir cuentas bancarias frente a alternativas exóticas.
Un apunte realista: al estar parado, este dinero pierde algo de poder adquisitivo por efecto de la inflación. Una cuenta con algo de interés ayuda a suavizar ese efecto, aunque rara vez lo compense del todo. No pasa nada: la misión de esta reserva es protegerte, no batir al mercado.
Cuándo usar tu colchón financiero (y qué no lo es)
Un buen filtro es hacerte tres preguntas antes de tocar el dinero: ¿es urgente?, ¿es necesario? y ¿es imprevisto? Si respondes que sí a las tres, estás ante una emergencia real y para eso existe la reserva. Si alguna respuesta es no, casi seguro puedes planificar ese gasto o posponerlo.
Sí justifican usarlo
- Pérdida de empleo o caída brusca de ingresos.
- Urgencias médicas, dentales o veterinarias.
- Reparaciones esenciales de vivienda, coche o electrodomésticos.
- Desplazamientos inesperados por una emergencia familiar.
No son emergencias
- Vacaciones, bodas o regalos, que se pueden prever con tiempo.
- Rebajas, ofertas o el último modelo de teléfono.
- Cuotas o recibos habituales que ya conocías.
- Oportunidades de inversión que no quieres dejar pasar.
Tampoco tienes que vaciarlo entero. Ante un gasto imprevisto, retira solo lo necesario y deja el resto trabajando como protección. Cuanto más quirúrgico seas al usarlo, antes lo repondrás.
La distinción no siempre es evidente, y ahí está el reto. Define tus criterios con calma, antes de que llegue la tentación. Un gasto que puedes anticipar no es una emergencia: es un objetivo de ahorro que merece su propia partida.
Cómo reponerlo después de usarlo
Usar tu fondo de emergencia no es un fracaso: es exactamente para lo que lo creaste. Muchas personas evitan gastarlo por una especie de apego y terminan endeudándose con tal de no vaciarlo, algo que no tiene sentido. Si surge una emergencia legítima, úsalo sin culpa.
Lo que sí importa es reconstruirlo después. En cuanto pase el temporal, retoma las aportaciones automáticas hasta recuperar el nivel anterior. Trátalo como una factura prioritaria más, por delante de cualquier gasto discrecional.
Un consejo práctico: si tuviste que retirar una parte importante, no vuelvas a fijarte la meta completa de golpe. Recupera primero la meta inicial para volver a tener suelo bajo los pies y continúa desde ahí. Reanudar el hábito es más fácil cuando el primer objetivo vuelve a ser pequeño.
Revisa además el importe objetivo al menos una vez al año o cuando cambie tu vida. Un hijo, una hipoteca, un cambio de trabajo o una mudanza alteran tus gastos esenciales y, con ellos, el tamaño ideal de tu reserva.
Aprovecha también las subidas de sueldo. Cuando aumentan tus ingresos, sube en paralelo la aportación automática antes de acostumbrarte a gastar de más. Así tu reserva crece al mismo ritmo que tu nivel de vida, casi sin que lo notes.
Errores frecuentes que conviene evitar
Conocer los tropiezos más habituales te ahorra tiempo y disgustos. Estos son los que más se repiten:
- Mezclarlo con la cuenta del día a día, donde acaba gastándose sin que te des cuenta.
- Calcularlo sobre los ingresos en lugar de sobre los gastos, lo que infla la meta y desmotiva.
- Buscar rentabilidad asumiendo riesgo o bloqueando el dinero cuando lo esencial es tenerlo disponible.
- Esperar a tener dinero de sobra para empezar en vez de automatizar ya una cantidad pequeña.
- Recurrir a él para caprichos y vaciarlo poco a poco hasta dejarlo en nada.
Evitar estas trampas es, en gran parte, lo que separa una reserva que de verdad te protege de una hucha que nunca llega a cumplir su función.
Si tuvieras que quedarte con una sola idea, que sea esta: más vale una reserva modesta y disponible que un plan perfecto que nunca arranca. Empieza hoy con lo que puedas, automatízalo y deja que el tiempo haga el resto.
Preguntas frecuentes
¿Es mejor ahorrar para imprevistos o pagar deudas primero?
Lo habitual es crear primero un pequeño colchón inicial, de aproximadamente un mes de gastos, mientras atacas las deudas caras, como las de las tarjetas. Ese mínimo evita que un imprevisto te obligue a endeudarte todavía más mientras liquidas lo que debes. Después, amplías la reserva con calma.
¿Puedo invertir el dinero de mi colchón financiero?
No es recomendable. Invertir implica riesgo de perder valor y, a veces, plazos para recuperar el dinero. Una emergencia nunca avisa, así que necesitas disponibilidad inmediata y un capital estable. Reserva la inversión para el dinero que no vayas a necesitar a corto plazo, nunca para esta partida.
¿Cada cuánto debo revisar el importe?
Al menos una vez al año, y siempre que cambie tu situación: un nuevo empleo, un hijo, una hipoteca o una mudanza modifican tus gastos esenciales. Si tus costes mensuales suben, actualiza la meta para que la reserva siga cubriendo el mismo número de meses.
¿Sirve la tarjeta de crédito como colchón para imprevistos?
No es un sustituto. Una tarjeta traslada el problema al mes siguiente y suele aplicar intereses elevados si aplazas el pago, de modo que un imprevisto puede convertirse en una deuda cara. Puede servir de apoyo puntual, pero nunca reemplaza al ahorro real y disponible.