Aprender cómo ahorrar dinero no depende de ganar mucho más, sino de convertir unas pocas decisiones en hábitos que se repiten casi solos. En esta guía reunimos 15 costumbres prácticas, realistas y sin culpa para que tu dinero rinda mes a mes. Están pensadas para empezar hoy, con cualquier sueldo y sin renunciar a disfrutar de la vida.
Índice
Por qué te cuesta ahorrar (y cómo darle la vuelta)
Ahorrar cuesta por una razón muy humana: por defecto gastamos lo que tenemos delante y guardamos lo que sobra a final de mes, que casi nunca es nada. El impulso de comprar es inmediato, mientras que la recompensa de ahorrar llega mucho después; por eso la balanza tiende a inclinarse siempre hacia el gasto.
Frente a esa asimetría, la fuerza de voluntad por sí sola no basta, porque se agota. La buena noticia es que puedes rediseñar las reglas del juego con hábitos y automatismos. Cuando ahorrar deja de depender de que te acuerdes o de que te sobre energía, empieza a suceder por sí mismo, mes tras mes y sin sobresaltos.
Antes de entrar en las técnicas, conviene reconocer las trampas mentales más habituales:
- Gastar primero y ahorrar con lo que quede, si es que queda algo.
- Confundir deseos puntuales con necesidades reales.
- Vivir el ahorro como un castigo y no como una decisión propia.
Cambiar ese punto de partida es lo que marca la diferencia entre intentarlo y conseguirlo de verdad. Los hábitos que verás a continuación atacan justo esas tres trampas, una por una.
También ayuda entender que el ahorro es una habilidad que se entrena, no un rasgo con el que se nace. Igual que cualquier rutina, al principio exige atención y con el tiempo se vuelve automática. Por eso no importa tanto tu punto de partida como la dirección: pequeños gestos sostenidos superan casi siempre a los arranques intensos que no duran.
Cómo ahorrar dinero: los 5 hábitos que lo sostienen todo
Antes de perseguir trucos sueltos, conviene entender que cómo ahorrar dinero de forma estable se reduce a construir una base firme. Estos cinco hábitos son los cimientos de todo lo demás: sin ellos, cualquier técnica brillante se viene abajo al primer imprevisto.
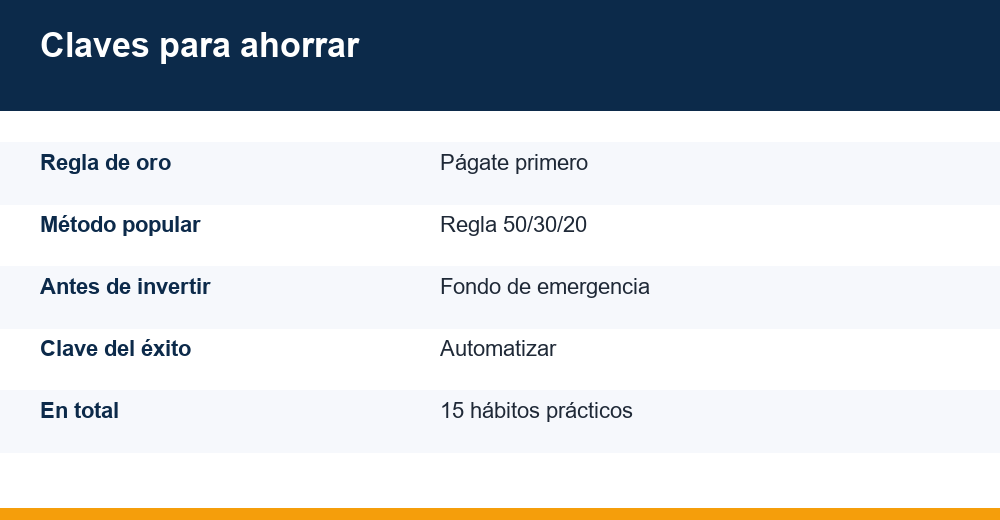
- Págate primero. En cuanto entra tu sueldo, aparta una cantidad para ti antes de pagar nada más. Trátalo como una factura innegociable, aunque empieces con muy poco: al principio importa más crear el gesto que el importe.
- Automatiza el ahorro. Programa una transferencia automática a una cuenta separada el mismo día que cobras. Si no ves ese dinero en tu cuenta corriente, no lo echarás en falta ni lo gastarás sin pensar.
- Haz un presupuesto mensual para saber por dónde se va realmente tu dinero. Puedes seguir nuestra guía de presupuesto mensual paso a paso y sustituir las suposiciones por datos concretos.
- Levanta tu fondo de emergencia antes que cualquier otro objetivo. Ese colchón evita que un imprevisto te obligue a endeudarte y eche por tierra meses de esfuerzo.
- Ponle nombre y fecha a cada objetivo. No es lo mismo querer ‘ahorrar’ que proponerse ‘reunir el dinero del viaje en diez meses’. Las metas concretas y medibles motivan mucho más que las intenciones vagas.
Cuando estos cinco pilares están en su sitio, el resto de hábitos multiplican su efecto en lugar de tapar los agujeros de una base inexistente. Empieza por aquí, aunque las cantidades sean modestas: lo importante es que el sistema funcione, no que sea grande desde el primer día.
Reduce gastos sin sentir que renuncias a todo
Reducir gastos no significa vivir con lo mínimo ni renunciar a todo lo que te gusta. La idea es recortar lo que no aporta y conservar lo que sí, para que el ajuste sea llevadero y dure en el tiempo. Casi siempre, el mayor margen no está en los pequeños caprichos, sino en los gastos fijos que pagamos en piloto automático.
- Reparte con la regla 50/30/20. Destina en torno al 50% de tus ingresos netos a necesidades, un 30% a deseos y un 20% al ahorro. Es una guía flexible: ajústala a tu realidad, no al revés.
- Caza los gastos hormiga. Esos desembolsos pequeños y frecuentes (cafés, comisiones, compras impulsivas desde el móvil) pasan desapercibidos, pero sumados a lo largo del mes pesan más de lo que parece.
- Depura tus suscripciones. Revisa plataformas de streaming, aplicaciones, gimnasios y servicios que pagas por inercia. Cancela lo que no usas y valora tarifas anuales o compartidas en aquello que sí aprovechas.
- Renegocia tus facturas recurrentes. Llama a tu compañía de móvil, luz o seguros al menos una vez al año para pedir una tarifa mejor. La permanencia por comodidad suele salir cara.
- Aplica la regla de las 24-72 horas. Ante una compra no esencial, espera un día para los caprichos pequeños y hasta tres para los grandes. Muchas ganas de comprar se desvanecen solas.
- Compra con lista y sin hambre. Planificar el menú semanal y no ir al supermercado con el estómago vacío reduce el desperdicio de comida y las tentaciones de última hora.
Repasa primero los importes grandes y recurrentes: una sola renegociación de tarifa puede aliviar tu bolsillo más que decenas de pequeñas renuncias que, además, te amargan el día a día.
Un truco sencillo es ordenar tus gastos de mayor a menor una vez al año y empezar la revisión por arriba. Ahí suelen estar la vivienda, los seguros, los suministros y la financiación, partidas donde un pequeño porcentaje de mejora libera más dinero que recortar el café de media mañana.
Elige un reto de ahorro que se ajuste a ti
Los retos convierten el ahorro en un juego con reglas claras y una meta visible. No hay uno mejor que otro: el bueno es el que consigues mantener. Prueba el que encaje con tu forma de ser y con tu manera de gastar, y cámbialo sin remordimientos si deja de funcionarte.
| Reto o método | En qué consiste | Ideal para |
|---|---|---|
| Reto de las 52 semanas | Ahorrar un poco más cada semana durante un año | Quien empieza de cero |
| Redondeo | Redondear cada compra y guardar la diferencia | Quien paga con tarjeta |
| Método de los sobres | Repartir el efectivo por categorías en sobres | Quien se pasa de gasto |
| Días sin gastar | Fijar jornadas sin ningún desembolso | Quien compra por impulso |
| Mes sin compras | Un mes solo con gastos esenciales | Quien busca un reinicio |
Elijas el que elijas, apúntalo en un lugar visible y celebra cada avance. Ver el progreso es justo lo que sostiene la constancia cuando la motivación inicial empieza a bajar. Y nada te impide combinar dos retos suaves si eso te resulta más llevadero que uno exigente.
Que tu dinero no pierda valor con el tiempo
Saber cómo ahorrar dinero es solo la mitad del camino; la otra mitad es evitar que ese dinero pierda valor mientras espera parado. Con el tiempo, la inflación resta poder de compra a los ahorros que no se mueven: la misma cantidad compra cada año un poco menos. En España, esa subida de precios se mide con el IPC, el índice que publica el Instituto Nacional de Estadística.
Por eso conviene que una parte de tu dinero trabaje. El interés compuesto hace que los rendimientos generen, a su vez, nuevos rendimientos; gracias a ese efecto, empezar pronto suele influir más que empezar con mucho. No hace falta perseguir grandes cifras: el tiempo es aquí tu mejor aliado.
Aun así, distingue siempre dos bolsas diferentes. El colchón de imprevistos debe estar disponible y seguro, aunque rente poco. El dinero que no vas a tocar a corto plazo puede buscar algo más de rentabilidad, siempre entendiendo el riesgo antes de dar cualquier paso.
Como respaldo, ten presente que en la Unión Europea los depósitos bancarios están protegidos por el fondo de garantía de depósitos hasta 100.000 euros por titular y entidad. Es un motivo más para mantener el colchón de emergencia en un producto sencillo, líquido y cubierto por esa garantía.
A modo orientativo, puedes repartir tu dinero según cuándo vayas a necesitarlo:
| Horizonte | Dónde suele encajar | Qué priorizar |
|---|---|---|
| Emergencias | Cuenta o depósito líquido y seguro | Disponibilidad total |
| Corto plazo (1-3 años) | Productos de bajo riesgo | Preservar el capital |
| Largo plazo (más de 5 años) | Cartera diversificada | Asumir el riesgo con calma |
- Mantén el fondo de emergencia líquido y accesible, no invertido.
- Compara los productos por su TAE (Tasa Anual Equivalente), que expresa en términos anuales el rendimiento o el coste real e incorpora el tipo de interés, las comisiones y la frecuencia de las liquidaciones.
- Cuanto antes empieces, más juega el tiempo a tu favor.
No necesitas ser un experto para dar este paso. Infórmate, entiende dónde metes tu dinero y avanza a tu ritmo. La tabla anterior es solo orientativa: valora siempre tu situación y el nivel de riesgo que puedes asumir. Lo esencial es que la subida de precios no se coma en silencio el esfuerzo que tanto te ha costado.
Revisa, ajusta y ahorra sin culpa
Ningún plan sobre cómo ahorrar dinero sobrevive sin revisiones. Reserva quince minutos al mes para mirar tus cuentas, comprobar si has cumplido tu meta y ajustar lo que no funcionó. Es un chequeo para corregir el rumbo, no un juicio para castigarte.
Y, sobre todo, ahorra sin culpa. Un plan que te hace sentir mal cada vez que gastas en algo que disfrutas está condenado a durar poco. Reserva una parte para tus gustos: el ahorro sostenible convive con el placer, no lo elimina.
Si tu situación es ajustada, empieza por cantidades simbólicas y no te compares con nadie. Apartar poco es infinitamente mejor que no apartar nada, porque lo que estás entrenando es el hábito, no la cifra.
- Revisa tus cuentas una vez al mes, sin dramatizar los fallos.
- Reserva siempre una parte del presupuesto para tus gustos.
- Compara tu progreso contigo mismo, no con lo que hacen los demás.
Con cada revisión aprenderás algo nuevo sobre tus propios patrones: en qué semanas gastas más, qué categorías se disparan y qué metas te motivan de verdad. Ese conocimiento vale tanto como el dinero que apartas, porque te permite afinar el plan hasta que encaje contigo casi sin esfuerzo.
Errores frecuentes que frenan tu ahorro
Conocer los tropiezos más comunes ayuda a esquivarlos antes de caer en ellos:
- Esperar a que ‘sobre’ dinero para ahorrar, en lugar de apartarlo al principio del mes.
- Fijar metas irreales que acabas abandonando a las dos semanas.
- No tener colchón de imprevistos y financiar cualquier sorpresa con deuda cara.
- Recortar solo en pequeños gustos e ignorar los grandes gastos fijos.
- Dejar todo el ahorro parado y perder poder adquisitivo por la inflación.
- Llevar un control tan estricto que acabas rindiéndote por agotamiento.
Si te reconoces en alguno, no pasa nada: corregir el rumbo también forma parte del proceso de mejorar tus finanzas. Lo importante no es no equivocarse nunca, sino detectar el error a tiempo y volver a tu plan sin abandonarlo por completo.
Cómo empezar hoy mismo, paso a paso
La teoría solo sirve si se convierte en acción. Este es un plan sencillo para tu primera semana, sin necesidad de tenerlo todo perfecto desde el minuto uno:
- Abre una cuenta de ahorro separada de tu cuenta del día a día.
- Programa una transferencia automática para el día que cobras, aunque sea por una cantidad simbólica.
- Anota todos tus gastos durante siete días para ver la foto real.
- Cancela una suscripción que no uses y renegocia al menos una factura.
- Elige un reto de ahorro y colócalo en un lugar visible.
En una semana habrás pasado de la intención a los primeros resultados, y eso es justo lo que alimenta la constancia para sostener el hábito el resto del año. A partir de ahí, solo tienes que repetir y ajustar: el ahorro dejará de ser un propósito para convertirse en una rutina más.
Preguntas frecuentes
¿Cuánto dinero debería ahorrar cada mes?
No existe una cifra universal. La regla 50/30/20 sugiere destinar en torno a un 20% de los ingresos al ahorro, pero es solo una referencia orientativa. Empieza por una cantidad que puedas mantener sin asfixiarte y auméntala poco a poco a medida que ajustas tus gastos y ganas margen.
¿Cómo puedo ahorrar dinero si mi sueldo es bajo?
Aun con ingresos ajustados, saber cómo ahorrar dinero es posible si empiezas por lo esencial: automatiza una cantidad pequeña, prioriza tu fondo de emergencia y ataca los gastos hormiga y las facturas renegociables. Lo decisivo es la constancia y el hábito, no el importe que apartes cada mes.
¿Es mejor ahorrar o pagar primero las deudas?
Depende del coste de la deuda. Lo habitual es mantener un pequeño colchón de emergencia y, al mismo tiempo, priorizar la amortización de las deudas con intereses altos, porque suelen crecer más rápido de lo que rendiría cualquier ahorro. Después, refuerza tus objetivos a largo plazo.
¿Dónde conviene guardar el dinero ahorrado?
Separa siempre el ahorro de tu cuenta del día a día para no gastarlo sin darte cuenta. El fondo de emergencia debe estar líquido y accesible; el dinero que no vas a tocar a corto plazo puede buscar algo de rentabilidad, valorando el riesgo y comparando los productos por su TAE.