Los depósitos a plazo fijo siguen siendo la forma más sencilla de cobrar un interés conocido de antemano sin arriesgar el capital. Pero elegir bien no consiste en perseguir la TAE más alta del mes: importan el plazo, el momento del ciclo de tipos, lo que se queda Hacienda y qué ocurre si necesitas el dinero antes. Esta guía reúne siete claves que siguen valiendo aunque cambien las ofertas.
Índice
Qué es un depósito a plazo y cómo funciona
Un depósito a plazo es un contrato por el que entregas una cantidad de dinero a un banco durante un tiempo pactado (tres meses, un año, tres años) y, a cambio, la entidad te paga un tipo de interés fijado desde el primer día. Al vencimiento recuperas el capital más los intereses, o los vas cobrando por periodos si así se acordó.
La diferencia con una cuenta corriente es la disponibilidad: el dinero queda inmovilizado hasta la fecha de vencimiento. Precisamente por renunciar a esa liquidez, el banco suele pagarte más que en una cuenta a la vista. Si dudas entre inmovilizar o no, revisa nuestra comparativa de cuenta de ahorro frente a cuenta remunerada.
Los conceptos que aparecen en cualquier oferta
- TIN (tipo de interés nominal): el porcentaje que paga el banco, sin tener en cuenta cada cuánto liquida los intereses.
- TAE (tasa anual equivalente): permite comparar ofertas porque incorpora la frecuencia de liquidación y la expresa en términos anuales.
- Plazo: el tiempo durante el que el dinero queda bloqueado.
- Liquidación: mensual, trimestral, anual o a vencimiento.
- Renovación: algunos contratos se renuevan solos al vencer, a menudo con un tipo inferior al inicial.
Un detalle que confunde a mucha gente: la TAE es una tasa anual. En un depósito a seis meses con un 2 % TAE no cobras el 2 % de tu dinero, sino aproximadamente la mitad, porque el capital solo trabaja medio año. Con 10.000 euros serían unos 99 euros brutos, no 200.
Ojo también con los llamados depósitos estructurados o combinados: su rentabilidad depende de índices bursátiles, de acciones o de contratar otro producto. No son un plazo fijo clásico, su riesgo es distinto y, como veremos, la garantía no siempre funciona igual para ellos.
Depósitos a plazo fijo en 2026: el entorno de tipos
La remuneración de los depósitos a plazo fijo sigue de cerca al tipo de la facilidad de depósito del Banco Central Europeo, que es lo que cobran los bancos por aparcar su liquidez en el eurosistema. Cuando ese tipo sube, las entidades acaban mejorando sus ofertas; cuando baja, las recortan, normalmente antes y más rápido.
Tras la etapa de subidas de 2022 y 2023, el BCE encadenó recortes desde junio de 2024 hasta dejar la facilidad de depósito en el 2 % en junio de 2025. Desde entonces decide reunión a reunión, sin comprometer una senda fija, así que antes de contratar conviene comprobar el tipo vigente en la web del propio BCE. Explicamos el mecanismo con más detalle en qué supone una subida de tipos de interés para tu bolsillo.
Las ofertas comerciales se mueven cada pocas semanas. Las más altas suelen venir con condiciones: ser cliente nuevo, un importe mínimo o máximo, o contratar otros productos. La gran banca tradicional, en sus depósitos estándar, acostumbra a pagar bastante menos que las entidades online o las plataformas de depósitos. Por eso aquí no damos un ranking: caducaría antes de que lo leas.
| Escenario de tipos | Qué suele pasar con las ofertas | Plazo que suele encajar |
|---|---|---|
| Tipos subiendo | Las TAE mejoran mes a mes | Plazos cortos (3-12 meses) para renovar a mejor tipo |
| Tipos en máximos o estables | Ofertas largas atractivas | Asegurar plazos de 2-3 años con parte del dinero |
| Tipos bajando | Los bancos recortan primero los plazos cortos | Fijar plazos largos antes de que caigan |
| Incertidumbre | Ofertas dispares entre entidades | Escalera de vencimientos |
Nadie acierta de forma sistemática la evolución de los tipos. Por eso la tabla no es una receta, sino una forma de razonar: cuanto más largo el plazo, más apuestas implícitamente a que los tipos no subirán por encima de lo que has fijado.
Una pista útil es comparar lo que paga un mismo banco a distintos plazos. Si ofrece más a seis meses que a dos años, está anticipando bajadas; si premia claramente los plazos largos, espera que los tipos se mantengan o suban. No es una predicción infalible, pero sí información gratuita.
Cómo elegir el plazo: la escalera de depósitos
La primera pregunta no es qué banco paga más, sino cuándo vas a necesitar el dinero. Un depósito a tres años con buena TAE es mala idea si dentro de doce meses vas a dar la entrada de un piso. El colchón de emergencia, además, no debería ir nunca a plazo: necesita estar disponible en el día.
Cuando no sabes si los tipos subirán o bajarán, la escalera de depósitos reduce el riesgo de equivocarte con todo el dinero a la vez. Consiste en repartir el ahorro en varios depósitos con vencimientos escalonados.
Ejemplo de escalera con 20.000 euros
- 5.000 euros a 6 meses.
- 5.000 euros a 12 meses.
- 5.000 euros a 18 meses.
- 5.000 euros a 24 meses.
- Cada vez que vence un tramo, lo renuevas al plazo más largo de la escalera (24 meses) si no lo necesitas.
Pasado el primer ciclo, tendrás un vencimiento cada seis meses: liquidez periódica sin penalizaciones y la posibilidad de aprovechar los tipos del momento. Si suben, renuevas cada tramo a mejor precio; si bajan, la parte larga sigue cobrando el tipo antiguo.
La escalera tiene un coste práctico: más contratos que vigilar y, a veces, importes mínimos que obligan a usar tramos más grandes. Con cantidades pequeñas puede bastar con dos peldaños, por ejemplo uno a seis meses y otro a dieciocho.
Plazo según el objetivo del dinero
- Fondo de emergencia: nunca a plazo; cuenta remunerada o cuenta con disponibilidad inmediata.
- Gasto previsto en menos de un año (vacaciones, coche, matrícula): depósito con vencimiento justo antes de esa fecha.
- Objetivo a dos o tres años (entrada de vivienda, reforma): escalera o depósito largo si el tipo compensa.
- Ahorro sin fecha: el depósito puede ser una parte, pero no suele ser la herramienta adecuada para todo.
Cuánto da un depósito de 10.000 euros a un año
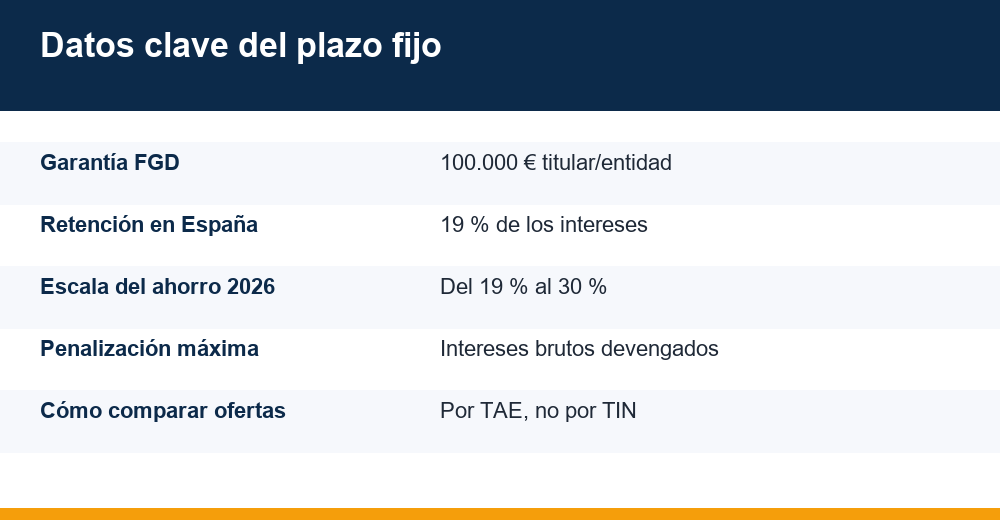
Los intereses de un depósito tributan en el IRPF como rendimientos del capital mobiliario y se integran en la base del ahorro. Cuando el banco es español, retiene el 19 % en el momento de pagarlos. Esa retención es un pago a cuenta: en la declaración de la Renta se aplica la escala del ahorro y se descuenta lo ya retenido.
| Base del ahorro (2026) | Tipo |
|---|---|
| Hasta 6.000 € | 19 % |
| De 6.000 a 50.000 € | 21 % |
| De 50.000 a 200.000 € | 23 % |
| De 200.000 a 300.000 € | 27 % |
| Más de 300.000 € | 30 % |
Con 10.000 euros a un año, la cuenta es sencilla porque la TAE a doce meses coincide prácticamente con el interés que cobrarás. Si no tienes otras rentas del ahorro importantes, tus intereses caerán en el primer tramo y el 19 % retenido será, en la práctica, el impuesto final.
| TAE a 12 meses | Intereses brutos | Retención 19 % | Intereses netos |
|---|---|---|---|
| 1,50 % | 150 € | 28,50 € | 121,50 € |
| 2,00 % | 200 € | 38 € | 162 € |
| 2,50 % | 250 € | 47,50 € | 202,50 € |
| 3,00 % | 300 € | 57 € | 243 € |
La rentabilidad real de los depósitos a plazo fijo es la neta menos la inflación. Si el IPC interanual que publica el INE supera tu rendimiento neto, estarás perdiendo poder adquisitivo aunque el saldo crezca. Por ejemplo, con un 2,5 % TAE el neto ronda el 2 %; con una inflación del 2,5 %, tu dinero compraría algo menos que hace un año.
Depósitos en bancos extranjeros
Muchas ofertas altas proceden de entidades europeas comercializadas a través de plataformas. Si la entidad no tiene presencia fiscal en España, normalmente no practica la retención española, pero los intereses deben declararse igualmente en la Renta. No es que tributen menos: simplemente pagas más tarde, y te toca a ti incluirlos correctamente en la declaración.
Qué pasa si cancelas antes del vencimiento
Depende de lo que diga el contrato. Lo habitual es que se permita la cancelación anticipada a cambio de una penalización, que debe figurar por escrito. Si el contrato no la prevé, no puedes cancelarlo unilateralmente: necesitarías llegar a un acuerdo con el banco. Cuando hay varios titulares, normalmente deben dar la orden todos ellos.
Según el Portal del Cliente Bancario del Banco de España, la penalización no puede superar el importe de los intereses brutos devengados hasta la fecha de cancelación. Puede pactarse como comisión o como un porcentaje sobre el tipo de interés.
- Lo que no pierdes: en un depósito tradicional, la penalización no debería comerse el capital por encima de los intereses generados.
- Lo que sí puede pasar: si te cobraron la retención sobre intereses ya liquidados y luego te aplican la penalización, el importe que recibes puede quedar ligeramente por debajo de lo depositado.
- Excepción: algunos depósitos no admiten cancelación anticipada, y en los estructurados es frecuente que la entidad no la permita.
Antes de firmar, busca en el documento precontractual tres datos: si se puede cancelar, cuánto cuesta y si se admite la cancelación parcial. Esta última opción es muy útil, porque te permite sacar solo lo necesario sin romper todo el plazo.
¿Están garantizados? El Fondo de Garantía de Depósitos
Sí. Los depósitos a plazo en entidades españolas están cubiertos por el Fondo de Garantía de Depósitos (FGD) hasta 100.000 euros por titular y por entidad. El límite es global: suma todas tus cuentas y depósitos en ese banco, no se aplica producto a producto.
El Banco de España explica con un ejemplo cómo funciona el cálculo en su guía sobre cuánto cubre el FGD: una pareja cotitular con 120.000 euros en un banco está cubierta por completo, mientras que con 240.000 euros solo quedarían garantizados 200.000.
Qué conviene saber sobre la cobertura
- Cubre cuentas corrientes, cuentas de ahorro y depósitos a plazo; no cubre fondos de inversión, planes de pensiones, acciones ni criptoactivos.
- Los productos estructurados en los que no se garantiza la devolución íntegra del capital no se consideran depósitos a efectos de la garantía; consulta siempre la documentación.
- Las sucursales en España de bancos de otros países de la UE están protegidas por el fondo de su país de origen, con la misma cobertura mínima de 100.000 euros.
- Hay casos excepcionales, como el dinero procedente de la venta de una vivienda ingresado en los tres meses anteriores, en los que la garantía puede superar ese límite.
Si tienes más de 100.000 euros, la solución práctica es repartir el ahorro entre varias entidades de grupos distintos. Comprueba que dos marcas comerciales no pertenecen a la misma ficha bancaria, porque entonces comparten un único límite.
¿Merece la pena frente a otras opciones?
Los depósitos a plazo fijo merecen la pena para un objetivo concreto: dinero que no puedes arriesgar y que no vas a necesitar durante un periodo conocido. No sirven para hacer crecer el patrimonio a largo plazo por encima de la inflación de forma consistente.
| Producto | Rentabilidad | Liquidez | Riesgo para el capital |
|---|---|---|---|
| Depósito a plazo | Fija y conocida | Baja hasta el vencimiento | Muy bajo (FGD hasta 100.000 €) |
| Cuenta remunerada | Variable, suele bajar con los tipos | Inmediata | Muy bajo (FGD) |
| Letras del Tesoro | Fija si mantienes al vencimiento | Media (mercado secundario) | Riesgo del Estado |
| Fondos de renta fija | Variable | Alta (días) | Puede haber pérdidas |
Frente a una cuenta remunerada, el depósito te protege si los tipos bajan, porque el interés queda fijado. Frente a las Letras del Tesoro, la diferencia principal es operativa y fiscal: las Letras se suscriben en subastas a través del Tesoro Público o de tu banco y no llevan retención, aunque su rendimiento tributa igualmente en la Renta. Si quieres dar el paso a otros activos, empieza por nuestra guía de renta fija para principiantes.
Cuándo no suele merecer la pena
- Cuando el dinero es tu colchón de emergencia y podrías necesitarlo cualquier día.
- Cuando la oferta exige vinculaciones (seguros, recibos, tarjetas) cuyo coste supera el interés extra.
- Cuando tu horizonte supera con holgura los cinco años y puedes asumir algo de volatilidad.
- Cuando la TAE neta queda claramente por debajo de la inflación prevista.
Una combinación razonable para muchos ahorradores: colchón de emergencia en cuenta remunerada, objetivos a uno o tres años en depósitos o Letras, y el horizonte largo en productos diversificados. Esto es contenido educativo, no asesoramiento financiero; tu situación personal manda.
Las 7 claves antes de firmar
Los rankings de ofertas se quedan viejos en semanas. Estos criterios, en cambio, sirven para comparar cualquier depósito que encuentres:
- Define el horizonte: elige el plazo según cuándo necesitarás el dinero, no según la TAE.
- Mira el ciclo de tipos: plazos cortos si suben, más largos si parecen haber tocado techo.
- Compara por TAE, no por TIN, y comprueba si es una oferta solo para clientes nuevos.
- Lee la letra pequeña de la vinculación: nómina, recibos o seguros pueden anular la ventaja.
- Calcula el neto: resta la retención del 19 % y compara con la inflación.
- Revisa la cancelación: si se permite, cuánto cuesta y si admite retiradas parciales.
- Vigila la garantía y la renovación: no superes 100.000 euros por entidad y desactiva la renovación automática si no te interesa.
Con estas siete comprobaciones, elegir entre los distintos depósitos a plazo fijo deja de ser una cuestión de perseguir titulares y pasa a ser una decisión que encaja con tus plazos y tu tolerancia al riesgo.
Preguntas frecuentes
¿Qué es un depósito a plazo fijo y cómo funciona?
Es un producto bancario en el que entregas dinero a una entidad durante un plazo pactado a cambio de un interés fijado desde el inicio. Al vencimiento recuperas el capital y los intereses, o los cobras periódicamente. Mientras dura el plazo, el dinero queda inmovilizado, y retirarlo antes suele implicar una penalización que debe recogerse en el contrato.
¿Cuánto da un depósito de 10.000 euros a un año?
Depende de la TAE. Al 2,50 % generaría unos 250 euros brutos; tras la retención del 19 %, recibirías aproximadamente 202,50 euros netos. Al 3 % serían 300 euros brutos y 243 netos. Para la mayoría de ahorradores, cuyas rentas del ahorro no superan 6.000 euros al año, ese 19 % coincide con el impuesto final en la Renta.
¿Qué pasa si cancelo un depósito antes de tiempo?
Si el contrato lo permite, el banco puede cobrarte una penalización que, según el Banco de España, no puede superar los intereses brutos devengados hasta ese momento. Si el contrato no prevé la cancelación, necesitas un acuerdo con la entidad. Por el efecto de la retención, podrías recibir algo menos de lo depositado.
¿Están garantizados los depósitos a plazo fijo?
Sí, los depósitos tradicionales en entidades españolas están cubiertos por el Fondo de Garantía de Depósitos hasta 100.000 euros por titular y entidad, sumando todas sus cuentas en ese banco. Las sucursales de bancos de la UE dependen del fondo de su país, con la misma cobertura. Los productos sin capital garantizado quedan fuera.