Una subida de tipos de interés del Banco Central Europeo no se queda en los titulares: acaba llegando a tu cuota hipotecaria, al coste de un préstamo, a lo que te paga el banco por tus ahorros y al precio de los bonos. En 2026 el BCE ha vuelto a endurecer su política monetaria por primera vez desde 2023, así que conviene entender qué cambia y qué puedes hacer. Esta guía repasa los seis efectos principales con números sencillos y un checklist final, sin predicciones.
Índice
Qué es una subida de tipos de interés y quién la decide
En la zona euro, los tipos oficiales los fija el Consejo de Gobierno del BCE, que se reúne aproximadamente cada seis semanas para decidir su política monetaria. El Banco de España participa en ese Consejo a través de su gobernador, pero no fija por su cuenta el precio del dinero en España.
El BCE maneja tres tipos de referencia y, cuando decide endurecer su política, suele mover los tres a la vez:
- Facilidad de depósito: lo que cobran los bancos por dejar su liquidez en el BCE de un día para otro. Hoy es el tipo que más guía al mercado.
- Operaciones principales de financiación: el precio al que los bancos piden prestado al BCE de forma ordinaria.
- Facilidad marginal de crédito: el coste de pedir liquidez urgente a un día; actúa como techo.
Cuando estos tipos suben, a los bancos les cuesta más financiarse y, a la vez, ganan más dejando dinero aparcado en el banco central. Ese cambio se traslada a los tipos del mercado interbancario, como el euríbor, y de ahí a hipotecas, préstamos, depósitos y bonos. La transmisión no es instantánea ni simétrica: los préstamos suelen encarecerse antes de que los depósitos empiecen a pagar más.
Un detalle práctico: el euríbor no espera a que el BCE actúe. Como refleja expectativas, a menudo se mueve semanas o meses antes de una decisión que el mercado da por hecha, y puede incluso bajar si los inversores anticipan recortes futuros.
Este cuadro resume, de un vistazo, quién suele salir ganando y quién perdiendo cuando sube el precio del dinero:
| Situación | Efecto habitual | Cuándo se nota |
|---|---|---|
| Hipoteca variable | Cuota más alta | En la próxima revisión |
| Hipoteca fija | Sin cambios | Nunca, mientras dure el fijo |
| Préstamo nuevo | TAE más alta | Al pedirlo |
| Depósito a plazo nuevo | Más rentabilidad | Con retraso y de forma parcial |
| Cuenta corriente | Poco o ningún cambio | Depende de la entidad |
| Bonos ya comprados | Bajan de precio | Inmediatamente en mercado |
¿Por qué sube el BCE los tipos de interés?
El mandato principal del BCE es la estabilidad de precios, que concreta en un objetivo de inflación del 2 % a medio plazo. Si los precios suben claramente por encima de ese nivel y existe el riesgo de que hogares y empresas den por hecho que seguirán subiendo, el banco central encarece el dinero para enfriar la demanda.
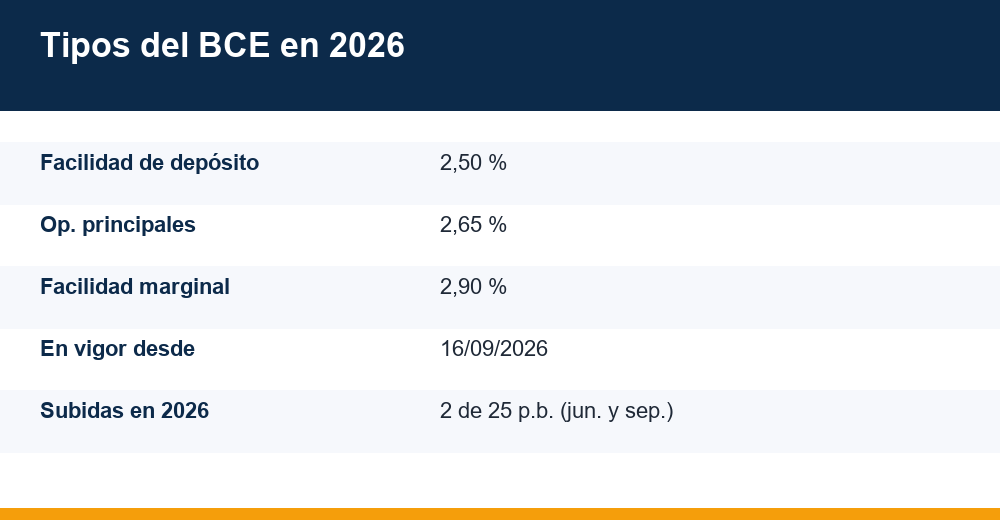
Esa es la lógica detrás de la subida de tipos de interés de 2026. Tras un ciclo de recortes que dejó la facilidad de depósito en el 2 % desde junio de 2025, el BCE la elevó 25 puntos básicos en junio de 2026 y otros 25 en septiembre. La serie histórica completa puede consultarse en la tabla oficial de tipos de interés del BCE.
| En vigor desde | Movimiento | Facilidad de depósito | Op. principales | Facilidad marginal |
|---|---|---|---|---|
| 11/06/2025 | Bajada de 25 p.b. | 2,00 % | 2,15 % | 2,40 % |
| 17/06/2026 | Subida de 25 p.b. | 2,25 % | 2,40 % | 2,65 % |
| 16/09/2026 | Subida de 25 p.b. | 2,50 % | 2,65 % | 2,90 % |
Las decisiones se anuncian en la reunión y entran en vigor unos días después, por eso las fechas de la tabla son las de aplicación. Las próximas reuniones de política monetaria están previstas para el 29 de octubre y el 17 de diciembre de 2026.
El BCE insiste en decidir reunión a reunión, sin comprometer una senda fija. Por eso el dato vigente siempre hay que comprobarlo en el calendario y los comunicados oficiales del BCE o del Banco de España, nunca en previsiones de prensa o de redes sociales.
Para poner el endurecimiento actual en contexto: entre julio de 2022 y septiembre de 2023 el BCE llevó la facilidad de depósito desde el -0,50 % hasta el 4 %, la escalada más rápida de su historia. Las dos subidas de 2026 suman medio punto, un movimiento mucho más moderado.
Efecto 1: cómo afecta la subida de tipos a tu hipoteca
Es la pregunta que más se repite, y la respuesta depende del tipo de préstamo que tengas firmado.
Hipoteca variable
Pagas un diferencial fijo más el euríbor (u otro índice) vigente en cada revisión, que suele ser semestral o anual según tu escritura. Si el índice ha subido desde la última revisión, la cuota sube; si ha bajado, baja. El valor oficial del euríbor se publica cada mes en la web del Banco de España.
Ejemplo orientativo para un capital pendiente de 150.000 euros a 20 años, con cuota calculada por el sistema francés:
| Tipo total aplicado | Cuota mensual aprox. | Diferencia vs 2,5 % |
|---|---|---|
| 2,50 % | 795 € | — |
| 3,00 % | 832 € | +37 € |
| 3,50 % | 870 € | +75 € |
| 4,00 % | 909 € | +114 € |
| 4,50 % | 949 € | +154 € |
Regla rápida para este tamaño de préstamo: cada medio punto adicional suma unos 37-40 euros al mes. Con un capital mayor o más años por delante, el impacto crece; si te quedan pocos años, se reduce.
Hipoteca fija y mixta
Con tipo fijo, la cuota no cambia aunque suban los tipos. En una mixta, solo te afecta cuando termina el tramo fijo inicial y pasas a pagar euríbor más diferencial. Si ese momento está cerca, revisa tu escritura para saber qué diferencial tendrás y desde qué fecha.
Opciones si tu cuota sube
- Pedir a tu banco una novación para pasar de variable a fijo o mixto. La Ley 5/2019 de crédito inmobiliario limita la compensación que puede cobrarse por este cambio en los contratos sujetos a ella; consulta tu escritura.
- Estudiar una subrogación a otra entidad con mejores condiciones, sumando todos los gastos y vinculaciones.
- Amortizar anticipadamente si tienes ahorro ocioso, eligiendo entre reducir cuota o plazo (reducir plazo suele ahorrar más intereses).
- Si tienes dificultades reales de pago, preguntar a tu entidad por las medidas de protección para deudores hipotecarios vigentes.
Efecto 2: préstamos personales, tarjetas y nueva financiación
La mayoría de los préstamos personales y de coche en España se firman a tipo fijo. Si ya tienes uno, tu cuota no se mueve. Lo que cambia es el precio de la financiación nueva: tras un endurecimiento del BCE, los bancos tienden a ofrecer TAE más altas y a ser más exigentes con el perfil del solicitante.
Las tarjetas revolving y los aplazamientos ya parten de intereses muy elevados, de modo que un cuarto de punto del BCE apenas altera su coste. Su riesgo es otro: si tu presupuesto se estrecha por la hipoteca, es más fácil acabar arrastrando deuda cara mes tras mes.
- Compara siempre la TAE, no solo el tipo nominal, e incluye comisiones de apertura y seguros vinculados.
- Si tienes un préstamo a tipo variable (menos habitual), revisa cuándo y con qué índice se actualiza.
- Prioriza cancelar la deuda más cara (tarjetas, microcréditos) antes que otros objetivos de ahorro.
- Evita encadenar financiaciones para cubrir gastos corrientes: es la señal de alarma más clara.
Si estabas pensando en financiar una compra grande, merece la pena pedir ofertas a varias entidades y negociar. La competencia entre bancos sigue existiendo aunque los tipos oficiales suban.
Efectos 3 y 4: depósitos y cuentas remuneradas
La cara amable de una subida de tipos de interés es que el ahorro vuelve a cobrar. Pero la traslación es lenta y desigual: en el ciclo alcista de 2022-2023, la banca española trasladó a los depósitos a plazo de los hogares solo una parte de la subida y prácticamente nada a las cuentas a la vista, algo que el propio Banco de España señaló en sus informes.
¿Conviene contratar un depósito cuando suben los tipos?
No existe un momento perfecto, porque nadie sabe con certeza dónde estarán los tipos dentro de un año. Lo que sí puedes hacer es elegir plazos con criterio:
- Plazos cortos (3-12 meses): te permiten reinvertir a tipos más altos si el BCE sigue subiendo.
- Plazos largos: aseguran la rentabilidad actual si después los tipos bajan, pero inmovilizan el dinero y suelen penalizar la cancelación anticipada.
- Escalera de depósitos: repartir el ahorro en varios vencimientos escalonados equilibra ambos riesgos y te da liquidez periódica.
Si quieres comparar condiciones, plazos y fiscalidad, tenemos una guía sobre cómo elegir depósitos a plazo fijo. Recuerda que el Fondo de Garantía de Depósitos cubre hasta 100.000 euros por titular y entidad, y que en España los intereses tributan como rendimientos del capital mobiliario en la base del ahorro.
Cuentas remuneradas y cuenta nómina
Las cuentas remuneradas reaccionan antes que los depósitos, aunque muchas ofrecen el tipo promocional solo durante unos meses o hasta un saldo máximo. Revisa la letra pequeña: comisiones de mantenimiento, requisito de domiciliar nómina o recibos y qué ocurre al acabar la promoción.
No dejes el colchón de emergencia en una cuenta que no paga nada si tu banco o un competidor ofrecen alternativas sin comisiones. Eso sí, la liquidez inmediata vale más que unas décimas extra de rentabilidad.
Efecto 5: qué pasa con los bonos y las Letras del Tesoro
Aquí está el efecto menos intuitivo. Cuando suben los tipos, los bonos ya emitidos bajan de precio. La razón es sencilla: si hoy se emiten bonos nuevos que pagan más, nadie pagará lo mismo por uno antiguo con cupón inferior, así que su precio cae hasta que su rentabilidad se iguala con la del mercado.
La sensibilidad depende de la duración: cuanto más largo es el bono, más se mueve su precio. Una aproximación habitual es que el precio varía en torno a la duración multiplicada por el cambio de rentabilidad.
| Activo | Duración aprox. | Efecto de +1 punto en rentabilidad |
|---|---|---|
| Letra del Tesoro a 6 meses | 0,5 años | Caída de precio cercana al 0,5 % |
| Bono a 3 años | ≈ 2,8 años | Caída cercana al 2,8 % |
| Obligación a 10 años | ≈ 8,5 años | Caída cercana al 8,5 % |
| Fondo de renta fija a corto | Según folleto | Pérdida temporal moderada |
Las cifras son aproximadas y solo ilustran el orden de magnitud. Si mantienes un bono hasta vencimiento y el emisor paga, cobras el nominal y los cupones pactados: la caída de precio solo se materializa si vendes antes. Un fondo de renta fija, en cambio, no tiene vencimiento, por lo que su valor liquidativo sí refleja esas oscilaciones.
Para quien compra ahora, el escenario es más favorable: las nuevas Letras y bonos tienden a emitirse con rentabilidades más altas cuando el BCE endurece su política. Si estás empezando, te recomendamos nuestra guía de renta fija para principiantes, donde explicamos cupón, TIR y riesgo de crédito con calma.
Efecto 6: subida de tipos de interés e inflación
El objetivo final de encarecer el dinero es frenar la subida de precios. El mecanismo funciona por varias vías: el crédito más caro reduce el consumo y la inversión financiados con deuda, ahorrar se vuelve más atractivo y el banco central envía la señal de que no tolerará una inflación persistente. Si necesitas repasar conceptos, aquí explicamos qué es la inflación y cómo se mide.
El efecto no es inmediato. La política monetaria actúa con retardos de varios trimestres, y las subidas no pueden abaratar directamente el petróleo o el gas cuando la inflación procede de un choque energético. Lo que buscan es evitar efectos de segunda ronda: que salarios y márgenes empresariales se ajusten al alza y conviertan un repunte puntual en algo duradero.
Para tu bolsillo, la clave es la rentabilidad real: lo que ganas descontando la inflación. Un depósito al 2,5 % con una inflación del 3 % sigue perdiendo poder adquisitivo, aunque mucho menos que un dinero parado al 0 %. Para comparar, consulta el IPC que publica cada mes el INE.
- Rentabilidad nominal: lo que te promete el producto.
- Rentabilidad real: nominal menos inflación (aproximación).
- Rentabilidad neta: después de impuestos y comisiones.
Checklist: qué hacer cuando el BCE sube tipos
No hace falta reaccionar a cada reunión del BCE, pero sí revisar tu situación cuando cambia el ciclo tras una subida de tipos de interés. Este repaso te lleva menos de una hora:
- Localiza tu escritura hipotecaria y anota índice, diferencial, fecha de la próxima revisión y condiciones de cambio a fijo.
- Calcula tu cuota con un euríbor medio punto y un punto por encima del actual, y comprueba que tu presupuesto lo soporta.
- Pide por escrito a tu banco una oferta de novación y compárala con al menos otra entidad.
- Ordena tus deudas por TAE y dirige el ahorro extra a la más cara.
- Revisa cuánto te paga tu cuenta y mueve el exceso de liquidez a productos remunerados sin comisiones.
- Si contratas depósitos, valora una escalera de vencimientos en lugar de un único plazo.
- Antes de vender bonos o fondos de renta fija por una caída de precio, revisa tu horizonte temporal y la duración de la cartera.
- Mantén un fondo de emergencia de varios meses de gastos en un producto líquido.
- Consulta el calendario oficial del BCE y los comunicados del Banco de España para el dato vigente; desconfía de titulares que prometen saber la próxima decisión.
Este contenido es educativo y no constituye asesoramiento financiero personalizado. Si tu caso es complejo, por ejemplo una hipoteca con varias vinculaciones o una cartera de inversión relevante, conviene revisarlo con un profesional independiente.
Preguntas frecuentes
¿Cuánto tarda en notarse una subida del BCE en mi hipoteca variable?
Depende de la fecha de revisión de tu préstamo. El euríbor suele anticipar las decisiones del BCE, pero tu cuota solo cambia cuando llega la revisión semestral o anual pactada en la escritura. Si tu última revisión fue hace poco, puedes tardar varios meses en notar el impacto; si toca en breve, se reflejará en el siguiente recibo.
¿Por qué el BCE ha subido los tipos en 2026?
Porque su mandato es mantener la inflación en torno al 2 % a medio plazo y, cuando los precios amenazan con quedarse por encima de ese objetivo, encarece el dinero. En 2026 subió sus tipos 25 puntos básicos en junio y otros 25 en septiembre, hasta dejar la facilidad de depósito en el 2,50 %.
¿Pierdo dinero en mis bonos si suben los tipos?
Su precio de mercado baja, más cuanto mayor es la duración del bono. Sin embargo, si lo mantienes hasta vencimiento y el emisor cumple, cobrarás el nominal y todos los cupones previstos. La pérdida solo se materializa si vendes antes. En fondos de renta fija, sin vencimiento, la caída sí se refleja en el valor liquidativo.
¿Las subidas de tipos bajan la inflación de inmediato?
No. La política monetaria actúa con retardos de varios trimestres porque necesita tiempo para enfriar el crédito, el consumo y la inversión. Además, no puede abaratar directamente la energía. Su objetivo es evitar que un repunte puntual de precios se traslade a salarios y márgenes y se convierta en inflación persistente.