La renta fija para principiantes es la puerta de entrada más tranquila a la inversión: prestas tu dinero a un Estado, una empresa o un banco y sabes de antemano cuánto te pagarán y cuándo. Pero “fija” no significa “sin riesgo”, y elegir mal el producto o el plazo puede costarte rentabilidad o liquidez. En esta guía comparamos siete productos en una sola tabla y te explicamos, con números, qué les ocurre a tus bonos cuando se mueven los tipos de interés.
Índice
Qué es la renta fija y cómo funciona
Un producto de renta fija es, en esencia, un préstamo. Tú pones el dinero y el emisor (el Tesoro Público, una empresa o una entidad financiera) se compromete a devolvértelo en una fecha concreta, el vencimiento, junto con una remuneración pactada.
Esa remuneración puede llegar de dos formas. En unos casos recibes pagos periódicos llamados cupones, normalmente anuales, como en los Bonos y Obligaciones del Estado. En otros compras el título por debajo de su valor nominal y al vencimiento te devuelven el importe completo: es lo que ocurre con las Letras del Tesoro, que se adquieren al descuento y se amortizan a 1.000 euros por título.
Los elementos que conviene identificar en cualquier activo de renta fija son siempre los mismos:
- Emisor: quién te debe el dinero y qué solvencia tiene.
- Nominal: el importe que te devolverán al vencimiento.
- Cupón o tipo de interés: lo que cobras por prestar tu dinero.
- Vencimiento: cuándo recuperas el capital.
- Precio de mercado: lo que vale el título hoy si quisieras venderlo antes de tiempo.
Ese último punto es el que más confunde a quien empieza. Si mantienes el título hasta el final y el emisor paga, cobras exactamente lo prometido. Si vendes antes, el precio dependerá de cómo hayan evolucionado los tipos de interés desde que compraste.
Otro concepto útil es la TIR o rentabilidad a vencimiento: el rendimiento anual que obtienes si compras hoy al precio de mercado y conservas el título hasta el final. Es la cifra que debes usar para comparar productos con plazos y cupones distintos, no el cupón a secas.
Renta fija y renta variable: diferencias clave
Cuando compras una acción te conviertes en propietario de una parte de la empresa: participas en sus beneficios, pero nadie te garantiza dividendos ni la devolución de lo invertido. Cuando compras un bono eres acreedor: la empresa o el Estado te debe una cantidad concreta en una fecha concreta.
| Aspecto | Renta fija | Renta variable |
|---|---|---|
| Papel del inversor | Acreedor (prestamista) | Socio (propietario) |
| Rentabilidad | Pactada de antemano | Incierta, depende de la empresa |
| Volatilidad | Baja o moderada | Alta |
| Vencimiento | Sí, fecha fija | No tiene |
| Prioridad en quiebra | Cobra antes que el accionista | Cobra la última |
| Horizonte típico | Corto y medio plazo | Largo plazo |
Ninguna es mejor que la otra en abstracto. La renta fija aporta estabilidad y previsibilidad; la renta variable, más potencial de crecimiento a largo plazo a cambio de sustos por el camino. Muchas carteras combinan ambas en función de la edad, los objetivos y la tolerancia al riesgo de cada persona, algo que desarrollamos en nuestra guía sobre cómo empezar a invertir con poco dinero.
En la práctica, la renta fija para principiantes cumple tres funciones dentro de una cartera: guardar el dinero que necesitarás en pocos años, amortiguar las caídas de la bolsa y generar ingresos previsibles.
Los 7 productos de renta fija para principiantes
Estos son los productos que encontrarás con más frecuencia en España. Los tres primeros son deuda pública emitida por el Tesoro, con plazos y características fijados por el propio emisor.
1. Letras del Tesoro
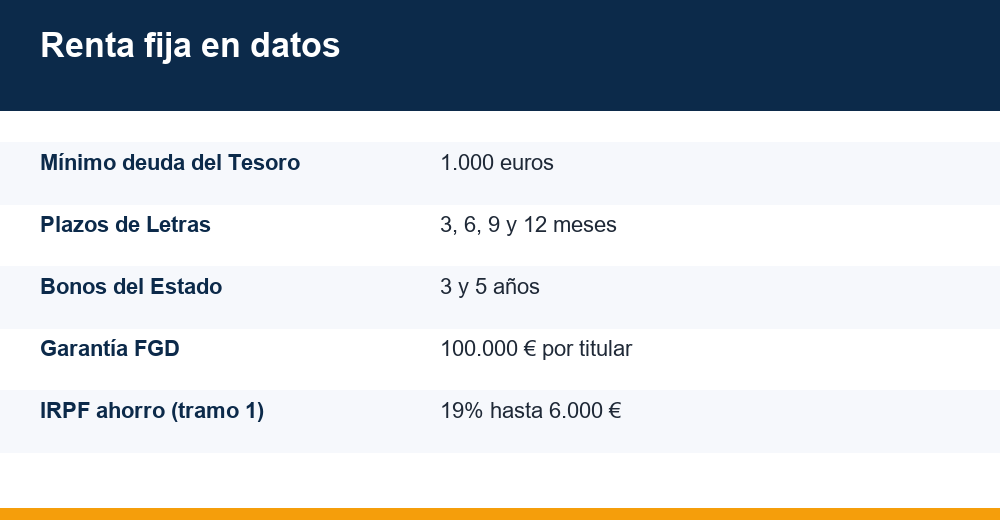
Son deuda pública a corto plazo. El Tesoro las emite mediante subasta a 3, 6, 9 y 12 meses, con un importe mínimo de 1.000 euros por petición. No pagan cupón: su rentabilidad es la diferencia entre el precio de compra y los 1.000 euros que recibes al vencimiento. Si quieres el detalle del proceso, tienes una guía específica sobre cómo comprar Letras del Tesoro paso a paso.
2. Bonos del Estado
Deuda pública a medio plazo. Las emisiones habituales son a 3 y 5 años y pagan un cupón anual. Al vencimiento se devuelve el nominal. El mínimo también es de 1.000 euros.
3. Obligaciones del Estado
Funcionan igual que los bonos, pero a plazos superiores a cinco años: las referencias más habituales son a 10, 15 y 30 años, y el Tesoro emite de forma ocasional otros plazos, como 7, 20 o 50 años. Cuanto más largo el plazo, más sensibles son a los cambios en los tipos de interés, como veremos con un ejemplo.
4. Depósitos a plazo fijo
Técnicamente no son valores negociables, sino un contrato con tu banco, pero cumplen la misma función: inmovilizas el dinero durante un plazo a cambio de un interés conocido. Están cubiertos por el Fondo de Garantía de Depósitos hasta 100.000 euros por titular y entidad. Comparamos las ofertas y sus condiciones en el artículo sobre depósitos a plazo fijo.
5. Renta fija privada: bonos corporativos y pagarés
Los emiten empresas para financiarse. Suelen ofrecer más rentabilidad que la deuda pública porque el riesgo de impago es mayor. Los pagarés son el equivalente empresarial de las letras (corto plazo, al descuento). Antes de comprarlos conviene revisar el folleto y la calificación crediticia del emisor.
6. Fondos de inversión de renta fija
Reúnen el dinero de muchos partícipes y lo invierten en una cartera diversificada de bonos. Hay fondos monetarios, de corto plazo, de largo plazo, de deuda pública o corporativa. Su gran ventaja es la diversificación y la posibilidad de traspasar entre fondos sin tributar; su inconveniente, que no tienen un vencimiento fijo y su valor liquidativo fluctúa cada día.
7. ETF de renta fija
Son fondos cotizados que replican un índice de bonos. Se compran y venden en bolsa como una acción, con comisiones de gestión normalmente bajas. Para un principiante tienen un matiz fiscal: en España las personas físicas no se benefician del régimen de traspasos sin tributar que sí tienen los fondos tradicionales.
Tabla comparativa: riesgo, liquidez, mínimo y fiscalidad
Los siete productos, lado a lado, con los cuatro criterios que más pesan cuando se empieza. Los datos de riesgo y liquidez son orientativos y dependen del emisor concreto.
| Producto | Riesgo | Liquidez | Mínimo | Retención/fiscalidad |
|---|---|---|---|---|
| Letras del Tesoro | Muy bajo (Estado) | Media: venta antes de vencer a precio de mercado | 1.000 € | Base del ahorro; sin retención |
| Bonos del Estado (3-5 años) | Bajo; algo de riesgo de tipos | Mercado secundario | 1.000 € | Cupones con retención del 19% |
| Obligaciones (más de 5 años) | Bajo de impago; alto de tipos | Mercado secundario | 1.000 € | Cupones con retención del 19% |
| Depósito a plazo fijo | Muy bajo (FGD hasta 100.000 €) | Baja; cancelar puede penalizar | Según banco | Intereses con retención del 19% |
| Bonos corporativos y pagarés | Medio-alto según emisor | Variable, a veces escasa | Según emisión | Base del ahorro; retención habitual del 19% |
| Fondo de renta fija | Bajo a medio según cartera | Alta (reembolso en pocos días) | Desde pocos euros, según fondo | Tributa al reembolsar; traspasos sin tributar |
| ETF de renta fija | Bajo a medio según índice | Alta (cotiza en bolsa) | Precio de una participación | Tributa al vender; sin traspasos |
Dos lecturas rápidas de la tabla. Si buscas máxima sencillez y sabes que no tocarás el dinero, letras y depósitos son los candidatos naturales. Si prefieres poder retirar el dinero cuando quieras y diversificar, los fondos encajan mejor, a cambio de aceptar oscilaciones en su valor.
Los mínimos de depósitos, fondos y emisiones privadas cambian según la entidad y el producto, así que revisa siempre el documento de datos fundamentales antes de contratar.
Qué pasa con los bonos cuando suben los tipos de interés
Este es el punto que más conviene entender con números. El precio de un bono y los tipos de interés del mercado se mueven en sentido contrario. Si los tipos suben, los bonos que ya existen, con cupones más bajos, pierden atractivo y su precio baja. Si los tipos bajan, ocurre lo contrario.
Ejemplo con un bono a 5 años
Imagina que compras un bono de 1.000 euros de nominal, a 5 años, con un cupón del 2% anual. Al día siguiente, el mercado pasa a exigir un 3% a bonos similares. ¿Quién te pagaría 1.000 euros por tu bono al 2% pudiendo comprar uno nuevo al 3%? Nadie. Para que tu bono rinda lo mismo que el nuevo, su precio tiene que caer hasta unos 954 euros (cálculo aproximado descontando cupones y nominal al 3%), una caída cercana al 4,6%.
El mismo caso con una obligación a 10 años
Con un plazo de 10 años y las mismas condiciones (cupón del 2% y subida del mercado al 3%), el precio teórico baja hasta unos 915 euros, una pérdida aproximada del 8,5%. A más plazo, más sensibilidad. Esa sensibilidad se mide con un indicador llamado duración.
| Plazo del bono (cupón 2%) | Precio si el mercado pide 3% | Variación aproximada |
|---|---|---|
| 1 año | ≈ 990 € | ≈ -1% |
| 5 años | ≈ 954 € | ≈ -4,6% |
| 10 años | ≈ 915 € | ≈ -8,5% |
La buena noticia: si mantienes el bono hasta el vencimiento, esa caída es solo temporal y sobre el papel. Seguirás cobrando tus cupones del 2% y recuperarás los 1.000 euros. El riesgo de tipos solo se convierte en pérdida real si necesitas vender antes. Por eso, en la renta fija para principiantes, la regla de oro es ajustar el plazo del producto al momento en que vas a necesitar el dinero.
El efecto también funciona a tu favor: si los tipos bajan del 2% al 1%, ese mismo bono a 10 años subiría de precio en una proporción parecida. Quien compra deuda a largo plazo está, en parte, apostando por la evolución futura de los tipos.
En los fondos de renta fija el efecto es directo, porque no tienen vencimiento: su valor liquidativo baja cuando suben los tipos, en mayor medida cuanto mayor sea la duración media de su cartera.
¿Se puede perder dinero en renta fija?
Sí, aunque en productos de calidad y bien elegidos es poco frecuente. Estos son los riesgos reales que debes conocer:
- Riesgo de tipos de interés: pérdida si vendes antes del vencimiento tras una subida de tipos, como en el ejemplo anterior.
- Riesgo de crédito: que el emisor no pague. Es muy bajo en la deuda del Estado y más relevante en bonos corporativos con baja calificación.
- Riesgo de liquidez: no encontrar comprador a un precio razonable cuando quieres vender, algo habitual en emisiones privadas pequeñas.
- Riesgo de inflación: si los precios suben más que tu rentabilidad, pierdes poder adquisitivo aunque el saldo nominal crezca.
- Comisiones: custodia, compra o gestión pueden comerse buena parte de un rendimiento modesto.
La inflación merece un comentario aparte, porque es la pérdida más silenciosa. Si tu letra rinde un 3% y la inflación anual es del 3,5%, en términos reales has perdido. Puedes consultar la evolución del IPC en el INE antes de comparar rentabilidades.
Antes de tu primera compra, merece la pena repasar las fichas y guías del inversor que publica la Comisión Nacional del Mercado de Valores (CNMV), el supervisor de los mercados de valores en España, donde también puedes comprobar si una entidad está registrada.
¿Qué es mejor, letras del Tesoro o depósitos?
Es la duda más repetida entre quienes se inician en la renta fija, y la respuesta depende de tres factores: rentabilidad, garantía y fiscalidad.
| Criterio | Letras del Tesoro | Depósito a plazo fijo |
|---|---|---|
| Quién responde | El Estado | El banco (con FGD hasta 100.000 €) |
| Rentabilidad | La fija cada subasta | La fija cada banco |
| Retención al cobrar | Sin retención | 19% en el momento del abono |
| Salida anticipada | Venta en mercado a precio variable | Cancelación, a veces con penalización |
| Límite de importe garantizado | Sin límite (riesgo Estado) | 100.000 € por titular y entidad |
En cuanto a rentabilidad, no hay un ganador permanente. Hay épocas en las que la subasta de Letras a 12 meses supera a la mayoría de depósitos y otras en las que algunos bancos lanzan promociones por encima. Las condiciones cambian en cada subasta y en cada oferta bancaria, así que compara la rentabilidad de la última subasta publicada por el Tesoro con las ofertas vigentes el día que vayas a invertir.
Fíjate también en la letra pequeña de los depósitos: algunos tipos atractivos solo se aplican a clientes nuevos, a importes limitados o exigen domiciliar la nómina.
Como regla práctica, las letras ganan si inviertes más de 100.000 euros en una misma entidad o valoras la ausencia de retención; los depósitos ganan en comodidad cuando un banco ofrece un tipo claramente superior y te sientes cómodo con la cobertura del FGD.
Cómo tributan los rendimientos de la renta fija
En el IRPF, los intereses, cupones y rendimientos de letras y bonos son rendimientos del capital mobiliario y se integran en la base imponible del ahorro. Las ganancias de fondos y ETF, en cambio, son ganancias patrimoniales, aunque tributan en la misma base.
| Base liquidable del ahorro | Tipo aplicable (2026, régimen común) |
|---|---|
| Hasta 6.000 € | 19% |
| De 6.000 a 50.000 € | 21% |
| De 50.000 a 200.000 € | 23% |
| De 200.000 a 300.000 € | 27% |
| Más de 300.000 € | 30% |
Lo que cambia entre productos es el momento y la forma de pagar:
- Letras del Tesoro: para personas físicas no soportan retención; declaras la diferencia entre el valor de amortización y el de compra en la Renta del año del vencimiento.
- Bonos y Obligaciones: los cupones llevan una retención del 19% al cobrarse; la amortización final no está sujeta a retención, aunque la diferencia con el precio de compra sí se declara.
- Depósitos: el banco retiene el 19% de los intereses al abonarlos y luego ajustas en la declaración.
- Fondos de renta fija: no pagas nada mientras mantienes la inversión; tributas al reembolsar, y puedes traspasar a otro fondo sin pasar por Hacienda.
- ETF: tributan al vender, sin posibilidad de traspaso fiscal para particulares.
Un ejemplo sencillo: si compras una Letra a 12 meses por 970 euros y te devuelven 1.000, obtienes un rendimiento de 30 euros. No te retienen nada, pero en la declaración de ese año tributarás por esos 30 euros al tipo de la base del ahorro que te corresponda.
La retención es un pago a cuenta, no el impuesto final: si tus rendimientos del ahorro superan 6.000 euros, la Agencia Tributaria te aplicará el tramo que corresponda. País Vasco y Navarra tienen normativa propia. Ante dudas concretas, el manual de la Renta de la Agencia Tributaria es la referencia oficial.
Renta fija para principiantes: cómo empezar paso a paso
Con todo lo anterior, este es un itinerario sencillo para dar tus primeros pasos sin cometer errores de manual:
- Define el plazo: ¿cuándo vas a necesitar el dinero? Esa fecha decide si te encajan letras, bonos o un fondo de corto plazo.
- Ten un colchón aparte: no inmovilices el fondo de emergencia; deja varios meses de gastos en una cuenta disponible.
- Elige el canal: la deuda del Estado puede comprarse directamente al Tesoro (a través de su plataforma Tesoro Directo) o en el Banco de España, o a través de bancos y brókeres; los depósitos, en tu banco; los fondos, en gestoras o comercializadoras.
- Compara costes: comisiones de compra, custodia y gestión reducen una rentabilidad que de por sí es moderada.
- Lee la documentación: folleto, documento de datos fundamentales y calendario de subastas.
- Escalona vencimientos: repartir el dinero entre varios plazos (por ejemplo, letras a 3, 6 y 12 meses) reduce el riesgo de reinvertir todo en un mal momento.
Un error frecuente es perseguir la rentabilidad más alta sin mirar quién la paga. Un bono corporativo que ofrece varios puntos más que la deuda del Estado lo hace por algo: el mercado está cobrando un riesgo. Para la renta fija para principiantes, la deuda pública y los depósitos garantizados son el terreno más seguro.
Recuerda que este contenido es educativo y no constituye asesoramiento financiero personalizado. Si tu situación es compleja o manejas importes elevados, conviene consultar con un asesor registrado en la CNMV.
Preguntas frecuentes
¿Cuánto dinero necesito para empezar en renta fija?
Para comprar Letras, Bonos u Obligaciones del Estado en subasta, el mínimo es de 1.000 euros por petición, y en múltiplos de esa cantidad. Los depósitos tienen mínimos que fija cada banco, y muchos fondos de renta fija permiten empezar con cantidades muy pequeñas, a veces desde unos pocos euros o una sola participación, según la gestora.
¿Se puede perder dinero en renta fija?
Sí. Si vendes un bono antes de su vencimiento después de una subida de tipos, puedes venderlo por debajo de lo que pagaste. También existe el riesgo de impago del emisor, muy bajo en deuda del Estado y mayor en empresas. Además, si la inflación supera tu rentabilidad, pierdes poder adquisitivo aunque el capital nominal se mantenga.
¿Qué es mejor, letras del Tesoro o depósitos?
Depende del momento. Las letras no tienen retención y no están sujetas al límite de 100.000 euros del Fondo de Garantía de Depósitos, porque responde el Estado. Los depósitos son más cómodos y a veces ofrecen más interés en promociones. Lo sensato es comparar la rentabilidad de la última subasta con las ofertas bancarias el día que vayas a invertir.
¿Cómo tributan los rendimientos de la renta fija?
Se integran en la base del ahorro del IRPF, que en 2026 tributa del 19% (hasta 6.000 euros) al 30% (más de 300.000 euros). Cupones de bonos e intereses de depósitos llevan una retención del 19% al cobrarse; las Letras, para personas físicas, no. Los fondos tributan solo al reembolsar y permiten traspasos sin pasar por Hacienda.