Aprender cómo empezar a invertir es uno de los pasos más rentables que puedes dar por tu futuro económico, y la buena noticia es que ya no hace falta un gran capital para conseguirlo. En esta guía práctica y actualizada a 2026 verás, paso a paso, qué conviene preparar antes, cómo elegir dónde poner tu dinero y qué errores evitar. Todo explicado en un lenguaje sencillo, sin tecnicismos innecesarios, para que puedas pasar de la teoría a la acción con confianza.
Índice
Por qué invertir y no solo ahorrar
Guardar dinero en una cuenta corriente parece la opción más segura, pero tiene un enemigo silencioso: la inflación. Cuando los precios suben de forma sostenida, esa misma cantidad de dinero te permite comprar cada vez menos cosas con el paso de los años. Si tus ahorros no crecen al menos al ritmo del coste de la vida, en la práctica están perdiendo poder adquisitivo aunque el saldo no baje.
Invertir consiste en poner ese dinero a trabajar para que, con el tiempo, genere más dinero. Uno de los grandes motores de ese crecimiento es el interés compuesto: los rendimientos que vas obteniendo se suman a tu capital y, a su vez, pueden generar nuevos rendimientos. Cuanto antes empieces, más tiempo tendrá ese efecto acumulativo para trabajar a tu favor.
Por eso conviene no aplazar la decisión: el tiempo es el ingrediente más valioso de cualquier inversión. Empezar unos años antes, aunque sea con cantidades modestas, puede marcar una diferencia notable frente a arrancar más tarde con aportaciones mayores, precisamente porque el interés compuesto necesita años para desplegar todo su potencial. Cada mes que esperas es una oportunidad de crecimiento que no vuelve.
Conviene distinguir tres actitudes que a menudo se confunden. Ahorrar es apartar dinero y mantenerlo seguro y disponible; invertir es asumir un riesgo controlado para hacerlo crecer a lo largo de los años; y especular es buscar ganancias rápidas apostando a los movimientos de corto plazo.
| Concepto | Objetivo | Riesgo | Horizonte |
|---|---|---|---|
| Ahorrar | Preservar y tener liquidez | Muy bajo | Corto plazo |
| Invertir | Hacer crecer el patrimonio | Moderado | Medio y largo plazo |
| Especular | Ganancia rápida | Muy alto | Muy corto plazo |
Este es el matiz clave a la hora de comprender cómo empezar a invertir: no se trata de adivinar qué acción se disparará mañana, sino de construir patrimonio de forma paciente y ordenada. La especulación puede resultar emocionante, pero se parece más a un juego de azar que a una estrategia financiera sensata.
Lo que debes tener listo antes de invertir
Invertir sin unos cimientos sólidos es como construir sobre arena. Antes de destinar un solo euro a los mercados, conviene ordenar tu situación financiera para no verte obligado a rescatar tus inversiones en el peor momento posible.
- Un presupuesto realista. Un método sencillo es la regla 50/30/20: destinar en torno al 50 % de tus ingresos a necesidades, un 30 % a gastos personales y alrededor del 20 % al ahorro y la inversión.
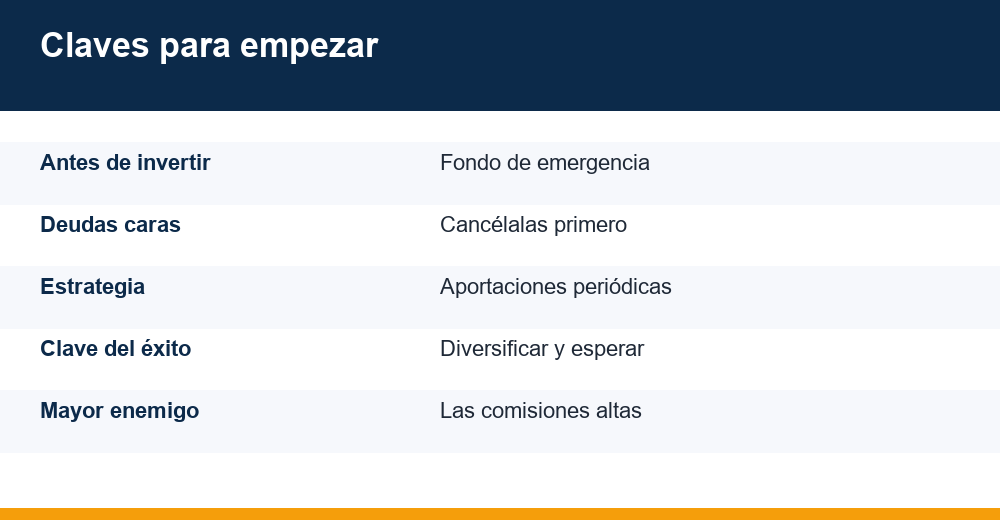
- Cancelar las deudas caras. Los intereses de una tarjeta de crédito suelen costar mucho más de lo que rinde cualquier inversión prudente, así que quitártelas de encima equivale a una de las rentabilidades más seguras que puedes conseguir.
- Un fondo de emergencia. Reserva el equivalente a entre tres y seis meses de gastos esenciales en una cuenta de fácil acceso, separada del dinero que vas a invertir.
- Invertir solo excedentes. El capital que lleves a los mercados debe ser dinero que no vayas a necesitar a corto plazo y cuya oscilación no te quite el sueño.
El fondo de emergencia es, probablemente, el paso más importante de todos. Su función no es crecer, sino estar disponible al instante ante un imprevisto —una avería, un gasto médico o la pérdida de ingresos— para que nunca tengas que vender tus inversiones con pérdidas por una simple urgencia.
¿Dónde guardar ese colchón? Lo ideal es una cuenta remunerada, un depósito a corto plazo o un fondo del mercado monetario: opciones líquidas y de bajo riesgo donde el dinero esté disponible en pocos días. Aquí no busques rentabilidad; su misión es la tranquilidad, no el crecimiento. Recuerda, además, que el dinero de una cuenta o un depósito suele estar cubierto por el fondo de garantía de depósitos de tu país hasta cierto límite, algo que las inversiones no tienen.
Cumplidos estos requisitos, ya cuentas con una red de seguridad. A partir de ahí, cualquier caída puntual de los mercados será un contratiempo llevadero y no una emergencia que te obligue a deshacer tu plan a destiempo.
Define tus objetivos y tu horizonte temporal
No es lo mismo ahorrar para un viaje el año que viene que preparar tu jubilación dentro de tres décadas. Por eso, antes de elegir productos concretos, conviene poner por escrito para qué inviertes y, sobre todo, cuándo necesitarás ese dinero.
Un buen objetivo es concreto y medible: no es lo mismo decir «quiero ahorrar» que plantearse «reunir la entrada de una vivienda dentro de unos ocho años». Poner una meta y una fecha te permite estimar cuánto aportar cada mes y elegir el nivel de riesgo adecuado. Cuanto más nítida sea la meta, más fácil te resultará mantener la disciplina cuando el mercado se complique.
El horizonte temporal es determinante: cuanto más lejos esté tu meta, más oscilaciones puedes permitirte por el camino, porque tendrás tiempo de sobra para recuperarte de las caídas. Si necesitas el dinero pronto, en cambio, lo sensato es asumir menos riesgo y priorizar la estabilidad frente a la rentabilidad.
| Horizonte | Duración orientativa | Ejemplo de objetivo | Enfoque habitual |
|---|---|---|---|
| Corto plazo | Menos de 3 años | Un viaje o un coche | Prudente y líquido |
| Medio plazo | Entre 3 y 10 años | Entrada de una vivienda | Riesgo moderado |
| Largo plazo | Más de 10 años | Jubilación o independencia | Mayor peso en renta variable |
Ten en cuenta que puedes perseguir varios objetivos a la vez, cada uno con su propio horizonte y su propia estrategia. De hecho, separar mentalmente —o en cuentas distintas— el dinero de cada meta ayuda a tomar mejores decisiones y a no mezclar el corto con el largo plazo.
Conoce tu perfil de riesgo
Tu perfil de riesgo refleja cuánta incertidumbre eres capaz de asumir, tanto por tu situación económica (tu capacidad) como por tu carácter (tu tolerancia emocional). Suele resumirse en tres grandes categorías: conservador, moderado y arriesgado.
Conviene separar tres ideas que no siempre coinciden. La capacidad de riesgo depende de tu situación objetiva: ingresos, patrimonio y horizonte. La tolerancia es puramente emocional: cómo encajas las caídas sin perder la calma. Y la necesidad de riesgo es cuánta rentabilidad requieres de verdad para alcanzar tu meta. Un buen plan busca el equilibrio entre las tres y no fuerza ninguna.
Conocer tu perfil es esencial para saber cómo empezar a invertir sin sobresaltos, porque de nada sirve una cartera muy rentable sobre el papel si sus caídas te llevan a vender presa del pánico. Para orientarte, hazte estas preguntas con sinceridad:
- ¿Cómo reaccionarías si tu inversión perdiera una parte importante de su valor en unos meses: venderías, esperarías o comprarías más?
- ¿En cuánto tiempo prevés necesitar este dinero?
- ¿Tienes ingresos estables y un fondo de emergencia que te respalde?
- ¿Cuánta experiencia previa tienes con los vaivenes de los mercados?
| Perfil | Tolerancia a las caídas | Reparto orientativo |
|---|---|---|
| Conservador | Baja | Más peso en renta fija |
| Moderado | Media | Equilibrio entre renta fija y variable |
| Arriesgado | Alta | Mayor peso en renta variable |
No existe un perfil mejor que otro: el adecuado es el que te permite dormir tranquilo y mantener el rumbo cuando los mercados se ponen nerviosos. Un plan que no puedes sostener emocionalmente es un plan condenado a fracasar.
Cómo empezar a invertir con poco dinero, paso a paso
Aquí llega la parte práctica. La gran ventaja de hoy es que no necesitas una fortuna para dar tus primeros pasos: muchas plataformas permiten comenzar con aportaciones muy modestas e incluso comprar fracciones de productos, de modo que el capital deja de ser una barrera de entrada.
La primera regla de oro es diversificar, es decir, no concentrar todo tu dinero en una sola empresa o sector. La forma más sencilla y económica de lograrlo es a través de fondos indexados para principiantes, que replican un índice amplio y, con una sola aportación, te dan exposición a cientos o miles de compañías a la vez.
La segunda regla es la constancia. En lugar de intentar acertar el momento perfecto para entrar —algo que ni los profesionales logran de forma fiable—, muchos inversores optan por las aportaciones periódicas: invertir una cantidad fija cada mes, pase lo que pase. Esta técnica suaviza el precio medio de compra y elimina buena parte del estrés emocional.
Antes de abrir una cuenta, dedica un rato a comparar. Fíjate en que la entidad esté regulada por el organismo supervisor de tu país, en que las comisiones sean claras y competitivas y en que ofrezca los productos que buscas. Una interfaz sencilla y un buen servicio de atención también ayudan, sobre todo al principio. Desconfía siempre de quien promete rentabilidades altas sin riesgo: eso no existe.
- Elige una entidad o plataforma regulada, con comisiones bajas y transparentes.
- Selecciona uno o varios productos diversificados acordes con tu perfil y tu horizonte.
- Decide qué cantidad aportarás y con qué periodicidad.
- Automatiza la aportación para no depender de tu fuerza de voluntad cada mes.
- Revisa tu cartera una o dos veces al año, sin obsesionarte con el día a día.
| Vehículo | Ideal para | Ventaja principal |
|---|---|---|
| Fondos indexados | Largo plazo y sencillez | Diversificación y bajo coste |
| Fondos cotizados (ETF) | Perfiles algo más activos | Flexibilidad y variedad |
| Gestor automatizado (roboadvisor) | Quien prefiere delegar | Cartera automática según perfil |
| Planes de pensiones | Ahorro para la jubilación | Enfoque a muy largo plazo |
En el fondo, cómo empezar a invertir con poco dinero se reduce a una idea repetible: elegir productos sencillos y baratos, aportar de forma regular y dejar que el tiempo haga su trabajo. La sofisticación rara vez mejora los resultados de un principiante; la disciplina, casi siempre.
Errores de principiante que conviene evitar
Muchos tropiezos iniciales no tienen que ver con el conocimiento técnico, sino con las emociones. Conocerlos de antemano es la mejor forma de esquivarlos, porque el mayor error suele ser no empezar nunca por miedo a equivocarse.
- Intentar predecir el mercado, comprando y vendiendo sin parar en busca del momento perfecto.
- Invertir sin un fondo de emergencia y verse obligado a vender en el peor momento.
- Dejarse llevar por modas y consejos de dudoso origen, entrando solo por miedo a perderse la subida.
- Consultar la cartera cada día y vender presa de los nervios en cuanto llega una caída.
- Ignorar las comisiones, que erosionan la rentabilidad de forma callada pero constante.
- Poner todos los huevos en la misma cesta, concentrando el capital en un único activo.
- Comparar tu ritmo con el de los demás en lugar de seguir tu propio plan.
El hilo común de casi todos estos fallos es dejar que las emociones tomen el mando. Diseñar tu estrategia cuando estás tranquilo y dejarla por escrito te ayudará a sostenerla cuando el miedo o la euforia aprieten. Un plan escrito es tu mejor defensa frente a tus propios impulsos.
La paciencia es, con diferencia, la virtud más rentable del inversor. Los mercados suben y bajan, pero el patrimonio se construye en años y décadas, no en semanas. Si evitas estos errores, ya tendrás gran parte del camino recorrido.
Comisiones e impuestos: los detalles que marcan la diferencia
Dos factores que muchos principiantes pasan por alto acaban teniendo un peso enorme en el resultado final: los costes y los impuestos. Cuidar ambos es una de las decisiones más rentables que puedes tomar, y además está por completo en tu mano.
Las comisiones pueden parecer pequeñas, pero una diferencia de apenas un punto porcentual anual, arrastrada durante décadas, puede restar una parte muy notable de tu rentabilidad final. Por eso los productos de bajo coste están tan valorados: cada décima que no pagas en comisiones se queda en tu bolsillo y sigue creciendo contigo.
- Comisión de gestión o gastos corrientes (el conocido TER en los fondos), que se descuentan de forma periódica.
- Comisiones de compraventa o de custodia, según la plataforma que elijas.
- Costes menos visibles, como los cambios de divisa o los traspasos entre productos.
En cuanto a los impuestos, en la mayoría de países las ganancias que obtienes al vender con beneficio (las plusvalías) y los dividendos tributan. Las reglas concretas varían según el país y cambian con el tiempo, así que conviene informarse en la autoridad tributaria correspondiente o consultar a un profesional antes de mover cantidades importantes.
Además, mantener las inversiones a largo plazo suele ser más eficiente en términos fiscales: mientras no vendes, no afloras la plusvalía y, por tanto, retrasas el momento de tributar. No es ningún truco, sino una consecuencia natural de invertir con paciencia.
Con estos cimientos —finanzas saneadas, objetivos claros, un perfil bien definido y productos sencillos— ya sabes cómo empezar a invertir de forma prudente. El resto es constancia: aportar poco a poco, evitar el ruido y dar tiempo al tiempo.
Preguntas frecuentes
¿Cuánto dinero necesito para empezar a invertir?
No existe una cifra mágica. Hoy muchas plataformas permiten comenzar con aportaciones muy modestas, incluso mensuales. Más importante que la cantidad inicial es la constancia: aportar de forma regular durante años tiene un impacto mucho mayor que empezar con una gran suma una sola vez.
¿Es seguro invertir con poco dinero?
Ninguna inversión está exenta de riesgo y la rentabilidad nunca está garantizada; a diferencia de un depósito, tu dinero no está protegido por el fondo de garantía de depósitos. Aun así, diversificar, mantener un horizonte largo y aportar de forma periódica reducen notablemente la probabilidad de pérdidas. Nunca inviertas dinero que puedas necesitar a corto plazo ni tu fondo de emergencia.
¿Tengo que cancelar mis deudas antes de invertir?
Las deudas caras, como las de las tarjetas de crédito, conviene cancelarlas primero: sus intereses suelen superar la rentabilidad de casi cualquier inversión prudente. Con deudas de bajo interés, como algunas hipotecas, es razonable invertir en paralelo mientras las vas pagando poco a poco.
¿Con qué frecuencia debo revisar mis inversiones?
Para una estrategia a largo plazo, revisar la cartera una o dos veces al año suele ser suficiente. Mirar las cotizaciones a diario solo genera ansiedad y favorece decisiones impulsivas. La disciplina de no tocar tus inversiones ante cada caída es, con frecuencia, tu mejor aliada.