El interés compuesto es uno de los conceptos más importantes de las finanzas personales y, probablemente, el que más puede transformar tu patrimonio con el paso de los años. La idea de partida es sencilla: los intereses que generas se suman a tu capital y, a partir de ese momento, también empiezan a producir intereses. En esta guía verás qué es, cómo se calcula, por qué el tiempo es su mejor aliado y cómo aplicar la conocida regla del 72, siempre con ejemplos claros y realistas.
Índice
Qué es el interés compuesto y por qué es tan poderoso
El interés compuesto describe un mecanismo sencillo, pero de consecuencias enormes: los intereses que generas no se retiran, sino que se suman a tu capital y pasan a producir, a su vez, nuevos intereses. Ganas rendimiento sobre tu dinero y también sobre los rendimientos que ya habías obtenido antes.
A este fenómeno se le conoce como el efecto bola de nieve. Al principio el crecimiento parece lento, casi imperceptible. Pero, conforme pasan los años, la base sobre la que se calcula el rendimiento es cada vez mayor y la progresión se acelera de forma notable.
Aquí está la frontera entre ahorrar y hacer crecer el dinero. Ahorrar es acumular; invertir reinvirtiendo los frutos es poner ese capital a trabajar para que genere más por sí solo. Se suele atribuir a Einstein la idea de que se trata de la fuerza más poderosa del universo; la anécdota es casi con certeza apócrifa, pero ilustra bien el concepto.
Lo encontrarás en muchos productos: en un depósito que renueva sus intereses, en los cupones de un bono reinvertidos, en los dividendos que vuelves a invertir o en un fondo que acumula sus rendimientos en lugar de repartirlos. En todos ellos, la mecánica de fondo es la misma.
Por eso se asocia mucho más con el largo plazo que con el corto. Cuanto más tiempo dejes trabajar a tus intereses sin tocarlos, mayor será el resultado. Si estás empezando, te vendrá bien repasar cómo empezar a invertir con criterio y sin prisas.
- Reinversión: los intereses no se gastan, se quedan generando más intereses.
- Tiempo: cada periodo amplifica el resultado del periodo anterior.
- Constancia: aportar de forma periódica potencia todo el proceso.
Interés simple frente a compuesto: la gran diferencia
La mejor manera de captar su potencia es compararlo con el interés simple. Imagina un capital de 1.000 € con un rendimiento del 5 % anual. Con interés simple ganarías 50 € cada año, siempre calculados sobre los mismos 1.000 € iniciales.
Con la capitalización compuesta, en cambio, el segundo año no partes de 1.000 €, sino de 1.050 €, y así sucesivamente. La diferencia en un solo año es mínima. Lo verdaderamente interesante es lo que ocurre a lo largo de las décadas.
Piénsalo como dos formas de avanzar: en línea recta o por una cuesta que se empina sola. Al principio caminan casi a la par, pero la segunda no deja de acelerar.
| Años | Interés simple | Interés compuesto |
|---|---|---|
| 5 años | 1.250 € | 1.276 € |
| 10 años | 1.500 € | 1.629 € |
| 20 años | 2.000 € | 2.653 € |
| 30 años | 2.500 € | 4.322 € |
Fíjate en el último tramo. Partiendo del mismo dinero y del mismo tipo, a los 30 años la brecha es notable: el crecimiento simple avanza en línea recta, mientras que el compuesto describe una curva. Ese hueco que se ensancha año tras año es lo que separa a quien solo ahorra de quien deja que su dinero se multiplique.
La fórmula explicada de forma sencilla
Aunque suene técnica, la expresión es asequible. El capital final se obtiene con una sola fórmula:
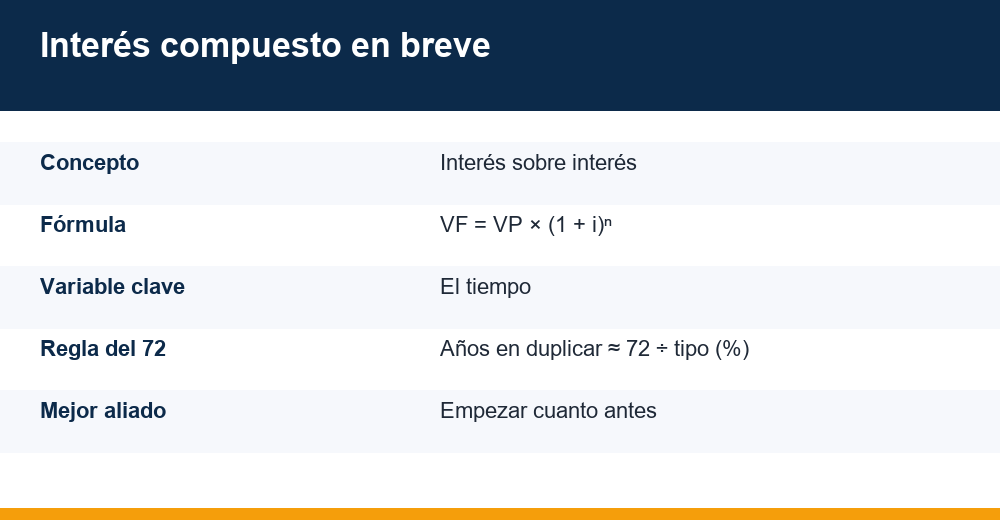
VF = VP × (1 + i)ⁿ
Cada término significa lo siguiente:
- VF: el valor final, el dinero que tendrás al terminar.
- VP: el valor presente, el capital que aportas hoy.
- i: el tipo de interés de cada periodo, en tanto por uno (un 5 % se escribe 0,05).
- n: el número de periodos que el dinero permanece invertido.
La clave está en el exponente n: es lo que convierte una progresión lineal en una curva ascendente. Mientras el tipo de interés y el número de periodos se expresen en la misma unidad de tiempo, la fórmula del interés compuesto funciona sin complicaciones.
Un ejemplo rápido para verlo: si inviertes 2.000 € (VP) al 4 % anual (i = 0,04) durante 10 años (n = 10), el cálculo sería 2.000 × (1,04)¹⁰. Como (1,04)¹⁰ equivale aproximadamente a 1,48, obtienes unos 2.960 €. Con interés simple habrías conseguido 2.800 €.
No necesitas una calculadora financiera para resolverlo: cualquier hoja de cálculo lo hace con la función de potencia y solo tienes que introducir el capital, el tipo y los años. Así puedes probar distintos escenarios en segundos.
Conviene tener presente que el resultado es muy sensible a n. Duplicar los años no duplica la ganancia: la aumenta mucho más, porque cada periodo nuevo trabaja sobre un capital mayor que el anterior.
Si los intereses se abonan varias veces al año, basta con un ajuste: se divide el tipo anual entre el número de capitalizaciones y se multiplican los periodos por esa misma cifra. Lo veremos en detalle más adelante.
Ejemplos numéricos paso a paso
Pasemos a los números. Todos los tipos que aparecen a continuación son hipotéticos y sirven únicamente para ilustrar el cálculo; no representan rentabilidades garantizadas ni una recomendación.
Ejemplo 1: una aportación única
Inviertes 5.000 € y decides no tocarlos, con un rendimiento medio supuesto del 6 % anual reinvertido cada año. Aplicando la fórmula, al cabo de 25 años tendrías 5.000 × (1,06)²⁵, es decir, unos 21.460 €. Habrías multiplicado por más de cuatro tu dinero sin aportar ni un euro adicional.
Ejemplo 2: con aportaciones periódicas
Ahora súmale un hábito: aportar 100 € cada mes. Combinar constancia con reinversión es lo que de verdad dispara el resultado, porque cada nueva aportación también empieza a generar rendimientos desde el momento en que entra.
Manteniendo ese ritmo durante 20 años con el mismo 6 % supuesto, habrías puesto de tu bolsillo 24.000 €, pero tu saldo rondaría los 46.000 €. Esa diferencia de unos 22.000 € es puro rendimiento acumulado. Para invertir de forma periódica y diversificada, muchos ahorradores recurren a los fondos indexados para principiantes.
Fíjate en un matiz importante: pequeñas diferencias en el tipo de interés, sostenidas durante mucho tiempo, generan resultados muy distintos. Un punto porcentual más al año parece poco, pero a lo largo de dos o tres décadas puede suponer una diferencia notable en el saldo final.
Como ves, el motor del resultado no es una cantidad enorme de partida, sino la combinación de aportar con regularidad y dejar que pase el tiempo. Esos ejemplos, además, dan por hecho que reinviertes las ganancias y no haces retiradas por el camino.
El papel del tiempo: empezar pronto lo cambia todo
Si tuvieras que quedarte con una sola idea de esta guía, que sea esta: el tiempo es la variable más decisiva. El interés compuesto premia la paciencia, y cada año adicional no suma, multiplica.
Lo ilustra el llamado coste de esperar. Dos personas que aportan lo mismo y obtienen el mismo rendimiento, pero una empieza diez años antes que la otra, no terminan con una diferencia del 10 % o el 20 %. La brecha suele ser mucho mayor, porque los primeros años son los que más tiempo tienen por delante para capitalizar.
Dicho de otro modo, las aportaciones que haces de joven valen mucho más que las que haces de mayor, aunque el importe sea idéntico. Empezar pronto con poco casi siempre supera a empezar tarde con mucho.
De ahí una idea muy repetida entre quienes invierten: suele importar más el tiempo que pasas invertido que acertar con el momento exacto de entrada. Adivinar los altibajos del mercado es difícil incluso para los profesionales; mantener el rumbo durante años resulta mucho más accesible.
- Empieza cuanto antes, aunque las cantidades sean modestas.
- Automatiza tus aportaciones para no depender de la fuerza de voluntad.
- Reinvierte los rendimientos en lugar de gastarlos.
- Evita rescatar el capital: cada retirada interrumpe el efecto.
La regla del 72: cuándo se duplica tu dinero
La regla del 72 es un atajo mental para estimar en cuánto tiempo se duplicará tu dinero. Basta con dividir 72 entre el tipo de interés anual, expresado en porcentaje.
Por ejemplo, a un 6 % anual: 72 ÷ 6 = 12. Tu capital tardaría unos 12 años en duplicarse. No es un cálculo exacto, sino una aproximación, pero resulta muy práctica para hacerte una idea al vuelo, sin calculadora.
| Tipo de interés anual | Años para duplicar (72 ÷ tipo) |
|---|---|
| 2 % | 36 años |
| 4 % | 18 años |
| 6 % | 12 años |
| 8 % | 9 años |
| 10 % | 7,2 años |
Puedes usarla en ambos sentidos: para calcular cuánto tardará en duplicarse una inversión o para estimar en cuánto tiempo la inflación reducirá a la mitad el valor de tu dinero si lo dejas parado. En los dos casos, te da una intuición valiosa en segundos.
Eso sí, la regla es más fiable para tipos situados aproximadamente entre el 4 % y el 10 %; fuera de ese rango, el margen de error crece. Si quieres el detalle matemático que hay detrás, puedes consultar la entrada sobre interés compuesto en Wikipedia.
Frecuencia de capitalización: cuánto influye
Un mismo tipo anual puede ofrecer resultados algo distintos según cada cuánto se calculan y se suman los intereses. Es lo que se llama frecuencia de capitalización, que puede ser anual, semestral, trimestral, mensual o incluso diaria.
Cuanto más a menudo se capitaliza, antes empiezan los intereses a generar nuevos intereses, de modo que el saldo final mejora ligeramente. Veamos qué ocurre con 1.000 € a un 6 % anual durante un solo año, según la frecuencia:
| Frecuencia | Capital tras 1 año |
|---|---|
| Anual | 1.060,00 € |
| Semestral | 1.060,90 € |
| Trimestral | 1.061,36 € |
| Mensual | 1.061,68 € |
| Diaria | 1.061,83 € |
La mejora es real, pero decreciente: el salto de anual a mensual se nota más que el de mensual a diaria. Existe incluso un límite teórico, la capitalización continua, hacia el que tiende esta progresión y que se apoya en la constante matemática e.
En cuentas y depósitos conviene distinguir dos cifras. El tipo de interés nominal (TIN) es el porcentaje base, sin tener en cuenta cada cuánto se liquida. La tasa anual equivalente (TAE) sí incorpora la frecuencia de capitalización y las comisiones asociadas, de modo que permite comparar productos en igualdad de condiciones.
Por eso, cuando compares depósitos o cuentas remuneradas, fíjate más en la TAE que en el TIN. Aun así, no te obsesiones con la frecuencia: a largo plazo pesan mucho más el tipo de interés y el número de años que ese detalle.
Inflación, impuestos y errores frecuentes
El efecto tiene matices que conviene tener presentes para no llevarte sorpresas al mirar el saldo real.
Inflación e impuestos
La inflación erosiona el poder adquisitivo con el tiempo, así que tu rentabilidad real —lo que de verdad ganas— es, de forma aproximada, la nominal menos la subida de precios. El Banco Central Europeo, por ejemplo, sitúa su objetivo de inflación en el 2 % a medio plazo.
Además, en España los rendimientos de las inversiones suelen tributar en el IRPF, dentro de la base del ahorro, lo que recorta la cifra final. Ninguno de los dos factores anula el efecto, pero conviene razonar siempre en términos reales y netos.
Cuando juega en tu contra
Este mecanismo también funciona a la inversa. Los intereses de una tarjeta de crédito o de un descubierto se capitalizan igual, y una deuda impagada puede crecer con la misma fuerza con la que crecería una inversión. Entenderlo te protege tanto como te ayuda a construir patrimonio.
Errores frecuentes
- Confundir el tipo nominal con la rentabilidad real tras la inflación.
- Interrumpir las aportaciones o rescatar el capital ante la primera duda.
- Esperar resultados espectaculares en meses en lugar de en años.
- Ignorar las comisiones, que restan cada año a tu rendimiento.
Por último, mantén expectativas realistas. Ninguna rentabilidad está garantizada, y las inversiones con más potencial suelen conllevar más riesgo y más vaivenes por el camino.
No todos los productos ofrecen la misma seguridad. En la Unión Europea, los depósitos bancarios están cubiertos por el fondo de garantía hasta 100.000 € por titular y entidad en caso de quiebra del banco, mientras que las inversiones en fondos o acciones no cuentan con esa garantía y están sujetas a las oscilaciones del mercado.
El efecto necesita tiempo y estabilidad para desplegarse, así que la paciencia y la diversificación son tan importantes como el propio cálculo.
Preguntas frecuentes
¿En qué se diferencian el interés simple y el compuesto?
El interés simple calcula el rendimiento siempre sobre el capital inicial, así que la ganancia anual es fija. El interés compuesto, en cambio, suma los intereses al capital y los reinvierte, por lo que cada año partes de una base mayor y el crecimiento se acelera con el tiempo.
¿Cada cuánto se capitalizan los intereses?
Depende del producto o de la inversión: puede ser anual, semestral, trimestral, mensual o diaria. Cuanto mayor es la frecuencia, algo mejor resulta el saldo final, aunque la diferencia se va reduciendo. A largo plazo influyen mucho más el tipo de interés y el número de años que la frecuencia elegida.
¿Sirve la regla del 72 para cualquier tipo de interés?
Es una estimación, no un cálculo exacto. Funciona bien para tipos situados aproximadamente entre el 4 % y el 10 %. Fuera de ese rango conviene usar la fórmula completa, porque el margen de error crece. Aun así, es un truco excelente para hacer cálculos mentales rápidos.
¿Cómo puedo sacarle el máximo partido?
Empieza cuanto antes, aunque sea con cantidades pequeñas, y sé constante con tus aportaciones. Reinvierte siempre los rendimientos, evita rescatar el capital sin necesidad y vigila las comisiones. El tiempo y la disciplina importan más que acertar con el momento perfecto para invertir.