Planificar la jubilación cuando todavía faltan décadas parece un lujo prescindible, pero es justo entonces cuando cada euro ahorrado rinde más. Empezar pronto no exige grandes cantidades: exige constancia y una estrategia sencilla que puedas mantener durante años. En esta guía verás cómo fijar tu objetivo, qué vehículos de ahorro existen y cómo revisar el plan sin agobios.
Índice
Por qué empezar joven lo cambia todo
El mayor activo de un ahorrador joven no es su sueldo, sino el tiempo. Cuando inviertes con muchos años por delante, los rendimientos generan a su vez nuevos rendimientos, y ese efecto de bola de nieve es el que, con los años, transforma un patrimonio modesto en un respaldo sólido.
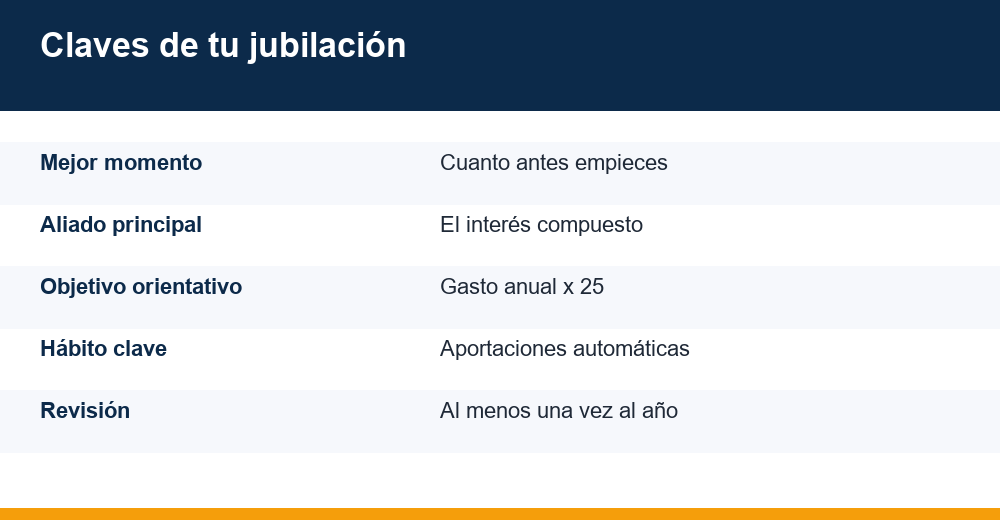
Ese mecanismo se llama interés compuesto y es la razón matemática por la que conviene empezar cuanto antes. Si quieres entender a fondo cómo funciona, tienes una explicación paso a paso en nuestra guía sobre cómo funciona el interés compuesto.
La diferencia entre empezar a los veinticinco y hacerlo a los cuarenta no es solo de años. Quien empieza tarde debe aportar bastante más cada mes para llegar al mismo destino, porque se ha perdido justo la fase en la que el tiempo hace la mayor parte del trabajo. Dejar la decisión para «cuando gane más» suele salir caro; empezar pronto, aunque sea con importes pequeños, es la opción más rentable.
Empezar pronto aporta ventajas muy concretas, más allá de las cifras:
- Aportaciones más pequeñas: al repartir el esfuerzo en más años, cada cuota pesa menos en tu presupuesto mensual.
- Más margen ante los baches: dispones de tiempo para recuperarte de las caídas del mercado sin comprometer el objetivo.
- Hábito consolidado: ahorrar se vuelve automático y deja de competir con otros gastos.
- Menos presión al final: llegas a la recta final con el grueso del camino ya recorrido.
Cuánto dinero necesitas para jubilarte
No existe una cifra mágica que sirva para todo el mundo. Lo que necesitarás depende sobre todo de tus gastos futuros, no de tu sueldo actual: alguien con un tren de vida austero requerirá un capital menor que quien aspira a viajar a menudo o a vivir en una gran ciudad.
Un punto de partida habitual es estimar que en la jubilación gastarás alrededor del 70 % u 80 % de tus ingresos previos, ya que algunas partidas —el transporte al trabajo o, quizá, la hipoteca— suelen desaparecer o reducirse. Aun así, es solo una orientación: lo más fiable es calcular tus gastos anuales reales previstos y construir el objetivo sobre esa base.
La regla del 4 %: una brújula, no un dogma
Una forma sencilla de traducir gastos en objetivo de ahorro es la conocida regla del 4 %. Plantea que, con una cartera diversificada, podrías retirar el primer año en torno al 4 % del capital acumulado y actualizar después esa cantidad con la inflación, sin agotar el capital durante una jubilación larga.
Dándole la vuelta, sirve para fijar una meta: multiplica tu gasto anual estimado por 25 y obtendrás una referencia del capital que convendría reunir. No es una garantía —los mercados y la esperanza de vida varían—, pero convierte una idea abstracta en un número al que apuntar.
Y no calcules ese objetivo en el vacío. Para la mayoría, la pensión pública seguirá siendo una fuente de ingresos relevante: la Seguridad Social permite consultar una estimación de tu futura pensión. Resta esa cantidad de tus gastos previstos y aplica el cálculo solo sobre la parte que tendrás que cubrir con tus propios ahorros.
Queda un factor que ningún plan puede ignorar: la inflación. El IPC mide la evolución de los precios de los bienes y servicios que consumen los hogares, y refleja que el dinero parado pierde poder de compra año tras año. Tu plan debería buscar una rentabilidad que, como mínimo, supere esa subida de precios; de lo contrario, ahorrarás en cifras pero perderás en la práctica.
Estos son los factores que más influyen en cuánto tendrás que reunir:
| Factor | Cómo influye en tu objetivo |
|---|---|
| Edad a la que empiezas | Cuanto antes, menor aportación mensual necesaria |
| Gasto anual previsto | Es la base del cálculo: a más gasto, más capital |
| Años de jubilación esperados | Una vida más larga exige un capital mayor |
| Inflación (IPC) | Erosiona el poder de compra; conviene superarla |
| Rentabilidad de tus inversiones | A mayor rendimiento neto, menos esfuerzo propio |
| Otras rentas (pensión, alquileres) | Reducen el capital que debes reunir por tu cuenta |
Cómo planificar la jubilación paso a paso
Con el objetivo claro, planificar la jubilación no consiste en acertar con el producto de moda, sino en seguir un proceso ordenado y repetirlo con disciplina. Esta hoja de ruta te da la secuencia:
- Radiografía tu situación. Anota ingresos, gastos, deudas y lo que ya tengas ahorrado; no puedes trazar una ruta sin conocer tu punto de partida.
- Fija una meta concreta. Traduce el estilo de vida que deseas en una cifra objetivo y en una fecha aproximada de retiro.
- Define cuánto aportar. Reparte la meta entre los años disponibles y elige un porcentaje de tus ingresos que puedas sostener sin ahogarte.
- Elige tus vehículos. Decide dónde crecerá ese dinero según tu horizonte temporal y tu tolerancia al riesgo.
- Automatiza las aportaciones. Programa una transferencia periódica para que ahorrar no dependa de tu fuerza de voluntad.
- Revisa y ajusta. Al menos una vez al año, comprueba si sigues en rumbo y corrige lo que haga falta.
La clave está en la sencillez. Un plan que entiendes y puedes mantener durante treinta años vale más que una estrategia sofisticada que abandonarás al primer imprevisto. Cada paso alimenta al siguiente, y el conjunto rinde mucho más que cualquiera de sus partes por separado.
Vehículos de ahorro para el largo plazo
El dinero destinado a tu jubilación debería trabajar, no dormir en una cuenta corriente donde la inflación lo desgasta poco a poco. Existen distintos vehículos de ahorro e inversión pensados para el largo plazo, cada uno con sus propias reglas de liquidez, fiscalidad y riesgo. Conviene conocerlos en líneas generales antes de decidir.
- Planes de pensiones: diseñados específicamente para el retiro. Suelen ofrecer ventajas fiscales en las aportaciones, dentro de los límites que marca la ley, a cambio de una liquidez limitada hasta la jubilación salvo supuestos concretos.
- Fondos de inversión: dan acceso a carteras diversificadas de acciones y bonos con distintos niveles de riesgo y, en España, permiten traspasar el dinero entre fondos sin tributar hasta el reembolso final.
- Fondos indexados: replican un índice de mercado con comisiones muy contenidas, una opción popular entre quienes invierten a largo plazo. Si partes de cero, esta introducción a los fondos indexados para principiantes te ayudará a situarte.
- Planes de ahorro sistemático: combinan aportaciones periódicas con cierta flexibilidad de rescate, un punto intermedio entre disciplina y liquidez.
- Cuentas y depósitos: útiles para el fondo de emergencia y el corto plazo. En la Unión Europea, el Fondo de Garantía de Depósitos cubre hasta 100.000 € por titular y entidad, pero su rentabilidad rara vez compensa la inflación en horizontes largos.
Ningún vehículo es «el mejor» en abstracto: todo depende de tu horizonte, tu situación fiscal y el riesgo que toleras. La regla de oro es diversificar —no concentrar todo en un único producto ni en un solo activo— y ajustar el nivel de riesgo a los años que te quedan por delante. Recuerda que este contenido es informativo y no sustituye el asesoramiento profesional adaptado a tu caso.
Aportaciones periódicas: el hábito que sostiene el plan
Un plan solo funciona si se alimenta con regularidad. La herramienta más eficaz para lograrlo es la automatización: programar una transferencia el mismo día que cobras, antes de gastar en cualquier otra cosa. Así el ahorro deja de ser una decisión mensual que puedes posponer y pasa a comportarse como un gasto fijo más.
Para decidir cuánto destinar, un marco muy práctico es la regla 50/30/20: dedicar en torno al 50 % de los ingresos a necesidades, el 30 % a deseos y el 20 % al ahorro y la inversión. No es una ley inflexible, pero ayuda a reservar una parte para tu futuro en lugar de dejarlo al azar de lo que sobre a fin de mes.
Aportar de forma periódica tiene otra ventaja menos evidente. Al invertir siempre una cantidad parecida, compras más participaciones cuando los precios bajan y menos cuando suben, lo que suaviza el precio medio de entrada y reduce el riesgo de invertirlo todo justo en un mal momento.
Tres ideas para que el hábito no falle:
- Empieza con lo que puedas, aunque sea poco; lo decisivo es arrancar y no interrumpir.
- Sube el porcentaje cada vez que aumenten tus ingresos, antes de acostumbrarte a gastarlos.
- Trata el ahorro como una factura innegociable, no como el sobrante de fin de mes.
Revisar y ajustar el plan con los años
Un plan de jubilación no se hace una vez y se olvida. La vida cambia —sueldo, familia, prioridades— y los mercados suben y bajan, así que revisar el plan es una parte tan importante de planificar la jubilación como ponerlo en marcha el primer día.
Conviene una revisión al menos anual. En ella comprobarás dos cosas: si sigues aportando lo suficiente para tu meta y si el reparto entre activos mantiene el nivel de riesgo que buscas. Con el tiempo, unas inversiones crecen más que otras y descuadran esa proporción; el rebalanceo la devuelve a su sitio, recortando lo que ha subido de más y reforzando lo que se ha quedado rezagado.
A medida que se acerca la fecha, la estrategia suele volverse más prudente: se reduce poco a poco la exposición a los activos más volátiles para proteger lo acumulado. No tiene sentido asumir los mismos riesgos a los treinta que a los sesenta, cuando ya apenas queda tiempo para recuperarse de una caída fuerte.
| Etapa | Enfoque habitual |
|---|---|
| Inicio (20-35 años) | Máximo horizonte; más peso en renta variable |
| Consolidación (35-50) | Aportar con constancia y subir cuotas al crecer el sueldo |
| Recta final (50-60) | Reducir el riesgo de forma gradual |
| Antesala (60+) | Priorizar la preservación del capital |
Revisa también el plan tras cada cambio vital relevante —un ascenso, la llegada de un hijo, una herencia, una nueva deuda—, porque cualquiera de ellos puede alterar cuánto puedes aportar o el momento en que querrás retirarte.
Errores frecuentes que conviene evitar
Muchos planes fracasan no por falta de conocimientos, sino por tropiezos evitables que se repiten una y otra vez. Estos son los más habituales:
- Esperar al «momento perfecto»: cada año de retraso encarece el esfuerzo posterior.
- Confiar solo en la pensión pública: es una base valiosa, pero no siempre garantiza el nivel de vida deseado.
- Ignorar la inflación: guardar dinero sin invertirlo equivale a perder poder de compra en silencio.
- No tener fondo de emergencia: sin un colchón para imprevistos, acabarás rescatando tus ahorros de jubilación antes de tiempo.
- Perseguir modas y rentabilidades pasadas: lo que subió mucho ayer no tiene por qué repetirlo mañana.
- Olvidar las comisiones: unos costes altos y recurrentes erosionan el rendimiento a lo largo de décadas.
- No revisar nunca el plan: dejarlo en piloto automático durante años puede desviarte del objetivo sin que te des cuenta.
Evitar estos fallos no exige ser un experto, solo sentido común y constancia. Y hay una buena noticia: el error más caro de todos —empezar tarde— tiene solución inmediata. Basta con dar el primer paso hoy.
Preguntas frecuentes
¿A qué edad conviene empezar a planificar la jubilación?
Cuanto antes, mejor: idealmente al recibir tus primeros ingresos estables. Empezar en la veintena permite aportar cantidades pequeñas y dejar que el interés compuesto haga el trabajo pesado. Aun así, nunca es tarde; comenzar a los cuarenta o los cincuenta sigue mereciendo la pena, aunque el esfuerzo mensual será mayor.
¿Cuánto dinero necesito para jubilarme?
No hay una cifra única: depende de los gastos que prevés tener, no de tu sueldo actual. Una referencia común es multiplicar tu gasto anual estimado por 25, según la regla del 4 %. Ajusta siempre esa meta por la inflación y réstale otras rentas, como la pensión pública o posibles alquileres.
¿Es mejor un plan de pensiones o un fondo indexado?
Depende de tu situación fiscal, tu horizonte y la liquidez que necesites. Los planes de pensiones ofrecen ventajas fiscales, pero limitan el rescate; los fondos indexados destacan por sus bajas comisiones y su flexibilidad. Muchos ahorradores combinan varios vehículos y diversifican en lugar de elegir uno solo.
¿Cada cuánto debo revisar mi plan de jubilación?
Al menos una vez al año, y siempre después de un cambio vital relevante como un ascenso, un hijo, una herencia o una nueva deuda. En esa revisión comprobarás si tus aportaciones siguen el ritmo de tu meta y si conviene rebalancear la cartera para mantener el riesgo adecuado a tu edad.