Los fondos indexados se han convertido en una de las formas más sencillas y económicas de invertir a largo plazo. En lugar de intentar batir al mercado, se limitan a seguirlo, lo que reduce costes y elimina buena parte de las decisiones que suelen complicar la vida a quien empieza. Esta guía te explica, sin tecnicismos innecesarios, cómo funcionan y cómo dar tus primeros pasos con cabeza.
Índice
Qué son los fondos indexados
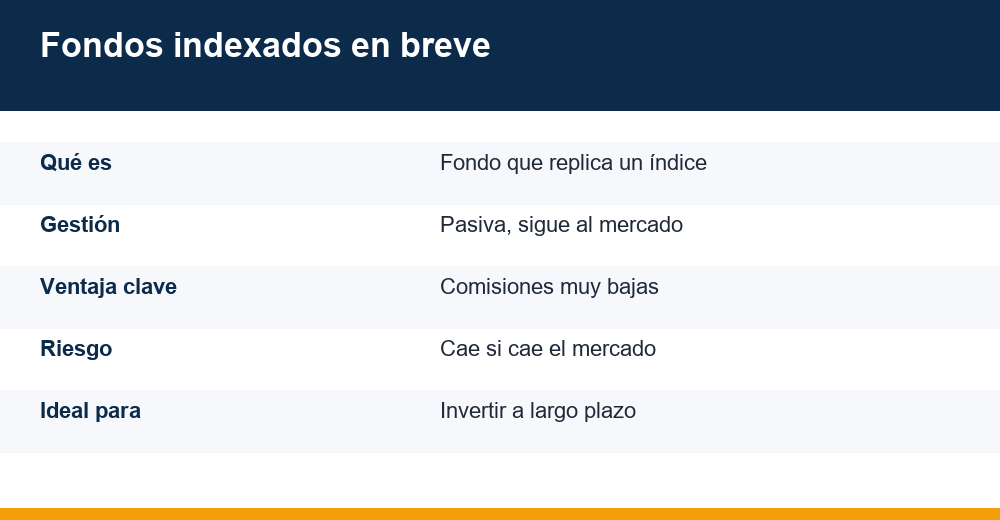
Un fondo indexado es un vehículo de inversión colectiva que reúne el dinero de muchos ahorradores para copiar, lo más fielmente posible, el comportamiento de un índice bursátil. Un índice es, en esencia, una lista ordenada de empresas que funciona como termómetro de un mercado: el S&P 500 recoge a las grandes compañías estadounidenses y el MSCI World reúne a más de un millar de empresas de países desarrollados.
La lógica de partida es renunciar a adivinar qué acción concreta subirá más para, en su lugar, poseer una pequeña porción de todas las que forman el índice. Cuando el conjunto del mercado avanza, tu inversión avanza con él; cuando retrocede, retrocede contigo. Por eso se habla de gestión pasiva: no hay un gestor tratando de acertar con cada compra y cada venta, sino una regla clara que se limita a seguir al índice.
Los fondos indexados nacieron para ofrecer al pequeño inversor algo que durante décadas fue difícil de conseguir: exposición a cientos o miles de empresas a la vez, de forma transparente y con un coste mínimo. Hoy son la puerta de entrada favorita de quienes quieren invertir con un horizonte prolongado sin convertirlo en un trabajo a tiempo completo.
Esa vocación tiene una historia concreta. El primer fondo indexado pensado para el pequeño inversor se lanzó en Estados Unidos a mediados de los años setenta, impulsado por la gestora Vanguard y su fundador, John Bogle. Lo que entonces se veía como una rareza es hoy una de las categorías con más patrimonio del mundo, porque su propuesta de seguir al mercado a bajo coste ha resultado muy difícil de superar de manera sostenida.
Su sencillez los ha hecho especialmente populares entre quienes dan sus primeros pasos, pero también los emplean inversores experimentados como núcleo estable de su cartera. No prometen enriquecerte de la noche a la mañana: su fuerza está en capturar el crecimiento del conjunto de la economía de forma barata y sostenida a lo largo de muchos años.
Cómo replican un índice y el tracking error
Para parecerse a su índice, el fondo compra los mismos activos que lo componen y en una proporción similar. Si una empresa representa un 3% del índice, tenderá a ocupar más o menos ese mismo peso dentro del fondo. Cuando el índice se reajusta —porque entran compañías nuevas o salen otras—, el fondo hace lo mismo de forma automática, sin que tú tengas que intervenir.
Réplica física y réplica sintética
Existen dos maneras principales de seguir un índice, y conviene saber en qué se diferencian.
- Réplica física: el fondo posee realmente las acciones del índice, ya sea todas ellas (réplica completa) o una muestra representativa cuando el índice es demasiado amplio para copiarlo entero.
- Réplica sintética: el fondo no compra las acciones, sino que firma contratos con un tercero para obtener el mismo rendimiento. Suele resultar algo más barata, pero introduce el riesgo de que esa contraparte incumpla.
Ningún fondo copia su índice a la perfección. La pequeña diferencia entre lo que gana el índice y lo que gana el fondo se conoce como tracking error o error de seguimiento, y responde a las comisiones, a la reinversión de dividendos y a los ajustes de la cartera. Cuanto más pequeño sea ese error, mejor está cumpliendo el fondo su función.
¿Por qué debería importarte? Porque dos fondos que siguen el mismo índice pueden ofrecer resultados algo distintos según cómo lo repliquen y cuánto cobren. Comparar el error de seguimiento y el coste total te ayuda a distinguir un buen fondo de otro mediocre, aunque ambos lleven la misma etiqueta y sigan el mismo mercado.
Ventajas: comisiones bajas y diversificación
El principal atractivo de la gestión pasiva reside en sus comisiones reducidas. Al no necesitar un equipo de analistas que estudie cada empresa ni comprar y vender de forma constante, sus costes de administración son mucho menores que los de un fondo tradicional de gestión activa. Y en inversión, cada décima de comisión que te ahorras es dinero que sigue trabajando a tu favor.
Esa diferencia parece insignificante en un año aislado, pero se agranda con el tiempo. Gracias al interés compuesto, los rendimientos generan a su vez nuevos rendimientos, y un coste bajo sostenido durante décadas puede marcar una enorme diferencia en el resultado final. Por eso los fondos indexados encajan tan bien con el ahorro paciente y con horizontes largos.
Para hacerte una idea del impacto, piensa que un fondo de gestión activa puede cobrar cada año varias veces más que uno pasivo por una tarea que, a menudo, no logra mejores resultados. Ese sobrecoste, restado ejercicio tras ejercicio, es dinero que deja de capitalizarse en tu bolsillo.
A esa ventaja se suma otra menos visible: al seguir una regla fija, el fondo compra y vende mucho menos que uno gestionado de forma activa. Esa baja rotación reduce los costes internos de operar y, en algunos países, también los peajes fiscales que se generan cada vez que se materializan plusvalías dentro de la cartera.
Otras ventajas para el inversor particular
- Diversificación instantánea: con una sola aportación repartes tu dinero entre cientos o miles de empresas, sectores y países.
- Transparencia: en todo momento sabes en qué estás invirtiendo, porque el fondo replica un índice público y conocido.
- Sencillez: no necesitas analizar balances ni seguir a diario las noticias del mercado.
- Menos decisiones emocionales: al renunciar a acertar el momento exacto, evitas comprar caro por euforia y vender barato por miedo.
Gestión pasiva frente a activa y a los ETF
La gestión activa aspira a superar al mercado seleccionando las mejores empresas o entrando y saliendo en el momento oportuno. Es una promesa muy atractiva, pero la experiencia demuestra que, a largo plazo, a la mayoría de los gestores les cuesta batir de forma constante a su índice de referencia, sobre todo una vez descontadas sus comisiones, que suelen ser bastante más altas.
Tampoco conviene confundir estos fondos con los ETF, o fondos cotizados. Ambos siguen índices y comparten la misma filosofía pasiva, pero se compran y se venden de forma distinta y presentan matices fiscales que merece la pena conocer antes de decidir. La siguiente tabla resume las diferencias prácticas más importantes.
| Característica | Fondo índice | ETF |
|---|---|---|
| Cómo cotiza | Un precio al día, al cierre | En tiempo real, como una acción |
| Contratación | Vía gestora o plataforma | En bolsa, con un bróker |
| Comisiones | Sin coste por operar; gasto anual | Gasto anual bajo más comisión del bróker |
| Aportación periódica | Muy fácil de automatizar | Cada compra puede tener coste |
| Traspasos | En algunos países, sin peaje fiscal | Tributan como una venta |
El tratamiento fiscal depende del país en el que residas, así que lo prudente es informarse de las reglas locales o consultar con un asesor. En algunos mercados, como España, los fondos permiten traspasar el dinero de uno a otro sin tributar hasta el momento de la venta, algo muy útil para reorganizar la cartera sin sobresaltos fiscales por el camino.
En la práctica, muchos inversores a largo plazo eligen fondos por la comodidad de automatizar aportaciones y por su fiscalidad favorable en ciertos países, mientras que quienes valoran operar con rapidez o acceder a nichos muy concretos se inclinan por los cotizados. No es una guerra: son herramientas complementarias que puedes combinar.
Tipos de fondos: réplica, acumulación y divisa
No todos los fondos índice son iguales. Familiarizarte con unas pocas etiquetas te ayudará a escoger el que mejor encaja con tu objetivo.
Acumulación o distribución
Un fondo de acumulación reinvierte de forma automática los dividendos que reparten las empresas, de modo que se suman a tu inversión y potencian el interés compuesto. Uno de distribución, en cambio, te los ingresa en efectivo cada cierto tiempo. Para quien invierte a largo plazo y no necesita rentas periódicas, la acumulación suele ser la opción más cómoda y eficiente.
El efecto de la divisa
Muchos índices internacionales están denominados en dólares u otras monedas. Si tú inviertes en euros, el tipo de cambio puede sumar o restar rentabilidad al margen de cómo evolucionen las empresas. Existen versiones con cobertura de divisa —a veces señaladas como hedged— que neutralizan ese efecto a cambio de un coste algo mayor.
El ámbito del índice
También decides qué parte del mundo replicas: un índice global reparte el riesgo entre numerosos países, mientras que uno regional o de un solo país concentra más la apuesta y depende de una única economía. Para empezar, un índice amplio y bien diversificado suele considerarse una base sólida sobre la que construir tu cartera.
Cómo empezar a invertir paso a paso
Dar el primer paso es más fácil de lo que parece. Si esta va a ser tu primera inversión, te vendrá bien repasar antes algunos conceptos básicos en nuestra guía sobre cómo empezar a invertir y, después, seguir un proceso ordenado como el siguiente.
- Define tu objetivo y tu horizonte temporal: no es lo mismo ahorrar para dentro de cinco años que para la jubilación.
- Elige una plataforma o gestora regulada y compara comisiones, fondos disponibles y facilidad de uso.
- Selecciona uno o varios fondos que sigan índices amplios, fijándote en el coste anual y en el error de seguimiento.
- Empieza con una cantidad con la que te sientas cómodo: no hacen falta grandes sumas para arrancar.
- Automatiza aportaciones periódicas para invertir siempre, suba o baje el mercado.
Al decidir dónde invertir, asegúrate de que la plataforma esté supervisada por el organismo regulador correspondiente y de que tu dinero quede claramente a tu nombre. La seguridad y la transparencia importan tanto como la comisión: una tarifa baja nunca compensa operar con un intermediario poco fiable.
Invertir de forma periódica una cantidad fija —lo que se conoce como aportaciones sistemáticas— te permite comprar más participaciones cuando los precios bajan y menos cuando suben, suavizando así el efecto de la volatilidad. Esta disciplina es una de las razones por las que estos fondos resultan tan apropiados para quien está empezando.
Errores a evitar cuando inviertes
La estrategia pasiva es sencilla, pero eso no significa que esté libre de trampas. Estos son los tropiezos más habituales que conviene evitar.
- Vender en las caídas: las bajadas forman parte del juego; quien vende presa del pánico convierte una pérdida pasajera en una definitiva.
- Fijarse solo en la rentabilidad pasada y olvidar el peso de las comisiones y del error de seguimiento.
- Intentar adivinar el mejor momento para entrar, en lugar de invertir de forma constante y disciplinada.
- Acumular demasiados fondos que se solapan entre sí, cuando uno o dos índices amplios suelen bastar.
- Revisar la cartera cada día y dejarse arrastrar por el ruido de las noticias y las modas pasajeras.
Conviene también tener expectativas realistas. Un fondo indexado no elimina el riesgo: si el mercado que replica atraviesa una mala racha, tu inversión lo notará. Lo que ofrece es diversificación y bajo coste, dos aliados poderosos cuando se combinan con tiempo y constancia. Ni garantiza ganancias ni te protege de las caídas a corto plazo; su ventaja se despliega a lo largo de los años.
Invertir en fondos índice es, ante todo, un ejercicio de paciencia y constancia: el tiempo trabaja a tu favor. Recuerda que esta guía ofrece información general con fines educativos y no constituye asesoramiento financiero personalizado; si tienes dudas sobre tu situación concreta, consulta con un profesional de confianza antes de tomar decisiones.
Preguntas frecuentes
¿Cuánto dinero necesito para empezar con fondos indexados?
Depende de la plataforma, pero muchas gestoras permiten empezar con importes modestos e incluso programar pequeñas aportaciones mensuales. Lo importante no es la cantidad inicial, sino la constancia: invertir poco de forma regular durante muchos años suele ser más eficaz que esperar a reunir una gran suma.
¿Puedo perder dinero con un fondo índice?
Sí. Estos fondos siguen al mercado, así que si el mercado cae, tu inversión también baja de valor. La diferencia es que, históricamente, los mercados amplios y diversificados han tendido a recuperarse y a crecer a largo plazo, por lo que el horizonte temporal es clave para reducir el riesgo.
¿Qué es mejor, un fondo índice o un ETF?
No hay una respuesta única. Los ETF ofrecen flexibilidad para operar en tiempo real, mientras que los fondos índice facilitan las aportaciones automáticas y, en algunos países, los traspasos sin peaje fiscal. Para invertir a largo plazo y de forma sencilla, muchos principiantes prefieren los fondos.
¿Cada cuánto debo revisar mi inversión?
Muy de vez en cuando. Una revisión una o dos veces al año suele bastar para comprobar que tus fondos siguen alineados con tu objetivo y reequilibrar si hace falta. Mirar la cotización a diario solo alimenta la ansiedad y empuja a tomar decisiones impulsivas.