La cuenta de ahorro y la cuenta remunerada se confunden a menudo, aunque no son lo mismo, y elegir bien determina si tu dinero rinde algo o se queda parado. En esta guía comparamos, sin tecnicismos ni intención comercial, la cuenta corriente, la de ahorro y la remunerada en lo que realmente importa: rentabilidad, liquidez, comisiones y seguridad. Al terminar sabrás dónde conviene guardar tu colchón para imprevistos y cuándo empieza a tener sentido buscar otras opciones.
Índice
Qué es una cuenta de ahorro y para qué sirve
Una cuenta de ahorro es un producto bancario pensado para guardar el dinero que no necesitas en el día a día. A cambio de mantener ese saldo depositado, la entidad te paga un interés que, por lo general, es modesto. Su propósito no es operar, sino separar: evita que mezcles el dinero de los gastos corrientes con el que reservas para una meta concreta, ya sea un viaje, un imprevisto o la entrada de una vivienda.
A diferencia de la cuenta corriente, este producto suele tener una operativa limitada. No está diseñado para domiciliar recibos ni para pagar con tarjeta a todas horas, aunque casi todas permiten mover el saldo a tu cuenta principal en segundos. Piénsala como un cajón ordenado donde guardas lo importante, no como la cartera que llevas encima.
¿Para quién resulta útil? Prácticamente para cualquiera que quiera poner orden en sus finanzas: desde quien ahorra sus primeros euros hasta quien ya tiene un colchón y no quiere que pierda valor sin más. Sus rasgos esenciales son estos:
- Objetivo: reservar dinero para metas o imprevistos, no gastarlo.
- Rentabilidad: existe, aunque suele ser baja y puede cambiar con el tiempo.
- Operativa: limitada; en muchos casos, sin tarjeta ni domiciliaciones.
- Riesgo sobre el capital: prácticamente nulo; el saldo no sube ni baja por su cuenta.
Hoy conviven varias formas de ahorrar dentro de un mismo banco. Muchas aplicaciones ofrecen huchas o subcuentas que permiten crear objetivos separados —por ejemplo, un fondo para vacaciones y otro para imprevistos— sin abrir productos distintos. La lógica es la de siempre: apartar el dinero para no gastarlo por inercia, con la comodidad de verlo organizado en tu móvil.
Diferencias entre cuenta corriente, de ahorro y remunerada
Los tres productos comparten una base común —guardan tu dinero en un banco— pero responden a necesidades distintas. Confundirlos suele salir caro, ya sea en forma de comisiones que no deberías pagar o de rentabilidad que dejas de ganar.
La cuenta corriente es la herramienta del día a día: cobras la nómina, pagas recibos y usas la tarjeta, pero rara vez remunera el saldo. La cuenta remunerada da un paso más: funciona casi igual que una corriente, con tarjeta y operativa completa, pero paga intereses por el dinero que tienes parado. Frente a la libreta de ahorro clásica, la remunerada suele ofrecer más flexibilidad, aunque a veces exige cumplir condiciones para lograr el mejor tipo.
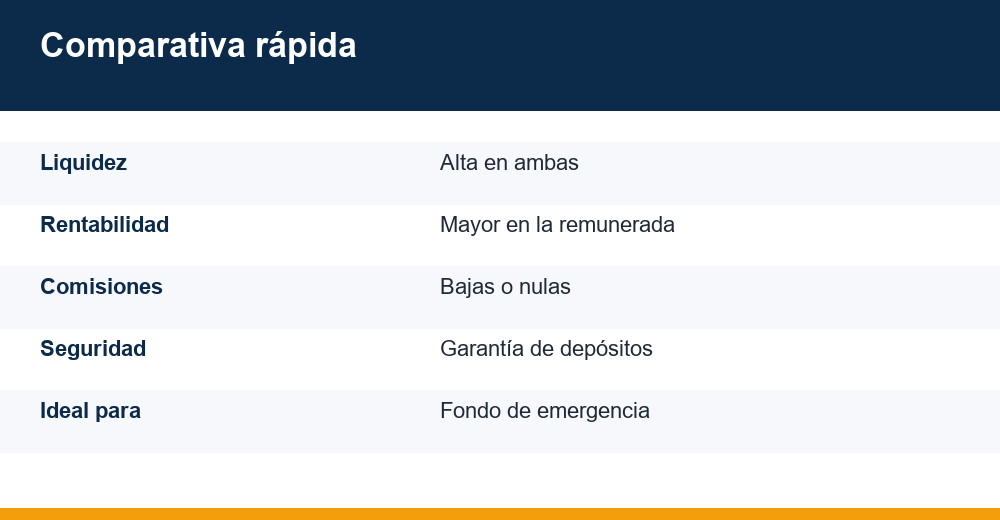
La siguiente tabla resume las diferencias que más pesan en tu bolsillo:
| Característica | Cuenta corriente | Cuenta de ahorro | Cuenta remunerada |
|---|---|---|---|
| Función principal | Operar en el día a día | Reservar dinero | Operar y rentabilizar |
| Interés sobre el saldo | Nulo o testimonial | Bajo | Medio, a veces con condiciones |
| Operativa (tarjeta, recibos) | Completa | Limitada | Completa o casi completa |
| Liquidez | Inmediata | Alta | Inmediata |
| Comisiones | Posibles | Escasas | Bajas si cumples requisitos |
| Ideal para | Gastos y nómina | Metas de ahorro | Ahorro que quieres mover |
En la práctica, mucha gente combina dos productos: una cuenta corriente para el día a día y una remunerada o de ahorro donde acumula el resto. Así separa lo que gasta de lo que guarda y, de paso, saca algo de rendimiento al dinero que estaría parado.
Rentabilidad: TIN, TAE y la letra pequeña
Cuando compares ofertas, no te quedes solo con el número grande del anuncio. El TIN (tipo de interés nominal) es el interés puro que paga el banco, mientras que la TAE (tasa anual equivalente) refleja además la frecuencia con la que se abonan esos intereses y algunos gastos asociados. Para comparar productos parecidos, la TAE es la referencia más fiable.
Aquí entra en juego el interés compuesto: cuando los intereses se suman al capital y, a su vez, generan nuevos intereses, el crecimiento se acelera con el tiempo. En una libreta de ahorro el efecto es pequeño, porque los tipos suelen ser bajos, pero es el mismo principio que impulsa a las inversiones a largo plazo, así que conviene entenderlo pronto.
Y mucho ojo con las promociones. Numerosas cuentas remuneradas anuncian tipos llamativos que solo se aplican durante los primeros meses, o únicamente hasta cierto saldo, con remuneración por tramos. Pasado ese periodo o superado ese importe, la rentabilidad puede caer con fuerza. Lee siempre las condiciones antes de decidir.
Conviene recordar que estos tipos no son fijos. Salvo que contrates un depósito a plazo, la remuneración de una cuenta puede revisarse cuando el banco lo decida, normalmente siguiendo la evolución de los tipos de interés oficiales. Lo que hoy es una oferta atractiva puede quedarse en poca cosa dentro de unos meses, así que revisa tu cuenta de vez en cuando.
La fiscalidad: los intereses también tributan
Los intereses que generan estas cuentas no llegan del todo limpios: tributan. En la mayoría de los países se consideran rendimientos del capital, y el banco suele aplicar una retención antes de ingresártelos. El porcentaje exacto y las reglas varían según el país y tu situación personal, así que haz tus cálculos con la rentabilidad neta —la que realmente acaba en tu bolsillo— y no con la bruta del anuncio.
Liquidez, comisiones y requisitos: dónde está la trampa
La liquidez es la facilidad para disponer de tu dinero sin penalización ni espera. Tanto la libreta de ahorro como la cuenta remunerada ofrecen liquidez alta: puedes retirar cuando quieras, algo que no siempre ocurre con un depósito a plazo, donde el capital queda inmovilizado durante un tiempo pactado y sacarlo antes puede costarte parte de los intereses.
Las comisiones son el otro factor decisivo. Una cuenta que paga intereses pero te cobra mantenimiento puede acabar rindiendo menos de lo que parece, o incluso dejarte en números rojos. Antes de firmar, revisa con calma estos puntos:
- Comisión de mantenimiento o de administración.
- Requisitos para evitarla: nómina domiciliada, saldo mínimo o número de recibos.
- Límite de saldo remunerado y duración real de las promociones.
- Coste de las transferencias o de la tarjeta, si la cuenta la incluye.
Un ejemplo sencillo: de poco sirve una cuenta que promete un buen tipo si luego te descuenta una cuota mensual por no cumplir un requisito. Haz la resta antes de abrirla.
La regla práctica es clara: una buena cuenta para ahorrar debería costarte cero o casi cero. Si para conseguir la rentabilidad prometida tienes que contratar seguros, planes u otros productos que no necesitas, lo más probable es que no te compense.
Seguridad y garantía de depósitos
Este es uno de los aspectos que más tranquilidad aporta y que muchas guías pasan por alto. El dinero depositado en bancos supervisados está protegido por un fondo de garantía de depósitos, un sistema respaldado por las autoridades que te devuelve tu dinero hasta cierto límite si la entidad quiebra.
En la Unión Europea, por ejemplo, esa cobertura alcanza los 100.000 euros por titular y entidad. En Latinoamérica, cada país cuenta con su propio esquema de seguro de depósitos, con topes y reglas diferentes. La idea de fondo es la misma: tu ahorro en cuenta está respaldado dentro de esos límites. Si acumulas mucho dinero, repartirlo entre varias entidades ayuda a mantenerlo íntegramente cubierto.
Un matiz importante: esta garantía cubre depósitos —cuentas y libretas—, pero no los productos de inversión como fondos o acciones, que tienen otras protecciones y sí pueden perder valor. Por eso, para el dinero que no quieres arriesgar bajo ningún concepto, una cuenta sigue siendo de las opciones más seguras.
¿Cómo saber si una entidad está cubierta? Los bancos autorizados indican a qué fondo de garantía están adheridos, un dato que puedes consultar en su web o en el organismo supervisor de tu país. Desconfía de plataformas que prometen intereses muy por encima del mercado sin dejar claro quién custodia tu dinero: si algo suena demasiado bueno, conviene comprobarlo antes de ingresar un solo euro.
Inflación: por qué tu ahorro puede perder valor
Que tu saldo no baje no significa que conserve su valor. La inflación, que suele medirse con el IPC, encarece la vida año tras año, de modo que con la misma cantidad de dinero compras cada vez menos cosas. Si tu cuenta renta menos de lo que sube la inflación, tu poder adquisitivo se va reduciendo poco a poco, aunque la cifra del saldo siga intacta.
Imagina que los precios suben alrededor de un 3 % en un año mientras tu cuenta apenas paga intereses: dentro de un tiempo, ese dinero comprará menos que hoy, aunque veas la misma cifra en la pantalla. Por eso conviene fijarse en la rentabilidad real, que a grandes rasgos equivale a la rentabilidad nominal menos la inflación.
Una cuenta remunerada ayuda a frenar esa pérdida y es mejor que dejar el dinero quieto sin remunerar, pero rara vez la compensa del todo cuando los precios suben con fuerza. Las cuentas son ideales para el corto plazo y para lo que no puedes arriesgar.
Para objetivos a muchos años, en cambio, suele tener sentido explorar alternativas que históricamente han batido a la inflación. Si es tu caso, quizá te interese aprender cómo empezar a invertir con cabeza, poco a poco y sin asumir más riesgo del que puedas tolerar.
Dónde guardar el fondo de emergencia (y cuál es mejor)
Tu fondo de emergencia es ese colchón que cubre los imprevistos —una avería del coche, una reparación en casa o unos meses sin ingresos— y tiene dos exigencias innegociables: seguridad total y disponibilidad inmediata. No busca rentabilidad, busca estar ahí, intacto, el día que lo necesites.
Como referencia general, muchos expertos sugieren reunir el equivalente a entre tres y seis meses de gastos, ajustando esa cifra a tu estabilidad laboral y a tus cargas familiares. No es una regla rígida: lo importante es que la cantidad te dé margen para respirar ante un imprevisto sin recurrir a deudas caras.
Con esos requisitos, tanto una cuenta de ahorro como una remunerada encajan a la perfección, siempre que no arrastren comisiones ni ataduras. Entre las dos, la remunerada suele llevar ventaja: si ofrece la misma liquidez inmediata y, además, algo de interés, no hay motivo para renunciar a ese extra.
Entonces, ¿cuál conviene más? La respuesta honesta es que depende de para qué quieras ese dinero:
- Para el dinero del día a día: cuenta corriente, sin complicaciones.
- Para el colchón de imprevistos: una cuenta remunerada sin comisiones y con liquidez total; si no la tienes a mano, una libreta de ahorro cumple igual.
- Para metas a corto plazo, como un viaje o una entrada: la opción que más rente sin condiciones abusivas.
- Para objetivos a largo plazo: valora ir más allá del ahorro y dar el paso hacia la inversión.
No existe una respuesta única válida para todo el mundo. La mejor cuenta es, sencillamente, la que se ajusta a lo que necesitas de ese dinero: comisiones bajas, liquidez suficiente y la tranquilidad de saber que está protegido. Revisa esos tres puntos y tendrás casi todo decidido.
Preguntas frecuentes
¿Qué es mejor, una cuenta de ahorro o una remunerada?
Para la mayoría, la remunerada suele salir ganando: ofrece la misma liquidez inmediata que una libreta de ahorro y, encima, paga algo de interés. La de ahorro tiene sentido si prefieres separar físicamente ese dinero o si te ofrecen mejores condiciones, sin comisiones ni requisitos incómodos.
¿Es seguro guardar el dinero en una cuenta remunerada?
Sí. Mientras la entidad esté supervisada y adherida al fondo de garantía de depósitos de su país, tu dinero está protegido hasta el límite establecido en caso de quiebra del banco. Esa cobertura ampara los depósitos en cuenta, pero no los productos de inversión.
¿Hay que pagar impuestos por los intereses?
Por lo general, sí. Los intereses tributan como rendimientos del capital y el banco suele practicar una retención antes de abonártelos. Los porcentajes y las reglas concretas dependen de tu país y de tu situación fiscal, así que calcula siempre con la rentabilidad neta.
¿Puedo retirar el dinero cuando quiera?
En estas cuentas, sí: tanto la de ahorro como la remunerada ofrecen liquidez inmediata y puedes disponer del saldo sin penalización. Es la gran diferencia frente a los depósitos a plazo fijo, donde el dinero queda inmovilizado y retirarlo antes suele conllevar un coste.