Las finanzas personales para principiantes se entienden mejor como un camino con orden que como una lista de trucos sueltos. Esta guía te dice qué hacer primero, qué después y qué puede esperar: presupuesto, colchón, deudas, seguros e inversión, con un checklist para cada etapa de la vida. Es contenido educativo, no asesoramiento financiero personalizado.
Índice
Qué son las finanzas personales y para qué sirven
Las finanzas personales son la forma en que gestionas el dinero que entra y sale de tu vida: lo que ganas, lo que gastas, lo que guardas, lo que debes y lo que pones a trabajar. No hace falta saber de mercados ni de fórmulas. Hace falta, sobre todo, tomar decisiones con información en lugar de por inercia.
¿Para qué sirven? Para tres cosas muy concretas: que un imprevisto no se convierta en una crisis, que tus deudas no crezcan más rápido que tus ingresos y que tus objetivos (una vivienda, unos estudios, la jubilación) tengan un plan detrás y no solo un deseo.
Los 5 pilares de las finanzas personales
No existe una lista oficial, pero casi todos los programas de educación financiera giran en torno a cinco bloques. Verlos juntos ayuda a entender por qué el orden importa: cada pilar sostiene al siguiente.
| Pilar | Qué incluye | Pregunta que responde |
|---|---|---|
| 1. Ingresos y gastos | Nómina, extras, presupuesto mensual | ¿A dónde va mi dinero? |
| 2. Ahorro | Fondo de emergencia, metas a corto plazo | ¿Aguanto un imprevisto? |
| 3. Deuda | Tarjetas, préstamos, hipoteca | ¿Cuánto me cuesta lo que debo? |
| 4. Protección | Seguros, garantía de depósitos, testamento | ¿Qué pasa si algo sale mal? |
| 5. Inversión | Renta fija, fondos, jubilación | ¿Cómo hago crecer lo que sobra? |
El error típico del principiante es empezar por el quinto pilar porque es el más atractivo. Invertir sin presupuesto, sin colchón y con deudas caras es como construir el tejado antes que los cimientos.
Por dónde empezar a organizar tus finanzas
El primer paso no es ahorrar ni recortar: es saber dónde estás. Durante un mes (mejor tres) apunta cada ingreso y cada gasto. Puedes usar la app de tu banco, una hoja de cálculo o una libreta. Lo importante es no dejar fuera nada: suscripciones, cafés, comisiones bancarias y recibos anuales prorrateados.
Con esos datos, haz una foto rápida de tu situación:
- Ingresos netos mensuales (lo que realmente llega a tu cuenta).
- Gastos fijos: alquiler o hipoteca, suministros, transporte, seguros.
- Gastos variables: comida, ocio, ropa, regalos.
- Deudas: saldo pendiente, cuota mensual y TAE de cada una.
- Ahorros disponibles y dónde están.
El segundo paso es convertir esa foto en un plan. Un presupuesto no es una dieta estricta, sino una asignación previa: decides antes de que empiece el mes qué parte va a cada destino. Si nunca has hecho uno, sigue nuestra guía de presupuesto mensual paso a paso, que parte de cero y usa categorías sencillas.
Una referencia sencilla: la regla 50/30/20
Si no sabes qué porcentajes asignar, una pauta muy extendida reparte los ingresos netos así: alrededor del 50 % para necesidades, el 30 % para gastos personales y el 20 % para ahorro y pago extra de deudas. No es una norma oficial ni encaja en todos los bolsillos: con un alquiler alto, quizá tu reparto real sea 60/25/15. Lo útil es tener un punto de partida y ajustarlo con tus cifras.
Si al cuadrar números descubres que gastas más de lo que ingresas, ese es tu problema número uno y va por delante de todo lo demás. En las finanzas personales para principiantes, cerrar esa brecha (recortando gastos, aumentando ingresos o ambas cosas) es siempre la primera casilla del tablero.
Finanzas personales para principiantes: la hoja de ruta en 10 pasos
Esta es la secuencia que proponemos. No es una ley, y algunos pasos pueden solaparse, pero respetar el orden general evita la mayoría de los tropiezos. Así, las finanzas personales para principiantes dejan de ser una lista de consejos y pasan a ser un recorrido con etapas claras.
- Registra tus gastos durante al menos un mes.
- Haz un presupuesto y asegúrate de que gastas menos de lo que ingresas.
- Crea un colchón inicial pequeño (por ejemplo, unos 1.000 € o un mes de gastos) para no recurrir a la tarjeta ante cualquier avería.
- Elimina las deudas caras: tarjetas revolving, créditos rápidos, descubiertos.
- Completa el fondo de emergencia hasta 3-6 meses de gastos básicos.
- Revisa tus seguros y la protección de tus ahorros.
- Define metas a corto, medio y largo plazo con cifra y fecha.
- Empieza a invertir con productos sencillos y entendibles.
- Planifica la jubilación y la fiscalidad de tus ahorros.
- Revisa el plan una vez al año o cuando cambie tu vida (pareja, hijos, trabajo, vivienda).
La tabla siguiente resume en qué fase estás según tu situación actual y cuál debería ser tu foco inmediato.
| Tu situación | Fase | Prioridad ahora |
|---|---|---|
| Gastas más de lo que ingresas | Supervivencia | Presupuesto y recorte de gastos |
| Llegas justo, sin ahorros | Estabilidad | Colchón inicial de unos 1.000 € |
| Tienes tarjetas o créditos caros | Saneamiento | Amortizar deuda de mayor TAE |
| Sin deudas caras, colchón parcial | Seguridad | Fondo de 3-6 meses |
| Fondo completo y gastos controlados | Crecimiento | Invertir a medio y largo plazo |
Fíjate en que la hipoteca no aparece como urgencia. Una deuda a largo plazo con tipo moderado se gestiona dentro del presupuesto; lo que conviene atacar primero es la deuda cara y de consumo.
¿Qué hacer primero: ahorrar, pagar deudas o invertir?
Es la duda más habitual y la respuesta corta es: un poco de ahorro, luego deudas caras, luego el resto del ahorro y después invertir. Veamos por qué.
Primero, un colchón mínimo
Si dedicas todo a pagar deuda y se te estropea la lavadora, acabarás usando otra vez la tarjeta. Un colchón pequeño rompe ese círculo. No hace falta tenerlo completo para empezar a amortizar: basta con algo que cubra los imprevistos más comunes.
Después, la deuda de mayor coste
Pagar una deuda al 20 % TAE equivale a obtener una rentabilidad segura del 20 %, algo que ninguna inversión prudente garantiza. Hay dos métodos populares:
- Método avalancha: pagas el mínimo en todas y destinas el extra a la de mayor TAE. Es el más eficiente en coste.
- Método bola de nieve: atacas primero la de menor saldo. Cuesta algo más, pero las victorias rápidas ayudan a mantener la motivación.
Luego, completar el fondo de emergencia
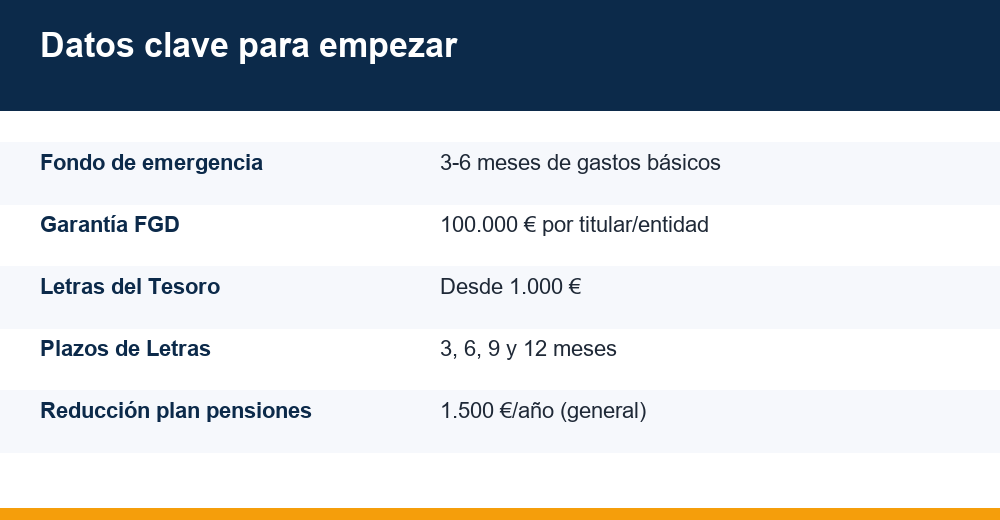
Finanzas para Todos, el portal del Plan de Educación Financiera que impulsan el Banco de España, la CNMV y el Ministerio de Economía, recomienda una reserva de entre tres y seis meses de gastos básicos y explica cómo calcular y construir tu fondo de emergencia. Si eres autónomo, tienes ingresos variables o personas a tu cargo, conviene acercarse al tramo alto.
Ese dinero debe estar disponible y separado de tu cuenta del día a día: una cuenta de ahorro o remunerada suele bastar, porque aquí importan más la liquidez y la seguridad que la rentabilidad. Tienes más detalles en nuestro artículo sobre el fondo de emergencia.
Por último, invertir
Con el fondo completo y sin deudas caras, el dinero que sobra cada mes ya puede trabajar para ti. Un buen truco es automatizar: programa una transferencia el día que cobras, para que el ahorro salga antes de que tengas tiempo de gastarlo.
Protege lo que construyes: seguros y garantías
La protección es el pilar más olvidado en las guías de finanzas personales para principiantes, y sin embargo un solo imprevisto sin cubrir puede borrar años de ahorro. No se trata de contratar todo lo que te ofrezcan, sino lo que cubre riesgos que no podrías asumir por tu cuenta.
- Seguro de hogar: si tienes hipoteca, el banco exige como mínimo asegurar el inmueble frente a daños como el incendio; la póliza completa suele cubrir también contenido y responsabilidad civil.
- Seguro de vida: tiene sentido si hay personas que dependen de tus ingresos o una hipoteca compartida.
- Seguro de salud o de accidentes: depende de tu trabajo y de tus necesidades; compara coberturas, no solo precio.
- Responsabilidad civil: el seguro de coche la incluye por ley; revisa si tu póliza de hogar la extiende a tu vida privada.
También conviene conocer la protección de tus depósitos. Según el Banco de España, el Fondo de Garantía de Depósitos cubre con carácter general hasta 100.000 € por titular y entidad. Si tus ahorros superan esa cifra, repartirlos entre varias entidades reduce el riesgo.
Ojo: esa garantía protege los depósitos bancarios, no la evolución de inversiones como fondos o planes de pensiones, que están sujetos a las oscilaciones del mercado.
Primeros pasos en la inversión
Invertir no es apostar. Es aceptar cierto riesgo a cambio de una rentabilidad esperada mayor que la de una cuenta, durante un plazo suficiente. La regla de oro para empezar: no inviertas en lo que no entiendes y no inviertas dinero que vayas a necesitar pronto.
Relaciona cada meta con un plazo
| Plazo de la meta | Ejemplo | Productos habituales |
|---|---|---|
| Menos de 1 año | Vacaciones, matrícula | Cuenta remunerada, depósito |
| 1 a 3 años | Coche, entrada pequeña | Depósitos, Letras del Tesoro |
| 3 a 7 años | Entrada de vivienda | Renta fija, fondos mixtos prudentes |
| Más de 7 años | Jubilación, independencia | Fondos indexados diversificados |
Renta fija: el punto de partida más sencillo
La deuda pública española es una puerta de entrada clara. El Tesoro emite Letras a 3, 6, 9 y 12 meses, con una petición mínima de 1.000 € y importes superiores en múltiplos de esa cifra. La rentabilidad se fija en subasta, así que varía con cada emisión.
Si quieres entender bonos, obligaciones, depósitos y cómo se calcula su rentabilidad, empieza por nuestra guía de renta fija para principiantes.
Jubilación y fiscalidad
En España, las aportaciones a planes de pensiones individuales reducen la base imponible del IRPF con un límite general de 1.500 € anuales, ampliable si existen contribuciones a un plan de empleo. Antes de contratar uno, compara comisiones y ten en cuenta que el dinero queda inmovilizado salvo en supuestos de liquidez tasados. Consulta siempre la información vigente de la Agencia Tributaria.
Comprueba también que cualquier entidad que te ofrezca productos de inversión esté registrada en la CNMV o en el Banco de España. Las promesas de rentabilidades altas y sin riesgo son la señal de alarma más clara de un chiringuito financiero.
¿Cuánto deberías tener ahorrado según tu edad?
No hay una cifra correcta para todo el mundo. Depende de tus ingresos, tu coste de vida, si tienes vivienda en propiedad y de la pensión pública que puedas esperar. Aun así, las referencias orientativas sirven para saber si vas bien encaminado.
La más citada es la de la gestora estadounidense Fidelity, que sugiere acumular para la jubilación aproximadamente una vez tu salario anual a los 30, tres veces a los 40, seis a los 50, ocho a los 60 y diez a los 67. Está pensada para un sistema donde la pensión pública pesa menos que en España, así que tómala como un techo orientativo, no como una obligación.
| Edad | Referencia Fidelity (aprox.) | Enfoque práctico en España |
|---|---|---|
| 20-29 | Hasta 1x salario a los 30 | Fondo de emergencia completo y cero deudas caras |
| 30-39 | 3x salario a los 40 | Inversión periódica automática, metas de vivienda |
| 40-49 | 6x salario a los 50 | Aumentar el porcentaje ahorrado al subir el sueldo |
| 50-59 | 8x salario a los 60 | Revisar riesgo de la cartera y estimar tu pensión |
| 60-67 | 10x salario a los 67 | Plan de retirada de ahorros y fiscalidad del rescate |
Si estás por debajo, no te desanimes. Lo que más pesa a largo plazo es el porcentaje que ahorras de forma constante y el tiempo que dejas trabajar al interés compuesto. Empezar a los 35 con constancia suele dar mejores resultados que empezar a los 25 a trompicones.
Para estimar tu pensión pública, la Seguridad Social ofrece un simulador en su sede electrónica. Restar esa cifra de lo que necesitarás al jubilarte te da una idea más realista de cuánto debes aportar por tu cuenta.
Checklist por etapa de vida y errores que conviene evitar
La hoja de ruta es la misma para todos, pero el énfasis cambia con la edad y las circunstancias. Usa esta lista como recordatorio anual.
Si estás empezando a trabajar
- Abre una cuenta separada para el ahorro y automatiza una transferencia mensual.
- Evita financiar consumo (móvil, viajes) con tarjeta revolving.
- Construye el fondo de emergencia antes de cualquier inversión.
Si vives en pareja o tienes hijos
- Acordad un presupuesto común y una regla clara para gastos compartidos.
- Revisad el seguro de vida si hay hipoteca o dependientes.
- Ampliad el fondo de emergencia hacia los seis meses de gastos.
Si te acercas a la jubilación
- Reduce progresivamente el riesgo de la parte que vas a necesitar pronto.
- Planifica cómo y cuándo rescatar planes de pensiones para optimizar el IRPF.
- Revisa tu testamento y los beneficiarios de seguros y planes.
Errores frecuentes del principiante
- Invertir antes de tener colchón: obliga a vender en mal momento ante cualquier imprevisto.
- Ignorar las comisiones: un 1-2 % anual parece poco, pero erosiona mucho el resultado a largo plazo.
- Perseguir modas o productos que nadie sabe explicar.
- No revisar el plan: un presupuesto que no se actualiza deja de servir en pocos meses.
En resumen, las finanzas personales para principiantes se reducen a un orden sencillo: saber dónde estás, cubrirte frente a imprevistos, quitarte de encima la deuda cara y solo entonces poner el dinero a crecer. Avanzar paso a paso, aunque sea despacio, funciona mejor que intentarlo todo a la vez.
Preguntas frecuentes
¿Por dónde empiezo a organizar mis finanzas personales?
Empieza registrando todos tus ingresos y gastos durante al menos un mes. Con esa información podrás hacer un presupuesto realista y comprobar si gastas menos de lo que ganas. Si no es así, corregir esa brecha es la primera prioridad, por delante del ahorro y la inversión. Después vendrán el colchón inicial y la eliminación de deudas caras.
¿Qué debo hacer primero: ahorrar, pagar deudas o invertir?
Lo más sensato es crear primero un colchón pequeño, de unos 1.000 € o un mes de gastos, y después centrarte en las deudas de mayor TAE, como tarjetas revolving o créditos rápidos. Cuando estén saldadas, completa el fondo de emergencia de tres a seis meses de gastos básicos y solo entonces empieza a invertir.
¿Cuánto dinero debería tener ahorrado según mi edad?
No hay una cifra universal. Una referencia muy citada es la de Fidelity: aproximadamente una vez tu salario anual a los 30, tres veces a los 40, seis a los 50 y diez a los 67. En España, con pensión pública, puede tomarse como techo orientativo. Lo importante es ahorrar un porcentaje constante y empezar cuanto antes.
¿Cuáles son los 5 pilares de las finanzas personales?
Aunque no hay una lista oficial, se suelen señalar cinco: control de ingresos y gastos mediante un presupuesto, ahorro y fondo de emergencia, gestión de la deuda, protección con seguros y garantías, e inversión a medio y largo plazo. Funcionan en ese orden: cada pilar sostiene al siguiente y saltarse uno debilita todo el conjunto.