Los préstamos personales son una de las formas de financiación más rápidas y accesibles, pero también una de las que más caras salen cuando se firman con prisa. Antes de aceptar la primera oferta conviene entender qué estás midiendo de verdad, dónde se esconde el coste y qué alternativas tienes sobre la mesa. Esta guía te da un método claro para decidir con calma y buen criterio.
Índice
Qué son los préstamos personales y cuándo conviene pedirlos
Un préstamo personal es un contrato por el que una entidad te entrega una cantidad de dinero que devuelves en cuotas a lo largo de un plazo pactado, sumando intereses y, en muchos casos, comisiones. A diferencia de una hipoteca, no va ligado a un bien concreto que sirva de garantía: respondes con tu solvencia y con tu historial de pagos. Ese mayor riesgo para quien presta explica que el interés sea más alto que el de un préstamo con garantía.
Se usan para casi cualquier fin: una reforma, un coche de segunda mano, estudios, una emergencia médica o unir varias deudas en una sola. Esa flexibilidad es su gran ventaja, pero también su trampa, porque hace muy fácil pedir dinero sin un plan claro de devolución.
¿Cuándo tiene sentido pedir uno?
Esta financiación encaja cuando cubres un gasto puntual y previsible, y tienes la certeza razonable de que podrás asumir la cuota sin ahogarte. Encaja mucho peor para gastos recurrentes, caprichos o para tapar un desfase de tesorería que volverá a aparecer el mes siguiente.
La regla de oro es simple: un crédito debería resolver un problema concreto, no financiar tu día a día. Los préstamos personales bien usados son una herramienta útil; mal usados, una carga que se realimenta sola.
- Usos razonables: consolidar deudas más caras, una emergencia real o una inversión que mejora tu situación.
- Usos a evitar: ocio recurrente, cubrir otro préstamo o comprar algo que perderá valor de inmediato.
Los importes y plazos varían mucho de una entidad a otra y según tu perfil, así que no hay un importe estándar. Lo relevante no es cuánto te ofrecen, sino cuánto necesitas de verdad y cuánto puedes devolver con comodidad.
Requisitos habituales y cómo se solicita
Antes de entregar el dinero, la entidad estudia si podrás devolverlo. Ese análisis de solvencia combina tus ingresos, tu estabilidad laboral, las deudas que ya arrastras y tu comportamiento de pago anterior. No hay dos entidades con criterios idénticos, pero casi todas se fijan en los mismos puntos básicos.
- Ser mayor de edad y, por lo general, residir en el país donde solicitas el crédito.
- Ingresos regulares y demostrables, ya sea por nómina, pensión o actividad por cuenta propia.
- No figurar en un fichero de morosos por impagos previos sin resolver.
- Documentación básica: identificación en vigor, justificantes de ingresos y, a veces, los últimos movimientos de tu cuenta.
Con esos datos, la entidad valora tu perfil y te propone un tipo, un plazo y un importe. Aquí conviene no quedarse con la primera respuesta: pedir ofertas en varios sitios te da capacidad de comparación y, a menudo, margen para negociar mejores condiciones.
Ten en cuenta que cada solicitud formal puede quedar registrada, así que evita multiplicar peticiones en pocos días. Es más eficaz preparar bien tu documentación, comparar simulaciones sin compromiso y formalizar la solicitud solo cuando tengas clara la oferta que más te conviene.
TIN vs TAE: la diferencia que de verdad importa
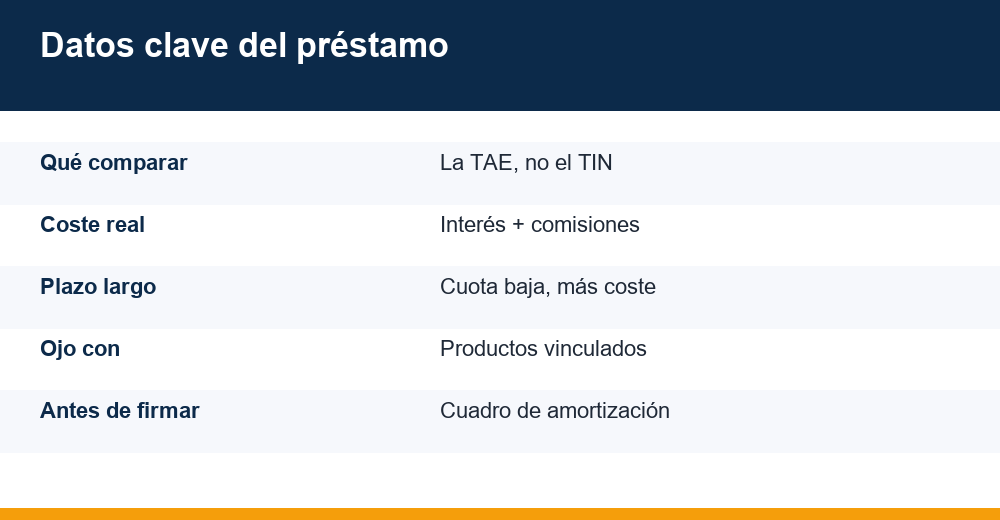
Es la comparación que más dinero ahorra y la que más gente pasa por alto. El TIN, o Tipo de Interés Nominal, es el precio base del dinero: el porcentaje que la entidad cobra solo por prestarte. Sirve para calcular los intereses de cada cuota, pero por sí solo no revela lo que cuesta el crédito en realidad.
La TAE, o Tasa Anual Equivalente, sí. Además del interés, incorpora las comisiones y otros gastos obligatorios y los traduce a un porcentaje anual homogéneo. Por eso es el dato que permite comparar ofertas distintas en igualdad de condiciones. Puedes revisar la definición técnica de la Tasa Anual Equivalente si quieres el detalle del cálculo.
Por eso dos préstamos con el mismo TIN pueden tener una TAE muy distinta: basta con que uno cobre comisión de apertura y el otro no, o con que uno exija contratar un seguro. Mirando solo el TIN, ambos parecen iguales; mirando la TAE, se ve enseguida cuál sale más caro de verdad.
Un matiz que muchas guías olvidan: la TAE da por hecho que cumples todas las condiciones del contrato, incluidos los productos vinculados. Si te rebajan el tipo por contratar un seguro y luego lo cancelas, tu coste real acaba por encima de la TAE que te anunciaron.
| Concepto | TIN | TAE |
|---|---|---|
| Qué mide | Interés puro | Coste total anual |
| Incluye comisiones | No | Sí |
| Incluye vinculados | No | Sí, si son obligatorios |
| Sirve para comparar | Poco fiable | Sí |
Tu perfil también influye en el tipo que te ofrecen: cuanto mejor sea tu solvencia, más barato saldrá y más margen tendrás para negociar. Si el tuyo aún puede mejorar, merece la pena saber cómo mejorar tu historial crediticio antes de pedir financiación.
Comisiones y letra pequeña: dónde se esconde el coste
El interés es solo una parte de la factura. Las comisiones y las cláusulas escondidas en la letra pequeña pueden encarecer el crédito bastante más de lo que sugiere el tipo anunciado, y por eso conviene pedirlas todas por escrito antes de decidir.
| Comisión | Cuándo se aplica |
|---|---|
| Apertura o estudio | Al conceder el préstamo |
| Amortización anticipada | Si pagas antes de plazo |
| Modificación o novación | Al cambiar condiciones |
| Reclamación de impago | Si te retrasas en una cuota |
Conviene saber, además, que una comisión solo debería cobrarse por un servicio realmente prestado y aceptado por ti, no por un trámite que no has solicitado. Si algún cargo no responde a un servicio claro, pide su justificación por escrito antes de darlo por bueno.
El interés de demora, el gran olvidado
Un apartado que casi nadie explica es el interés de demora: el recargo que se aplica si te retrasas en el pago y que suele ser muy superior al interés ordinario. Léelo con atención, porque un par de cuotas impagadas pueden disparar lo que debes y complicar el resto del contrato.
Los productos vinculados merecen capítulo aparte. Domiciliar la nómina o contratar un seguro puede rebajar el tipo, pero solo sale a cuenta si el ahorro en intereses supera lo que pagas por esos productos. Haz siempre esa cuenta antes de aceptar la bonificación.
La letra pequeña no está para asustarte, sino para informarte. Estos son los puntos que conviene localizar y entender antes de firmar nada:
- Si el seguro es obligatorio o voluntario, y cuánto cuesta en realidad.
- Las condiciones para amortizar antes de tiempo y su posible comisión.
- Qué ocurre exactamente ante un impago y con qué recargos.
- Si el tipo bonificado depende de mantener otros productos activos.
Plazo, cuota y coste total: el equilibrio que decide todo
Aquí está el error más caro de todos: elegir el crédito por la cuota mensual. Un plazo más largo baja la cuota y da una agradable sensación de alivio, pero estira el pago de intereses y encarece el coste total. Un plazo corto aprieta el mes, aunque casi siempre sale más barato al final.
| Si alargas el plazo… | Efecto |
|---|---|
| Cuota mensual | Baja |
| Intereses totales | Suben |
| Coste total del crédito | Sube |
| Holgura mensual | Mejora a corto plazo |
La cifra que de verdad importa no es la cuota, sino el coste total: cuánto habrás devuelto cuando pagues la última mensualidad. Dos ofertas con la misma cuota pueden esconder costes totales muy distintos según el plazo y las comisiones.
Para decidir con criterio, pide el cuadro de amortización y fíjate en tres cosas antes de comprometerte:
- Cuánto de cada cuota es interés y cuánto capital, sobre todo al principio.
- El importe total a devolver, no solo la mensualidad que te ofrecen.
- Que la cuota no se coma una parte excesiva de tus ingresos mensuales.
Un buen filtro es fijarte en tu nivel de endeudamiento: la parte de tus ingresos mensuales que ya destinas a devolver deudas. Cuanto más alto sea antes de pedir el préstamo, menos margen te quedará si suben los gastos o baja tu sueldo. Deja siempre un colchón para imprevistos, porque una cuota que hoy encaja al milímetro puede volverse insostenible ante cualquier bache.
Un consejo práctico: si puedes asumir una cuota algo mayor, el plazo más corto suele ahorrarte una cantidad notable en intereses. La comodidad de pagar poco cada mes se acaba pagando cara a lo largo de los años.
Señales de alerta antes de firmar
Buena parte de los créditos que salen mal se detectan antes de firmar, si sabes qué mirar. Estas son las señales que deberían hacerte frenar y leerlo todo dos veces:
- Presión para firmar hoy mismo, sin tiempo para revisar el contrato con calma.
- Que te hablen solo de la cuota y esquiven la TAE o el coste total.
- Comisiones de apertura muy elevadas o gastos descritos de forma vaga.
- Seguros o productos que hay que contratar para conseguir el tipo anunciado.
- Ofertas de dinero inmediato sin comprobar nada o con un interés sospechosamente bajo.
- Penalizaciones desproporcionadas por impago o por cancelar antes de tiempo.
Y una señal de alerta sobre ti mismo, no sobre la oferta: si estás pensando en un crédito para pagar otros que ya te asfixian, párate. A veces la solución no es más financiación, sino un plan; esta guía para salir de deudas te ayuda a ver el cuadro completo antes de endeudarte todavía más.
Desconfía de cualquier oferta que se apoye en tu prisa. Una entidad seria te da tiempo, te entrega la documentación por escrito y responde a tus dudas sin rodeos. La urgencia casi nunca juega a tu favor.
Alternativas a los préstamos personales
Pedir prestado no siempre es la mejor opción, ni la más barata. Antes de comprometerte con una cuota durante meses o años, vale la pena poner sobre la mesa otras vías y compararlas con calma.
- Fondo de emergencia: si el gasto puede esperar, ahorrar evita pagar intereses por completo.
- Tarjeta a plazos o línea de crédito: cómodas para importes pequeños, pero vigila el interés.
- Adelanto de nómina del empleador: en muchos casos, sin coste alguno.
- Préstamo familiar o entre particulares: más barato, aunque conviene formalizarlo por escrito para evitar malentendidos.
- Reunificación de deudas: puede bajar la cuota, pero suele alargar el plazo y encarecer el total.
Cada alternativa tiene su momento. Antes de decidirte por uno de los préstamos personales del mercado, compara al menos dos o tres opciones distintas y calcula el coste real de cada una; la diferencia entre elegir bien y elegir rápido puede ser de mucho dinero.
Si finalmente el crédito es la opción más sensata, no lo pidas en el primer sitio: solicita ofertas en varias entidades. Comparar no cuesta nada y suele mejorar de forma notable las condiciones que consigues.
Checklist final antes de firmar
Antes de estampar tu firma, repasa esta lista. Si algún punto no está claro, esa es exactamente la conversación que debes tener con la entidad antes de comprometerte a nada.
- Compara las ofertas por la TAE, nunca solo por la cuota o el TIN.
- Pide el importe total a devolver y el cuadro de amortización completo.
- Identifica todas las comisiones: apertura, amortización anticipada e impago.
- Comprueba si hay productos vinculados y calcula su coste real.
- Lee con calma las cláusulas de demora y de cancelación.
- Confirma que la cuota cabe con holgura en tu presupuesto mensual.
- Tómate el tiempo que necesites: nadie serio te obliga a firmar hoy.
Recuerda, además, que tras firmar un crédito al consumo suele existir un plazo durante el cual puedes desistir del contrato sin tener que justificarlo. Consulta esa posibilidad con tu entidad: es una red de seguridad valiosa si te das cuenta de que te has precipitado.
Esta guía es informativa y no sustituye el asesoramiento de un profesional que conozca tu caso. Aun así, con estos filtros evitarás los errores más comunes, esos que convierten un crédito útil en una carga difícil de soltar.
Preguntas frecuentes
¿Qué es mejor, fijarse en el TIN o en la TAE?
Siempre en la TAE. El TIN solo refleja el interés puro, mientras que la TAE incluye comisiones y gastos obligatorios en un porcentaje anual comparable. Es el único dato que te permite enfrentar dos ofertas distintas y saber cuál sale de verdad más barata.
¿Puedo cancelar un préstamo antes de tiempo?
Por lo general sí, amortizando total o parcialmente el capital pendiente, lo que reduce los intereses futuros. Eso sí, el contrato puede incluir una comisión por amortización anticipada. Revisa esa cláusula antes de firmar y calcula si el ahorro de intereses compensa esa comisión.
¿Afecta mi historial crediticio al interés que me ofrecen?
Sí, y bastante. Un historial de pagos limpio y una buena relación entre ingresos y deudas transmiten solvencia, lo que suele traducirse en un tipo más bajo y más margen para negociar. Un historial dañado encarece la financiación o directamente la bloquea.
¿Son los préstamos personales una buena idea para salir de deudas?
Depende. Unir varias deudas caras en un solo crédito más barato puede ayudar, pero si el problema es de gasto o de ingresos, un nuevo préstamo solo aplaza la dificultad. Primero analiza la raíz del desequilibrio y valora otras alternativas antes de firmar.