Tu historial crediticio es la memoria financiera que bancos y entidades financieras consultan antes de concederte un préstamo, una tarjeta o una hipoteca. Saber cómo se construye, qué lo perjudica y cómo revisarlo te da una ventaja real para negociar mejores condiciones. En esta guía lo explicamos de forma clara y aplicable tanto en España como en Latinoamérica.
Índice
¿Qué es el historial crediticio y en qué se diferencia del score?
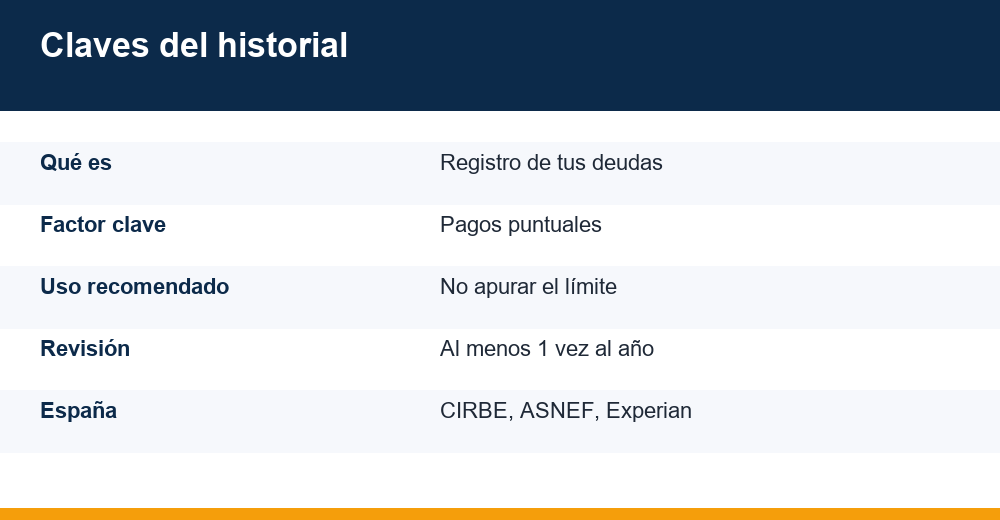
El historial crediticio es el registro de cómo has gestionado tus deudas a lo largo del tiempo: préstamos, tarjetas, líneas de crédito, financiación de compras y, cuando se impagan, ciertos recibos. Refleja si pagaste a tiempo, cuánto debías y durante cuánto tiempo mantuviste cada compromiso.
A partir de esa información, las entidades calculan tu puntuación crediticia —lo que se conoce como score—, un valor que resume tu solvencia en una sola cifra. Cuanto más sólido es tu perfil, más fácil resulta acceder a financiación y conseguir intereses más bajos.
El impacto va más allá del banco. En muchos países, un buen perfil no solo abarata los préstamos: también puede influir en el alquiler de una vivienda o en la contratación de ciertos servicios, como la telefonía o algunos suministros.
Otra idea importante: no existe un único perfil universal. Cada entidad consulta los registros a los que tiene acceso y aplica su propio criterio, así que dos bancos pueden verte de forma ligeramente distinta y ofrecerte condiciones diferentes por una misma operación.
Historial, score y ficheros: no son lo mismo
- Informe o historial de crédito: el detalle de tus operaciones y de tu comportamiento de pago.
- Score o puntuación: el valor numérico que traduce ese comportamiento en una cifra.
- Ficheros de morosos: bases de datos donde solo figuran impagos concretos.
Conviene no confundirlos. Puedes tener un comportamiento general correcto y, aun así, verte perjudicado por un impago olvidado que figura en un fichero concreto. Por eso merece la pena revisar todas las fuentes, no solo la puntuación que te muestre una aplicación.
Qué factores afectan tu puntuación crediticia
No todos los elementos pesan igual. Aunque cada entidad usa su propio modelo, hay factores que se repiten en casi todos los sistemas de puntuación, tanto en España como en Latinoamérica.
| Factor | Qué mide | Impacto en el score |
|---|---|---|
| Pagos puntuales | Si abonas cuotas y recibos a tiempo | Muy alto |
| Nivel de endeudamiento | Deuda usada frente al crédito disponible | Alto |
| Antigüedad | Cuánto tiempo llevas usando crédito | Medio |
| Tipos de crédito | Variedad: tarjetas, préstamos, hipoteca | Medio-bajo |
| Solicitudes recientes | Peticiones y consultas de crédito nuevas | Bajo-medio |
El historial de pagos es, casi siempre, lo que más influye: un solo impago prolongado puede pesar más que meses de buen comportamiento. Por eso la puntualidad es la base de cualquier estrategia.
El segundo gran factor es el nivel de endeudamiento, medido a menudo como el porcentaje del crédito disponible que utilizas. Una regla habitual es no apurar el límite: mantenerte, por ejemplo, por debajo de un tercio transmite control. Conservar cuentas antiguas también ayuda, porque alarga la antigüedad media de tu perfil.
Cada vez que pides financiación, la entidad deja una consulta en tu informe. Una consulta aislada apenas afecta, pero varias en pocas semanas pueden interpretarse como una señal de necesidad y restar puntos de forma temporal.
Los dos factores restantes suman de forma más discreta. La antigüedad premia a quien lleva años demostrando buen comportamiento, mientras que la variedad —combinar, por ejemplo, una tarjeta y un préstamo— muestra que sabes manejar distintos tipos de crédito. Ninguno compensa unos pagos mediocres, pero ambos redondean un buen perfil.
Ficheros de morosos: ASNEF y otros registros
Los ficheros de morosos son registros donde las entidades anotan deudas impagadas. Aparecer en uno puede cerrarte el acceso al crédito, aunque el resto de tu comportamiento sea impecable.
En España los más conocidos son ASNEF (gestionado por Equifax), el RAI (centrado en empresas y efectos impagados) y BADEXCUG (de Experian). Aparte existe la CIRBE del Banco de España, que no es un fichero de morosos, sino un registro de riesgos que recoge tus préstamos por encima de cierto importe.
- ASNEF (Equifax): el fichero de impagados más consultado.
- BADEXCUG (Experian): otro registro de incidencias de pago.
- RAI: recoge efectos impagados, sobre todo de empresas.
- CIRBE (Banco de España): registro público de riesgos, no de morosos.
No confundas la CIRBE con un fichero de morosos. La CIRBE recoge tus riesgos vivos —los tengas al día o no— y sirve al banco para calcular cuánto debes en total; un fichero de morosos, en cambio, solo se activa cuando dejas una deuda sin pagar. Aparecer en la CIRBE es normal; figurar como moroso, no.
En Latinoamérica el papel lo cumplen los burós de crédito. En México destacan Buró de Crédito y Círculo de Crédito; en Colombia, DataCrédito y TransUnion; en Argentina, la Central de Deudores del BCRA. Los nombres cambian, pero la lógica es idéntica.
Un matiz que sorprende a mucha gente: basta una deuda pequeña y reclamada —una última factura de teléfono, una cuota olvidada al cambiar de banco— para acabar en un fichero. El importe no siempre importa tanto como el hecho de figurar, así que conviene cerrar bien cualquier producto que dejes de usar.
Otro punto que muchos artículos olvidan: los datos negativos no son eternos. La normativa de protección de datos limita el tiempo que un impago puede figurar y, pasado ese plazo, debe eliminarse. Además, si saldas la deuda, tienes derecho a que se actualice tu situación.
Para salir de un fichero, el camino es pagar o negociar la deuda y, después, exigir que se actualice o cancele el dato. Si el registro es erróneo o la deuda no existe, puedes reclamar su eliminación inmediata ante la entidad responsable.
Cómo revisar tu informe de crédito paso a paso
Revisar tu historial crediticio al menos una vez al año es un hábito sano y, en la mayoría de países, gratuito. Detectar a tiempo un error o un fraude puede ahorrarte el rechazo de un préstamo importante.
- Identifica qué registros aplican en tu país (CIRBE y ficheros privados en España; burós en Latinoamérica).
- Solicita tu informe ejerciendo tu derecho de acceso; suele ser gratuito una vez al año.
- Comprueba que no figuren deudas ya pagadas, importes erróneos ni operaciones que no reconoces.
- Si algo es incorrecto, ejerce tu derecho de rectificación o cancelación ante quien gestiona el dato.
En España puedes consultar la CIRBE de forma gratuita en la sede electrónica del Banco de España y pedir tus datos a ASNEF o Experian. Encontrarás el procedimiento oficial en la ficha de la Central de Información de Riesgos (CIRBE). En Latinoamérica, cada buró ofrece un reporte gratuito de forma periódica.
Al leer el informe, fíjate sobre todo en tres señales: operaciones que no reconoces, importes que ya pagaste y datos personales desactualizados. Cualquiera de ellas puede indicar un error administrativo o un intento de fraude, y cuanto antes lo detectes, más sencilla será la corrección.
Existen aplicaciones y plataformas que muestran una puntuación orientativa. Son útiles como termómetro, pero no siempre coinciden con la nota interna de cada entidad; tómalas como una guía, nunca como una verdad absoluta.
Revisar tu expediente cobra especial sentido antes de pedir financiación. Si estás comparando alternativas, te ayudará repasar nuestra guía de préstamos personales que conviene revisar antes de firmar nada.
Cómo mejorar tu historial crediticio de forma sostenible
Mejorar tu historial crediticio es una carrera de fondo, no un truco de un día. La buena noticia es que las acciones más eficaces también son las más sencillas de mantener en el tiempo.
- Paga siempre a tiempo: domiciliar recibos o activar el débito automático evita olvidos.
- No apures el límite de tus tarjetas: usa solo una parte del crédito disponible.
- Mantén tus cuentas antiguas abiertas: aportan antigüedad a tu perfil.
- Evita abrir varios productos a la vez: muchas solicitudes seguidas restan puntos.
- Diversifica con sentido: combinar bien distintos tipos de crédito suma.
- Revisa tu informe con regularidad y corrige los errores cuanto antes.
El uso que haces de tus tarjetas —la llamada tasa de utilización— pesa mucho. Aunque pagues siempre, tenerlas casi al límite transmite tensión financiera. Bajar ese porcentaje suele mejorar la puntuación con relativa rapidez.
Una tarjeta bien utilizada es una de las mejores herramientas para construir historial, siempre que liquides el total cada mes. Puedes ver cómo funciona una tarjeta de crédito sin intereses y por qué conviene pagar el saldo dentro del periodo sin coste.
Desconfía de quien promete borrar tu historial o disparar tu puntuación de la noche a la mañana a cambio de dinero. No hay atajos legales: nadie puede eliminar un impago real ni forzar una nota. Lo único que funciona son los buenos hábitos y, cuando existe un error, la reclamación formal.
No esperes cambios inmediatos. Los efectos de pagar puntualmente y rebajar el uso de las tarjetas suelen empezar a notarse en unos pocos meses, mientras que reparar la huella de impagos serios lleva bastante más. La clave está en la constancia: un buen mes no compensa años de descuidos, pero una racha sostenida sí transforma tu perfil.
Cómo empezar cuando no tienes historial
Un perfil sin operaciones previas no es negativo, pero sí una incógnita para las entidades. Para empezar a construir tu reputación desde cero conviene dar pasos sencillos y sostenidos:
- Contrata un producto básico y úsalo de forma responsable.
- Domicilia tu nómina o tus recibos en el banco habitual.
- Considera un aval o una tarjeta con garantía si te la ofrecen.
- Sé paciente: la antigüedad solo se gana con el tiempo.
España y Latinoamérica: mismas reglas, distintos registros
La idea de fondo es universal: quien paga bien accede a mejor crédito. Lo que cambia entre España y Latinoamérica son los registros, los organismos y las escalas de puntuación.
| País o región | Registros y burós principales |
|---|---|
| España | CIRBE, ASNEF, Experian, RAI |
| México | Buró de Crédito, Círculo de Crédito |
| Colombia | DataCrédito, TransUnion |
| Argentina | Central de Deudores (BCRA) |
| Chile | DICOM (Equifax) |
| Perú | Infocorp (Equifax) |
Hay otra diferencia de fondo. En España, los ficheros privados registran sobre todo lo negativo, es decir, los impagos; la información positiva vive más bien en la CIRBE. En buena parte de Latinoamérica, en cambio, los burós reflejan también tu comportamiento positivo, lo que da más peso a pagar bien mes a mes.
Las escalas también difieren. En unos sistemas la puntuación va de 0 a 999, en otros de 300 a 850, y hay entidades con rangos propios. Lo importante no es el número absoluto, sino situarte en la franja alta de la escala que use tu país.
Ten en cuenta algo relevante si te mudas: el historial no viaja contigo. Emigrar suele implicar empezar de nuevo, porque los registros no se comparten entre países. Conviene planificarlo si prevés pedir financiación en tu nuevo destino.
Errores comunes y mitos sobre el crédito
La mayoría de los problemas de crédito nacen de descuidos evitables o de creencias equivocadas. Repasar unos y otros te ahorra disgustos.
Errores que perjudican tu perfil
- Pagar tarde de forma recurrente, aunque sea por pocos días.
- Apurar al máximo el límite de las tarjetas mes tras mes.
- Ignorar el informe y no detectar errores o fraudes.
- Cerrar de golpe tus tarjetas más antiguas.
- Solicitar mucho crédito en muy poco tiempo.
- Avalar a terceros sin medir el riesgo que asumes.
Mitos que conviene desmontar
- Consultar tus propios datos baja la puntuación: falso, la autoconsulta no penaliza.
- Tener deudas siempre es malo: usar crédito con responsabilidad construye reputación.
- Sin tarjetas tendré mejor perfil: al revés, no tener historial también genera dudas.
- Salir de un fichero borra el pasado al instante: la actualización lleva su tiempo.
- Mi puntuación es idéntica en todas las entidades: cada una aplica su propio modelo.
En definitiva, cuidar tu perfil crediticio es cuestión de hábitos constantes y de información fiable. Con pagos puntuales, un uso moderado del crédito y revisiones periódicas, tu historial trabajará a tu favor durante años.
Preguntas frecuentes
¿Cuánto tarda en mejorar un historial de crédito?
Depende de tu punto de partida. Los pagos puntuales empiezan a notarse en pocos meses, pero recuperar la confianza tras impagos graves puede llevar uno o dos años. La constancia importa más que la rapidez: mantener buenos hábitos es lo que realmente consolida tu perfil.
¿Consultar mi propio informe afecta mi puntuación?
No. Revisar tu propio reporte es una autoconsulta y no resta puntos, a diferencia de las peticiones de crédito que hacen las entidades. De hecho, es un hábito recomendable: te permite detectar errores, deudas ya pagadas que siguen figurando o posibles fraudes a tiempo.
¿Cuánto tiempo permanecen las deudas en un fichero de morosos?
La normativa de protección de datos fija un plazo máximo, tras el cual el dato negativo debe desaparecer. Además, si saldas la deuda, tienes derecho a que se refleje. El plazo concreto varía según el país, por lo que conviene consultar la ley vigente en el tuyo.
¿Puedo obtener crédito si no tengo historial previo?
Sí, aunque las entidades tienen menos información para evaluarte. Empezar con un producto sencillo, domiciliar ingresos y pagar con puntualidad te ayuda a construir reputación. Con el tiempo, ese comportamiento genera un historial sólido que abre la puerta a mejores condiciones.