La tarjeta de crédito es una de las herramientas financieras más útiles y, al mismo tiempo, peor comprendidas: bien usada aporta comodidad e incluso financiación sin coste, y mal usada se convierte en un goteo de intereses que encarece todo lo que compras. En esta guía verás, con un lenguaje sencillo, cómo funciona, en qué se diferencia del débito y, sobre todo, cómo liquidarla cada mes sin desembolsar ni un euro de más.
Índice
Qué es una tarjeta de crédito y cómo funciona
Empecemos por lo básico. Una tarjeta de crédito es un medio de pago vinculado a una línea de financiación que te concede el banco o la entidad emisora. Cuando pagas con ella no gastas tu propio saldo, sino dinero prestado hasta un tope conocido como límite de crédito. Ese importe lo devuelves más tarde, según las condiciones que fije tu contrato.
El funcionamiento es cíclico. Durante un periodo, que suele ser de un mes, se acumulan todas tus compras. Al cerrar ese ciclo, la entidad emite un extracto con el total gastado y tú decides cómo saldarlo: de una vez o poco a poco. Esa decisión, en apariencia menor, es la que separa pagar cero intereses de empezar a arrastrar deuda.
Conviene entender cómo gana dinero la entidad. Cobra a los comercios una comisión por cada compra y, sobre todo, cobra intereses a quien aplaza sus pagos. Por eso su cliente más rentable es quien nunca liquida el total; y por eso, para ti, el objetivo es el contrario: usar el crédito y devolverlo íntegro cada mes.
También es útil saber quién interviene en cada pago. Están la red que procesa la operación (por ejemplo, Visa o Mastercard), el banco que te emite la tarjeta y el comercio que la acepta. Tú solo ves un cargo, pero detrás hay un circuito que se liquida en segundos y que explica muchas de las comisiones posteriores.
Existen varios tipos según quién las emite y cómo se pagan:
- Universales: emitidas por bancos y aceptadas en casi cualquier comercio del mundo, como Visa o Mastercard.
- Privadas o de establecimiento: ligadas a una tienda o cadena concreta, con ventajas dentro de ese comercio.
- Prepago: cargas dinero por adelantado y solo gastas ese saldo; ayudan a controlar el gasto, aunque técnicamente no conceden crédito.
- Aplazables o revolving: permiten fraccionar el pago en cuotas, una modalidad cómoda pero cara que veremos más adelante.
Crédito vs. débito: en qué se diferencian
Mucha gente emplea ambas palabras como sinónimos, pero funcionan al revés. Con el débito pagas con dinero que ya tienes en tu cuenta: el cargo es inmediato y no puedes gastar lo que no tienes. Con el crédito pagas con dinero de la entidad y lo devuelves después. Entender esta diferencia es el primer paso para no llevarte sorpresas a fin de mes.
| Característica | Débito | Crédito |
|---|---|---|
| Origen del dinero | Tu saldo disponible | Dinero prestado por la entidad |
| Momento del cargo | Inmediato | Al vencer el ciclo de facturación |
| Intereses posibles | No | Sí, si aplazas el pago |
| Financiación sin coste | No ofrece | Sí, dentro del periodo de gracia |
| Riesgo de endeudarte | Muy bajo | Existe si no controlas el gasto |
¿Cuál es mejor? Depende de tu disciplina. El débito impone un límite natural, porque no gastas lo que no tienes; el crédito, en cambio, premia a quien paga puntual con más flexibilidad, seguros y financiación sin coste. Si dudas de tu autocontrol, empieza por el débito y da el salto al crédito cuando tengas el hábito de revisar tus cuentas.
Un apunte práctico: muchas cuentas incluyen hoy una tarjeta que funciona en modo débito y en modo crédito desde la misma aplicación. Antes de pagar, comprueba qué modalidad tienes activada, porque de ella depende si el cargo sale de tu saldo al instante o se suma al extracto del mes.
Fecha de corte y periodo de gracia: la clave de todo
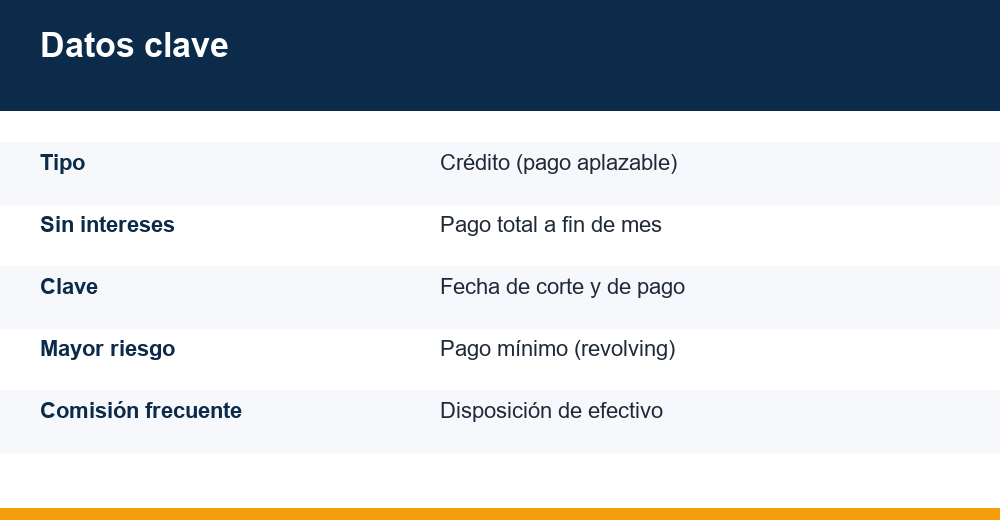
Aquí está el detalle que muchos ignoran y que lo cambia todo. Cada tarjeta tiene dos fechas fundamentales: la fecha de corte, que cierra el ciclo de facturación y suma todas las compras del periodo, y la fecha de pago, el día límite para abonar lo gastado. El tramo que va de una a otra recibe el nombre de periodo de gracia.
Durante ese periodo de gracia, el dinero que has utilizado no genera intereses, siempre que después pagues el total. En la práctica es financiación sin coste: compras hoy y pagas semanas más tarde. Ese margen puede acercarse a los dos meses cuando realizas la compra justo después de la fecha de corte, ya que sumas el ciclo completo más los días hasta el vencimiento.
De ahí un truco muy rentable: las compras grandes conviene hacerlas al inicio del ciclo, recién pasada la fecha de corte, para aprovechar al máximo el aplazamiento gratuito. Ten presente, eso sí, que este beneficio se aplica solo a las compras; sacar efectivo en cajero queda fuera del periodo de gracia y empieza a devengar intereses de inmediato.
Un consejo para no perder de vista estas fechas: apúntalas en el calendario o activa los avisos de tu aplicación. La fecha de corte no coincide con la de pago, y confundirlas es una de las causas más habituales de pagar intereses sin quererlo o de que se te devuelva un recibo.
Si quieres profundizar en estos conceptos con información imparcial y oficial, puedes consultar el Portal del Cliente Bancario del Banco de España, que explica en detalle el funcionamiento y los costes de estos productos.
Cómo evitar los intereses paso a paso
Usar tu tarjeta de crédito sin pagar intereses no tiene ningún misterio: se resume en liquidar el total dentro del periodo de gracia y evitar las modalidades caras. Estos son los pasos concretos que te aseguran no pagar de más:
- Elige la modalidad pago total a fin de mes y no dejes activada por defecto la opción de aplazar.
- Domicilia el pago automático del cien por cien del extracto para no depender de tu memoria ni de las fechas.
- Mantén siempre saldo suficiente en la cuenta el día del cargo para evitar recibos devueltos.
- Evita sacar dinero en efectivo con la tarjeta, ya que suele generar intereses desde el primer día.
- Revisa el extracto cada mes para detectar cuotas, cargos o comisiones que no esperabas.
- No superes tu límite ni acumules compras que sabes que no podrás pagar enteras al cierre.
Automatizar el pago total es, con diferencia, la medida más eficaz. Elimina el factor humano: no dependes de acordarte ni de calcular cuánto debes. Comprueba una vez que la domiciliación está configurada al cien por cien del extracto y no al pago mínimo, porque algunas entidades activan esa última opción por defecto.
Si conviertes estos pasos en una rutina, la entidad nunca te cobrará intereses por tus compras. Habrás transformado el crédito en lo que debería ser: una herramienta de pago cómoda, segura y, además, gratuita. La disciplina es sencilla, pero solo funciona si se mantiene mes tras mes.
El pago aplazado y el peligro del revolving
El reverso de la moneda es el pago aplazado. Cuando no saldas el total, la entidad te ofrece pagar en cuotas o abonar únicamente un pago mínimo. Resulta cómodo, pero el saldo pendiente empieza a generar intereses, y de esa comodidad nace una de las modalidades más problemáticas: el revolving.
En una tarjeta de crédito revolving pagas cada mes una cuota fija y relativamente baja, mientras el resto de la deuda se acumula y sigue generando intereses. El problema es el interés compuesto: cuando la cuota no cubre los intereses del mes, estos pueden sumarse al capital, la deuda apenas se reduce y puede prolongarse durante años casi sin que te des cuenta.
Imagina el mecanismo sin cifras: si cada mes solo devuelves una parte pequeña, gran parte de tu cuota se va en intereses y muy poco en amortizar lo que debes. Como puedes seguir comprando con el crédito que liberas, el saldo se “renueva” una y otra vez. Por eso se dice que la deuda revolvente es un pozo del que cuesta salir.
Conviene distinguir dos siglas. El TIN es el tipo de interés nominal; la TAE incluye además las comisiones y la frecuencia de los pagos, así que refleja mucho mejor el coste real anual. En el revolving, la TAE suele ser especialmente elevada, muy por encima de la de un préstamo tradicional, y esa es la señal que debes vigilar.
En España, este producto ha llegado varias veces a los tribunales. El Tribunal Supremo ha señalado que una TAE muy alejada del interés medio del mercado puede considerarse usuraria y, por tanto, nula. Aun así, la mejor defensa sigue siendo la prevención: leer las condiciones y no activar el aplazamiento salvo que sea imprescindible.
Si ya arrastras una deuda de este tipo, no la ignores ni pagues solo el mínimo. Consulta nuestra guía sobre cómo salir de deudas y prioriza amortizar cuanto antes el saldo revolvente, porque cada mes que pasa juega en tu contra.
Comisiones que conviene vigilar
Los intereses no son el único coste posible. Aunque muchas tarjetas presumen de no cobrar cuota, otras aplican comisiones que conviene conocer antes de firmar nada. Estas son las más habituales y los momentos en que suelen aparecer:
| Comisión | Cuándo se aplica |
|---|---|
| Cuota anual o de emisión | Por tener o renovar la tarjeta cada año |
| Disposición de efectivo | Al sacar dinero en un cajero |
| Cambio de divisa | En compras o retiradas en otra moneda |
| Excedido de límite | Si superas tu crédito disponible |
| Reclamación de posición deudora | Si no atiendes una cuota a tiempo |
Antes de aceptar cualquier producto, lee el documento de condiciones y pregunta por cada una de estas comisiones. Una tarjeta “gratuita” que te cobra por cada retirada de efectivo o por operar en el extranjero puede terminar saliendo bastante más cara de lo que parecía al principio.
Presta especial atención a las compras en divisa extranjera y a las retiradas de efectivo fuera del país, donde pueden sumarse dos comisiones a la vez. Si viajas a menudo, valora una tarjeta pensada para ello o consulta el porcentaje exacto que aplica la tuya antes de salir.
Cómo elegir una tarjeta de crédito que te convenga
No todas las tarjetas sirven para lo mismo. Antes de contratar una, conviene comparar varias opciones con calma y fijarse en las condiciones que de verdad afectan a tu bolsillo, no solo en el diseño o en las promociones de bienvenida.
- Cuota anual: idealmente cero, o gratuita si cumples un gasto mínimo razonable.
- Tipo de interés: comprueba el TIN y la TAE que se aplican si algún mes aplazas el pago.
- Modalidad por defecto: asegúrate de que viene configurada en pago total y no en revolving.
- Comisiones: revisa las de disposición de efectivo, cambio de divisa y mantenimiento.
- Ventajas reales: seguros, devoluciones o programas de puntos que vayas a usar de verdad.
Desconfía de las ofertas que insisten en lo fácil que es aplazar o en cuotas “a tu medida”. Suelen esconder el producto más caro para ti. Una buena tarjeta es la que te deja pagar el total sin coste y te cobra lo mínimo cuando la usas con cabeza.
Seguridad: cómo proteger tu tarjeta
Usar el crédito con tranquilidad también implica cuidar la seguridad de tus datos. Las tarjetas actuales incorporan varias capas de protección, pero buena parte de la prevención está en tus manos y en unos hábitos sencillos.
- No compartas nunca el PIN ni el código de tres cifras del reverso (CVV), ni siquiera por teléfono.
- Activa las notificaciones instantáneas para detectar cualquier cargo extraño en cuanto ocurra.
- Confirma tus compras online con la verificación del banco, como un código enviado a la aplicación.
- Si pierdes la tarjeta o detectas fraude, bloquéala de inmediato desde la app y avisa a tu entidad.
Recuerda que ninguna entidad seria te pedirá tus claves completas por correo, SMS o llamada. Ante cualquier mensaje que te meta prisa para “verificar” tus datos, desconfía: es la táctica habitual de los intentos de fraude.
Ventajas de pagar la tarjeta a fin de mes
Pagar el total con puntualidad convierte a la tarjeta de crédito en una auténtica aliada de tus finanzas. Estas son las ventajas reales de usarla con cabeza, sin caer en los intereses:
- Financiación sin coste durante el periodo de gracia, sin abonar ni un euro de intereses.
- Mayor protección, ya que muchas tarjetas incluyen seguros de compra o de viaje y sistemas antifraude.
- Comodidad y control del gasto desde la app, con avisos y notificaciones en tiempo real.
- Un buen historial como pagador, al no acumular impagos ni deudas frente a bancos y entidades.
Ese último punto merece atención. Usar el crédito de forma responsable y no acumular impagos te ayuda a mejorar tu historial crediticio, algo que las entidades valorarán cuando en el futuro solicites una hipoteca, un préstamo personal o cualquier otra financiación importante.
En definitiva, la clave no está en huir del crédito, sino en dominarlo. Entiende las fechas de tu ciclo, paga siempre el total y trata las comisiones y el pago aplazado con el respeto que merecen. Bien gestionada, esta herramienta te da flexibilidad y ventajas; mal gestionada, es la vía más rápida hacia el sobreendeudamiento.
Preguntas frecuentes
¿Se pagan intereses si abono todo a fin de mes?
No. Si liquidas el cien por cien del extracto dentro del periodo de gracia, la entidad no te cobra intereses por tus compras. Los intereses solo aparecen cuando aplazas el pago, eliges el pago mínimo o sacas dinero en efectivo, que suele generar coste desde el primer día.
¿Qué es el revolving y por qué es peligroso?
Es una modalidad de pago aplazado en la que abonas cada mes una cuota fija y baja. El saldo pendiente sigue generando intereses, así que la deuda apenas se reduce y puede alargarse durante años. Además, su TAE suele ser muy elevada, por lo que conviene evitarlo siempre que puedas.
¿Sacar dinero en el cajero genera intereses?
Sí. Retirar efectivo con este tipo de tarjeta no disfruta del periodo de gracia: suele generar intereses desde el mismo día, además de una comisión por disposición. Si necesitas efectivo, resulta más barato usar tu tarjeta de débito y gastar tu propio saldo disponible.
¿Es mejor pagar con débito o con crédito?
Depende de tu disciplina. El débito evita endeudarte, porque solo gastas lo que ya tienes. El crédito ofrece más flexibilidad, ventajas y financiación sin coste si pagas el total cada mes. Si te cuesta controlar el gasto, empieza por el débito y avanza cuando tengas el hábito.