El método kakebo para ahorrar es un sistema japonés de registro de gastos a mano que te obliga a fijar un objetivo de ahorro al empezar el mes y a revisarlo al cerrarlo. No promete milagros: funciona porque convierte cada compra en una decisión consciente. Aquí tienes las cuatro preguntas completas, las categorías, un mes de ejemplo con números y la forma de pasarlo a una hoja de cálculo.
Índice
¿Qué es el kakebo y cómo funciona?
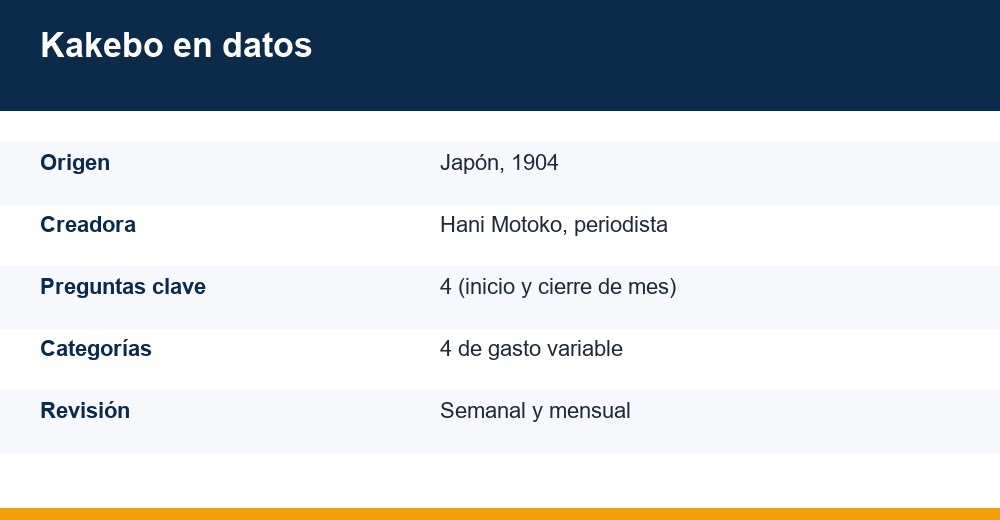
Kakebo (también escrito kakeibo) significa, más o menos, «libro de cuentas del hogar». Lo ideó en 1904 la periodista japonesa Hani Motoko, considerada una de las primeras mujeres periodistas de su país, para que quienes gestionaban la economía doméstica tuvieran una herramienta sencilla con la que controlar el dinero de la casa. Más de un siglo después se sigue vendiendo en Japón como cuaderno anual.
La idea es simple: antes de gastar, decides cuánto quieres ahorrar. Durante el mes apuntas a mano cada gasto variable en una de cuatro categorías. Cada semana sumas y comparas. Al cerrar el mes respondes unas preguntas de balance y ajustas el plan siguiente.
Lo que lo diferencia de una app que clasifica tus movimientos bancarios de forma automática es la fricción deliberada. Escribir «12,40 € — comida a domicilio» un martes por la noche molesta un poco, y esa pequeña incomodidad es justo lo que frena el gasto impulsivo.
Tampoco es un presupuesto rígido. El cuaderno no te prohíbe nada: te enseña en qué se va el dinero y te pide que decidas, con datos delante, qué quieres cambiar. Por eso suele aguantar mejor que las restricciones drásticas que se abandonan a las dos semanas.
Qué necesitas para empezar
- Un cuaderno (o una plantilla de kakebo impresa, o una hoja de cálculo).
- Tus ingresos netos del mes y la lista de gastos fijos.
- Unos minutos al día para anotar y unos veinte minutos a la semana para revisar.
- Una cifra de ahorro concreta, aunque sea pequeña.
- Los tiques o el historial de la tarjeta, para no olvidar ningún gasto.
Las 4 preguntas del kakebo, una a una
Las cuatro preguntas son el corazón del método kakebo para ahorrar, y muchos artículos las citan de pasada o mezclan su orden. Lo importante es entender cuándo se responde cada una: las dos primeras se contestan el día 1 y las dos últimas al cerrar el mes. Juntas forman un ciclo de planificar, medir y corregir.
1. ¿Cuánto dinero tengo disponible?
Suma tus ingresos netos del mes (nómina, pensión, ingresos extra) y resta los gastos fijos que no puedes tocar a corto plazo: alquiler o hipoteca, suministros, seguros, cuotas de préstamos, colegio. Lo que queda es el dinero con el que realmente decides.
2. ¿Cuánto quiero ahorrar?
Escribe una cifra, no un porcentaje vago. Debe ser realista: mejor 100 € que se cumplen que 400 € que se abandonan en la segunda semana. Esa cifra se aparta mentalmente o, mejor aún, se transfiere a otra cuenta el mismo día del cobro.
3. ¿Cuánto estoy gastando?
Es la suma de todo lo que has anotado durante el mes en las cuatro categorías. Compárala con lo que tenías disponible menos el ahorro objetivo. Si gastaste más, el kakebo te lo enseña sin rodeos y, gracias a las categorías, te dice dónde.
4. ¿Cómo puedo mejorar?
Es la pregunta más útil y la que más se salta. No basta con un «gastaré menos»: anota una o dos acciones concretas para el mes siguiente, como «cocinar los domingos para toda la semana» o «darme de baja de una plataforma que no uso».
Algunas ediciones formulan las preguntas de otra manera, por ejemplo «¿cuánto he conseguido ahorrar?» frente a «¿cuánto me habría gustado ahorrar?». La lógica es idéntica: comparar el objetivo con el resultado y decidir un cambio.
| Pregunta | Cuándo | Para qué sirve |
|---|---|---|
| ¿Cuánto dinero tengo disponible? | Día 1 | Saber el margen real tras los fijos |
| ¿Cuánto quiero ahorrar? | Día 1 | Fijar un objetivo medible |
| ¿Cuánto estoy gastando? | Fin de mes | Medir el gasto variable total |
| ¿Cómo puedo mejorar? | Fin de mes | Decidir cambios concretos |
Qué categorías de gastos usa el kakebo
El kakebo tradicional reparte el gasto variable en cuatro grupos. No hay una lista oficial cerrada de qué va en cada uno y las fuentes difieren en detalles; lo esencial es que tú definas criterios y los mantengas todo el año para poder comparar meses.
| Categoría | Qué incluye | Ejemplos habituales |
|---|---|---|
| Supervivencia | Lo imprescindible para vivir | Supermercado, farmacia, gasolina, transporte, gastos de los hijos |
| Opcional (ocio y vicio) | Gastos prescindibles o caprichos | Comer fuera, ropa no necesaria, el café diario fuera de casa, tabaco |
| Cultura | Formación y enriquecimiento | Libros, cursos, cine, teatro, museos, conciertos |
| Extras | Gastos puntuales o imprevistos | Regalos, reparaciones, una multa, un viaje no previsto |
Una duda frecuente: ¿dónde van el alquiler o la luz? En la mayoría de versiones, los gastos fijos se restan antes, en la primera pregunta, y no se mezclan con las cuatro categorías. Así el cuaderno se centra en lo que sí puedes cambiar día a día.
Cómo resolver los casos dudosos
- Si dudas entre supervivencia y opcional, pregúntate si lo habrías comprado igual con la mitad de presupuesto.
- Una comida fuera por trabajo puede ser supervivencia; una cena de fin de semana, opcional.
- Un regalo previsto (el cumpleaños de tu madre) puede ir en extras, pero conviene presupuestarlo.
- Las suscripciones digitales suelen ir en opcional, salvo que sean formación (cultura).
- Lo importante es la coherencia: decide la regla una vez y aplícala siempre.
Cómo aplicar el método kakebo para ahorrar paso a paso
El kakebo encaja con cualquier presupuesto, pero si nunca has hecho uno conviene empezar por un presupuesto mensual paso a paso para conocer tus gastos fijos reales. Después, el ciclo mensual es este:
- Día 1: anota ingresos netos y gastos fijos. Calcula el disponible (pregunta 1).
- Día 1: fija la cifra de ahorro y, si puedes, transfiérela a una cuenta separada (pregunta 2).
- Divide lo que queda entre las semanas del mes para tener un tope semanal orientativo.
- Cada día: apunta cada gasto variable con fecha, concepto, importe y categoría.
- Cada domingo: suma la semana por categoría y compara con el tope (revisión semanal).
- Último día: calcula el gasto total (pregunta 3) y el ahorro real.
- Escribe una o dos mejoras concretas para el mes siguiente (pregunta 4).
Si te cuesta elegir la cifra de ahorro, puedes tomar como referencia la regla 50/30/20, que reserva un 20 % de los ingresos netos para ahorro. Es solo un punto de partida: con alquileres altos, empezar con un 5 o un 10 % ya es un avance.
Un consejo práctico: el método kakebo para ahorrar funciona mucho mejor si el ahorro sale de la cuenta el día del cobro. Lo que no ves en tu saldo no te tienta, y el cuaderno pasa a controlar solo lo que queda.
Si lo llevas en pareja o en familia
Basta con un único cuaderno para los gastos comunes y una persona responsable de pasar los tiques cada noche. La revisión semanal se hace juntos: es el momento de acordar recortes sin reproches, porque los números están a la vista de los dos.
Ejemplo de un mes de kakebo rellenado
Veamos un caso inventado pero realista: una persona que vive sola en una ciudad mediana con unos ingresos netos de 1.900 € al mes. Las cifras son ilustrativas, no una media estadística.
Pregunta 1: ingresos de 1.900 € menos 800 € de gastos fijos (alquiler 650 €, suministros e internet 110 €, seguro y móvil 40 €) dan 1.100 € disponibles. Pregunta 2: objetivo de ahorro de 200 €, así que quedan 900 € para el gasto variable del mes.
| Semana | Supervivencia | Opcional | Cultura | Extras | Total |
|---|---|---|---|---|---|
| Semana 1 | 105 € | 60 € | 15 € | 0 € | 180 € |
| Semana 2 | 90 € | 45 € | 25 € | 70 € | 230 € |
| Semana 3 | 95 € | 50 € | 0 € | 25 € | 170 € |
| Semana 4 (+ días finales) | 90 € | 35 € | 20 € | 0 € | 145 € |
| Total mes | 380 € | 190 € | 60 € | 95 € | 725 € |
Pregunta 3: el gasto variable fue de 725 €. Como el disponible era de 1.100 €, el ahorro real ascendió a 375 €: los 200 € previstos más 175 € que sobraron del presupuesto variable.
Pregunta 4: al revisar, la semana 2 destaca por un extra de 70 € (un regalo de boda no previsto). La mejora anotada es crear una pequeña partida mensual para regalos y reducir las comidas fuera, que suman la mayor parte de la categoría opcional.
Fíjate en que los días que no completan una semana (29, 30 o 31) se suman a la última. Así cada mes tiene cuatro bloques comparables.
La revisión semanal que casi nadie explica
La mayoría de resúmenes del kakebo hablan solo del balance mensual. Pero si esperas al día 30 para mirar los números, ya no puedes corregir nada. La revisión semanal es el freno de mano del sistema.
Dedica unos veinte minutos cada domingo a estas comprobaciones:
- Suma cada categoría de la semana y el total.
- Compáralo con tu tope semanal (en el ejemplo, 900 € entre 4 son unos 225 €).
- Si te pasaste, decide dónde recortar la semana siguiente: casi siempre en opcional.
- Revisa si algún gasto está mal clasificado.
- Escribe una línea de reflexión: qué compra no repetirías y por qué.
Esta pausa semanal es donde se produce el aprendizaje. En el ejemplo anterior, la semana 2 superó el tope, pero las semanas 3 y 4 compensaron porque el desvío se detectó a tiempo. Sin este paso, el método kakebo para ahorrar se queda en un simple registro de gastos.
Si te gusta el ritmo semanal, puedes combinarlo con el reto de ahorro de 52 semanas: el sobrante de cada revisión dominical se destina a la aportación de esa semana del reto.
¿Se puede hacer el kakebo en Excel o en una app?
Sí, se puede llevar en una hoja de cálculo o en una aplicación. El papel tiene la ventaja de la fricción y de obligarte a pensar cada anotación; lo digital gana en sumas automáticas y en comparar meses. Muchas personas empiezan en papel y pasan a Excel cuando el hábito está consolidado.
| Formato | Ventajas | Inconvenientes |
|---|---|---|
| Cuaderno en papel | Máxima conciencia del gasto, sin pantallas | Sumas a mano, difícil comparar años |
| Hoja de cálculo (Excel, Google Sheets, LibreOffice) | Totales automáticos, gráficos, gratis | Requiere montar la plantilla |
| App de presupuesto | Siempre a mano en el móvil | Algunas son de pago o piden acceso al banco |
Cómo montar tu kakebo en una hoja de cálculo
- Crea una pestaña por mes y una de resumen anual.
- Arriba, tres celdas: ingresos, gastos fijos y ahorro objetivo; una cuarta calcula el disponible para variables con una resta simple.
- Debajo, una tabla con columnas: fecha, concepto, importe, categoría y semana (1 a 4).
- Usa una lista desplegable en la columna categoría con las cuatro opciones para evitar errores.
- Con SUMAR.SI.CONJUNTO calcula el total por categoría y semana, igual que en la tabla del ejemplo.
- Añade dos celdas finales: ahorro real (disponible menos gasto total) y un campo de texto para la pregunta 4.
Si prefieres no partir de cero, el portal de educación financiera impulsado por el Banco de España y la CNMV ofrece herramientas gratuitas de Finanzas para Todos, entre ellas «Mi presupuesto», que puedes adaptar a las categorías del kakebo.
Un aviso sobre las apps que conectan con tu banco: clasifican solas la información, lo que ahorra tiempo pero elimina parte del efecto consciente del método. Si eliges una, mantén al menos la revisión semanal manual.
¿Cuánto se puede ahorrar con el método kakebo?
En muchos medios circula la cifra de que el kakebo permite ahorrar «hasta un 35 % del sueldo». No hemos encontrado ningún estudio que la respalde: es una afirmación divulgativa repetida por sus seguidores. Tómala como un techo anecdótico, nunca como una expectativa.
Lo que sí se puede afirmar es que el ahorro depende de tu margen. Si tus gastos fijos se comen el 70 % de los ingresos, ningún cuaderno hará milagros; el kakebo te ayudará a exprimir el 30 % restante y a detectar gastos hormiga que no sabías que tenías.
Como referencia orientativa, en el ejemplo anterior la persona apartó 200 € previstos y acabó ahorrando unos 375 €, alrededor de un 20 % de sus ingresos netos. Con otro nivel de gastos fijos el resultado sería muy distinto.
Errores que reducen el ahorro
- Fijar un objetivo de ahorro irreal y abandonar a mitad de mes.
- Anotar solo los gastos grandes y olvidar cafés, aparcamientos o suscripciones.
- Saltarse la revisión semanal y descubrir el desvío demasiado tarde.
- Responder la cuarta pregunta con generalidades en vez de acciones concretas.
- Cambiar de criterio de categorías cada mes, lo que impide comparar.
En resumen, el método kakebo para ahorrar no sustituye a un plan financiero, pero es una forma muy eficaz de recuperar el control del día a día. Este contenido es educativo y no constituye asesoramiento financiero personalizado.
Preguntas frecuentes
¿Qué es el método kakebo y cómo funciona?
Es un libro de cuentas doméstico creado en Japón en 1904 por la periodista Hani Motoko. Funciona en ciclos mensuales: fijas un objetivo de ahorro, anotas a mano cada gasto variable en cuatro categorías, revisas los totales cada semana y, al cerrar el mes, respondes cuatro preguntas de balance para corregir el plan del mes siguiente.
¿Cuáles son las 4 preguntas del kakebo?
¿Cuánto dinero tengo disponible?, ¿cuánto quiero ahorrar?, ¿cuánto estoy gastando? y ¿cómo puedo mejorar? Las dos primeras se responden al empezar el mes, tras restar los gastos fijos, y las dos últimas al terminarlo, comparando el objetivo con lo realmente ahorrado y anotando acciones concretas de mejora.
¿Se puede hacer el kakebo en Excel o en una app?
Sí. Basta con una hoja por mes con celdas para ingresos, gastos fijos y ahorro objetivo, y una tabla de gastos con fecha, concepto, importe, categoría y semana. Con SUMAR.SI.CONJUNTO obtienes totales por categoría y semana. También existen apps, aunque las automáticas reducen el efecto consciente del método.
¿Cuánto se puede ahorrar con el kakebo?
Depende de tus ingresos y del peso de tus gastos fijos. La cifra de hasta un 35 % del sueldo que circula en prensa no está respaldada por estudios conocidos. Lo realista es empezar con un objetivo modesto, del 5 al 20 % de los ingresos netos, y subirlo a medida que las revisiones semanales detectan gastos prescindibles.