Reunificar deudas consiste en cancelar varios préstamos y tarjetas con un único crédito nuevo, normalmente con una cuota mensual más baja. Lo que casi nunca se cuenta en los anuncios es que esa cuota menor suele venir de un plazo más largo, y que el coste total puede subir varios miles de euros. En esta guía calculamos el antes y el después con números, separamos los casos en que compensa de los que no y repasamos los riesgos de poner la casa como garantía.
Índice
Qué es reunificar deudas y cómo funciona
La mecánica es sencilla: una entidad te concede un préstamo nuevo por el importe pendiente de todas tus deudas (a menudo más los gastos de la operación). Con ese dinero se cancelan los créditos antiguos y, a partir de ese momento, solo pagas una cuota, a un único acreedor y en una única fecha.
Existen dos grandes modalidades, y la diferencia entre ellas es enorme en riesgo y en coste:
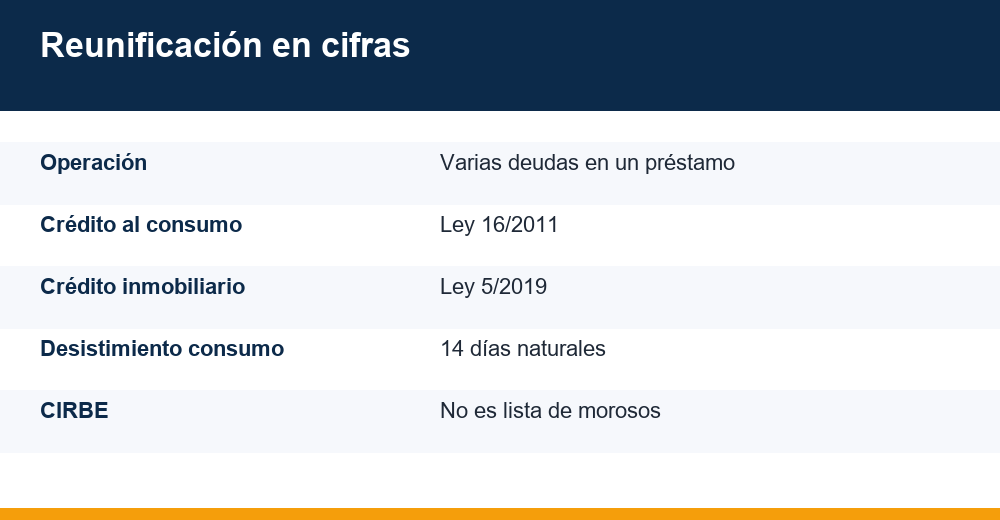
- Sin garantía hipotecaria: un préstamo personal que agrupa tarjetas, minicréditos y préstamos al consumo. Se rige por la Ley 16/2011 de contratos de crédito al consumo; los importes suelen ser moderados y los plazos rara vez superan los ocho o diez años.
- Con garantía hipotecaria: se amplía la hipoteca existente o se constituye una nueva sobre una vivienda. Permite importes y plazos mayores, pero la casa queda como respaldo de deudas que antes no lo tenían. Se rige por la Ley 5/2019 reguladora de los contratos de crédito inmobiliario.
El atractivo es evidente: menos recibos, menos fechas que vigilar y una cuota que alivia el presupuesto mensual. Pero la operación no reduce lo que debes. Solo cambia cómo y durante cuánto tiempo lo pagas, y eso puede jugar a tu favor o en tu contra.
Antes de nada, conviene tener claro qué es el TIN y qué es la TAE de cada deuda actual y de la oferta nueva. Si dudas, repasa la diferencia entre TIN y TAE: comparar solo el tipo nominal es el error más frecuente al evaluar estas ofertas, porque deja fuera comisiones y otros gastos obligatorios.
El cálculo que importa: coste total antes y después
Las páginas de bancos y comparadores suelen destacar el porcentaje de ahorro en la cuota. Ese dato, por sí solo, es engañoso. Lo que hay que comparar es el coste total: la suma de todas las cuotas que te quedan por pagar hoy frente a la suma de todas las cuotas del préstamo nuevo, más sus gastos.
Veamos un ejemplo ilustrativo con cifras redondas (cuota de sistema francés, sin seguros vinculados). Una persona tiene tres deudas que suman 19.000 euros de capital pendiente:
- Tarjeta revolving: 4.000 € al 21% TIN, 36 meses restantes, cuota de unos 151 €.
- Préstamo del coche: 9.000 € al 8% TIN, 48 meses restantes, cuota de unos 220 €.
- Préstamo personal: 6.000 € al 10% TIN, 36 meses restantes, cuota de unos 194 €.
En total paga unos 564 € al mes y, si sigue así, abonará aproximadamente 22.940 € hasta liquidarlo todo. Ahora comparamos tres formas de agrupar esas deudas, suponiendo que los gastos de la operación se suman al capital del préstamo nuevo:
| Escenario | Cuota mensual | Plazo | Total a pagar | Diferencia |
|---|---|---|---|---|
| Situación actual (3 deudas) | ≈ 564 € | 36-48 meses | ≈ 22.940 € | — |
| Préstamo personal 9,5% TIN, 400 € de gastos, 7 años | ≈ 317 € | 84 meses | ≈ 26.630 € | + 3.690 € |
| Préstamo personal 9,5% TIN, 400 € de gastos, 4 años | ≈ 487 € | 48 meses | ≈ 23.390 € | + 450 € |
| Hipoteca 4,5% TIN, 2.500 € de gastos, 15 años | ≈ 164 € | 180 meses | ≈ 29.600 € | + 6.660 € |
La lectura es clara. La opción hipotecaria ofrece la cuota más baja, con diferencia, y a la vez la más cara: unos 6.660 € más, y además arriesga la vivienda. El préstamo a cuatro años apenas encarece el total y sí elimina el interés de la revolving, pero la cuota baja poco. El de siete años alivia el mes a mes a cambio de casi 3.700 € extra.
Las cifras son aproximadas y no incluyen las comisiones por cancelar anticipadamente las deudas antiguas, que en un caso real habría que sumar a cada escenario de reunificación. Tampoco incluyen seguros de vida o de pagos que algunas entidades vinculan a la oferta y que pueden encarecerla de forma notable.
Cómo hacer tu propio cálculo
- Pide a cada acreedor el capital pendiente exacto y el número de cuotas que faltan.
- Suma todas las cuotas restantes: ese es tu coste actual.
- Incluye las comisiones por amortización anticipada de cada deuda. En crédito al consumo, la Ley 16/2011 limita la compensación al 1% del importe reembolsado si queda más de un año, y al 0,5% si queda un año o menos.
- En la oferta nueva, multiplica la cuota por el número de meses y añade apertura, tasación, honorarios de intermediario y seguros obligatorios.
- Compara las dos cifras. Si el total sube, decide si el alivio mensual merece ese precio.
El Portal del Cliente Bancario del Banco de España recoge información práctica sobre préstamos, comisiones y derechos del consumidor que ayuda a revisar cualquier oferta antes de firmar: simplificar los pagos no debería suponer encarecerlos sin saberlo.
Cuándo conviene reunificar deudas: 5 casos
No hay una respuesta universal, pero sí situaciones en las que la operación tiene sentido económico. Estos son los cinco casos más claros:
1. Tienes tarjetas revolving o minicréditos caros
Si parte de tu deuda está a tipos muy altos y la oferta nueva es claramente más barata en TAE, sustituir esa deuda cara suele ahorrar dinero aunque el plazo se mantenga. Es el caso más favorable, y el único en el que el ahorro puede ser grande sin trucos de plazo.
2. Puedes mantener un plazo similar al actual
Cuando el plazo del préstamo nuevo no es mucho más largo que el de tus deudas, la bajada del tipo se traduce en ahorro real y no solo en una cuota más cómoda. Como muestra la tabla anterior, cada año extra de plazo se paga en intereses.
3. Tu problema es de liquidez temporal, no de solvencia
Si ingresas lo suficiente pero varios vencimientos coinciden en el mismo mes, o has sufrido un bache pasajero, unificar puede evitar impagos y recargos por demora. Si en cambio tus gastos superan tus ingresos de forma estructural, la reunificación solo aplaza el problema.
4. Las comisiones de cancelación son bajas
Cuando cancelar las deudas antiguas cuesta poco y la operación nueva tiene gastos reducidos, el umbral para que salga a cuenta es mucho más bajo. Pide estas cifras por escrito antes de decidir.
5. Vas a cerrar las tarjetas tras la operación
Este es el requisito de conducta más importante. Si las tarjetas quedan a cero pero activas, el riesgo de volver a usarlas y acabar con la deuda reunificada más deuda nueva es alto. Un plan completo para salir de deudas empieza por cortar la fuente del endeudamiento.
Por el contrario, no suele convenir si la única ventaja es la cuota, si la oferta exige hipotecar una vivienda que hoy está libre de cargas o si la deuda que se agrupa ya era barata, como un préstamo del coche a tipo bajo que está a punto de terminar.
Reunificar o refinanciar: en qué se diferencian
Los dos términos se usan a menudo como sinónimos, pero describen operaciones distintas:
| Aspecto | Reunificar | Refinanciar |
|---|---|---|
| Número de deudas | Varias que pasan a ser una | Normalmente una sola |
| Acreedor | Suele quedar una sola entidad | Puede ser la misma entidad |
| Qué cambia | Se cancelan los contratos antiguos | Se modifican tipo, plazo o carencia |
| Objetivo habitual | Simplificar y bajar la cuota | Adaptar las condiciones de un préstamo |
| Ejemplo | Tarjetas y préstamos en uno nuevo | Novación de una hipoteca o pedir carencia |
La refinanciación puede ser más barata: si solo tienes un préstamo problemático, negociar una ampliación de plazo o un periodo de carencia con tu propia entidad evita gastos de apertura y comisiones de cancelación. La reunificación tiene sentido cuando el problema es la dispersión y el coste de varias deudas a la vez.
En ambos casos se aplica la misma regla: alargar el plazo reduce la cuota y aumenta los intereses totales. Pide siempre el cuadro de amortización con las condiciones nuevas.
¿Es posible reunificar estando en ASNEF?
Es posible, pero difícil y con condiciones más duras. ASNEF es un fichero privado de morosidad, y la mayoría de entidades rechazan conceder préstamos personales a quien figura en él. Hay que distinguirlo de la CIRBE, la Central de Información de Riesgos del Banco de España, que recoge los riesgos que mantienes con las entidades y no es un registro de morosos.
En la práctica, quien está en un fichero de morosos suele recibir ofertas que piden garantía hipotecaria sobre una vivienda en propiedad, a menudo de prestamistas privados o a través de intermediarios, y con tipos claramente superiores a los de la banca. Es justo el perfil en el que más abusos se detectan.
Antes de aceptar, considera estas opciones:
- Comprobar si la deuda anotada es correcta: puedes ejercer tu derecho de acceso y pedir la rectificación o supresión si es errónea o ya está pagada.
- Saldar o negociar primero la deuda que te ha incluido en el fichero; una vez pagada, el dato debe dejar de figurar como deuda pendiente.
- Negociar planes de pago con cada acreedor por separado.
Salir del fichero y ordenar los pagos durante unos meses te dará acceso a mejores condiciones. Puedes ver cómo hacerlo en nuestra guía para mejorar el historial crediticio.
Reunificar deudas con hipoteca: ventajas y riesgos reales
La reunificación hipotecaria es la que permite las cuotas más bajas, porque combina un tipo menor con plazos de 15, 20 o más años. Esa misma combinación es la que dispara el coste total, como muestra la tabla del ejemplo.
Los riesgos que más pesan:
- La vivienda pasa a garantizar deudas de consumo. Un impago de lo que antes era una tarjeta puede acabar, en el peor escenario, en una ejecución hipotecaria.
- Los intereses de compras del día a día se pagan durante décadas.
- Gastos propios: tasación, posible comisión de apertura, honorarios de intermediario y, si se cancela la hipoteca anterior, su compensación por reembolso anticipado.
- Si el tipo es variable, la cuota puede subir con el euríbor durante todo ese plazo largo.
La Ley 5/2019 ofrece protecciones útiles: la entidad debe evaluar tu solvencia en función de tu capacidad de pago y no solo del valor de la vivienda, debe entregarte la Ficha Europea de Información Normalizada (FEIN) con antelación y tienes derecho a asesoramiento gratuito del notario de tu elección antes de firmar.
¿Es buena idea hacerlo con la casa como garantía?
Solo en casos muy concretos: deuda cara elevada, ingresos estables y un plazo que no se alargue en exceso. Si tu vivienda está hoy libre de cargas, piénsalo dos veces antes de reunificar deudas con ella como garantía. Y si la estudias, pide la FEIN de al menos dos entidades, exige el cuadro de amortización completo y suma el total pagado en todo el plazo.
Señales de intermediarios abusivos
Buena parte del mercado de reunificación funciona a través de intermediarios, que buscan la financiación a cambio de honorarios. Existen empresas serias, pero también prácticas abusivas. Estas son las señales de alerta:
- Piden un pago por adelantado antes de que exista una oferta firme de financiación.
- No aparecen inscritos en el registro correspondiente: los intermediarios de crédito inmobiliario deben estar registrados según la Ley 5/2019, y las empresas no bancarias que conceden o intermedian préstamos con consumidores están sujetas a la Ley 2/2009.
- Hablan solo de la cuota y evitan dar la TAE, el plazo o el total a pagar.
- Presionan para firmar rápido o te citan en notaría sin haberte entregado la documentación con antelación.
- Incluyen honorarios elevados descontados del propio préstamo, de modo que financias su comisión con intereses.
- Ofrecen dinero “sin mirar ASNEF” a cambio de hipotecar la vivienda con prestamistas privados a tipos muy altos.
Antes de firmar con un intermediario, pide por escrito el importe de sus honorarios y en qué momento se cobran. Recuerda que en los préstamos al consumo dispones de 14 días naturales para desistir sin necesidad de justificarlo, devolviendo el capital y los intereses devengados.
Alternativas antes de firmar
La reunificación no es la única salida. Según tu situación, alguna de estas opciones puede ser más barata:
- Método avalancha: pagar el mínimo en todas las deudas y destinar todo el sobrante a la de mayor interés.
- Método bola de nieve: liquidar primero la deuda más pequeña para ganar impulso.
- Negociar con tu banco una carencia o una ampliación de plazo solo en el préstamo que más aprieta.
- Cambiar la modalidad de pago de una tarjeta revolving a pago total o a un plazo fijo y cerrarla.
- En situaciones de insolvencia real, informarse sobre el mecanismo de segunda oportunidad, regulado en el texto refundido de la Ley Concursal tras la reforma de la Ley 16/2022.
Si después de comparar ves que reunificar deudas te ahorra dinero o evita impagos sin hipotecar tu casa, adelante. Si solo te ofrece una cuota bonita a cambio de pagar mucho más, es mejor un plan propio, aunque exija más esfuerzo mensual.
Este artículo tiene carácter educativo y no constituye asesoramiento financiero personalizado.
Preguntas frecuentes
¿Qué es reunificar deudas y cómo funciona?
Es contratar un único préstamo para cancelar varias deudas, como tarjetas, préstamos personales o del coche. Desde ese momento pagas una sola cuota a un solo acreedor. Puede hacerse con un préstamo personal o con garantía hipotecaria. La cuota suele bajar porque el plazo se alarga, pero el total pagado puede aumentar, así que conviene comparar el coste completo.
¿Cuándo conviene agrupar las deudas en un solo préstamo?
Compensa sobre todo cuando sustituyes deuda cara, como tarjetas revolving, por un préstamo más barato en TAE, sin alargar mucho el plazo y con gastos bajos. También tiene sentido ante un problema puntual de liquidez. No conviene si solo mejora la cuota y encarece claramente el total, ni si obliga a hipotecar una vivienda libre de cargas.
¿Qué diferencia hay entre reunificar y refinanciar?
Reunificar significa agrupar varias deudas en un préstamo nuevo, normalmente con un único acreedor, cancelando los contratos anteriores. Refinanciar consiste en modificar las condiciones de un préstamo existente, como el plazo, el tipo o una carencia, a menudo con la misma entidad. Si solo tienes una deuda problemática, refinanciarla suele ser más barato que una reunificación.
¿Se puede agrupar deudas figurando en ASNEF?
Es posible, aunque difícil. La mayoría de bancos rechaza préstamos personales a quien figura en un fichero de morosos, y las ofertas que llegan suelen exigir garantía hipotecaria y tipos altos, muchas veces mediante intermediarios. Suele ser más prudente revisar si la anotación es correcta, saldar la deuda que la originó y negociar con cada acreedor antes de hipotecar la vivienda.