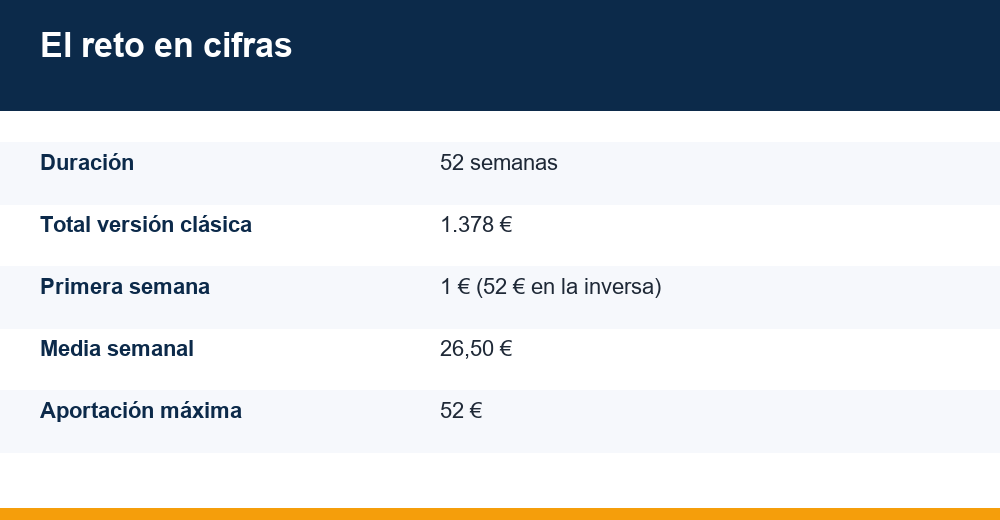
El reto de ahorro 52 semanas es un método sencillo: guardas 1 euro la primera semana, 2 la segunda y así hasta llegar a 52, con un total de 1.378 euros al cabo del año. En esta guía tienes la tabla completa con acumulados, cinco variantes para adaptarlo a tu sueldo y un plan concreto para cuando una semana no llegas.
Índice
Cómo funciona el reto de ahorro 52 semanas
La mecánica cabe en una línea: cada semana apartas tantos euros como el número de la semana. Semana 1, un euro. Semana 10, diez euros. Semana 52, cincuenta y dos euros. La cantidad sube un euro cada vez y la suma final es siempre la misma.
El total sale de una cuenta clásica: la suma de los números del 1 al 52 es 52 × 53 / 2, es decir, 1.378 euros. No hay intereses ni trucos detrás de esa cifra; es dinero que tú apartas de tus ingresos, poco a poco.
Lo valioso del método no es la cantidad, que es modesta, sino el hábito. Las primeras semanas cuestan tan poco que no hay excusa para no empezar, y cuando las cifras crecen ya llevas meses repitiendo el gesto de ahorrar. Si estás empezando a ordenar tus cuentas, encaja bien con otras estrategias para ahorrar dinero cada mes sin grandes sacrificios.
Las reglas básicas
- Elige un día fijo para hacer la aportación (el lunes o el día después de cobrar funcionan bien).
- Guarda el dinero en un sitio distinto de tu cuenta de gastos diarios.
- Marca cada semana completada en una tabla visible: tacharla refuerza la constancia.
- No retires lo ahorrado durante el año salvo emergencia real.
- Decide desde el principio para qué servirá el dinero: un objetivo concreto motiva más que una cifra abstracta.
Tabla completa: versión clásica e inversa
Esta es la tabla para seguir el reto de ahorro 52 semanas semana a semana. Incluye la versión clásica (de 1 a 52 euros) y la versión inversa (de 52 a 1 euro), con el acumulado de cada una. Así sabes en todo momento cuánto deberías llevar guardado.
| Semana | Clásica: aporta | Clásica: acumulado | Inversa: aporta | Inversa: acumulado |
|---|---|---|---|---|
| 1 | 1 € | 1 € | 52 € | 52 € |
| 2 | 2 € | 3 € | 51 € | 103 € |
| 3 | 3 € | 6 € | 50 € | 153 € |
| 4 | 4 € | 10 € | 49 € | 202 € |
| 5 | 5 € | 15 € | 48 € | 250 € |
| 6 | 6 € | 21 € | 47 € | 297 € |
| 7 | 7 € | 28 € | 46 € | 343 € |
| 8 | 8 € | 36 € | 45 € | 388 € |
| 9 | 9 € | 45 € | 44 € | 432 € |
| 10 | 10 € | 55 € | 43 € | 475 € |
| 11 | 11 € | 66 € | 42 € | 517 € |
| 12 | 12 € | 78 € | 41 € | 558 € |
| 13 | 13 € | 91 € | 40 € | 598 € |
| 14 | 14 € | 105 € | 39 € | 637 € |
| 15 | 15 € | 120 € | 38 € | 675 € |
| 16 | 16 € | 136 € | 37 € | 712 € |
| 17 | 17 € | 153 € | 36 € | 748 € |
| 18 | 18 € | 171 € | 35 € | 783 € |
| 19 | 19 € | 190 € | 34 € | 817 € |
| 20 | 20 € | 210 € | 33 € | 850 € |
| 21 | 21 € | 231 € | 32 € | 882 € |
| 22 | 22 € | 253 € | 31 € | 913 € |
| 23 | 23 € | 276 € | 30 € | 943 € |
| 24 | 24 € | 300 € | 29 € | 972 € |
| 25 | 25 € | 325 € | 28 € | 1.000 € |
| 26 | 26 € | 351 € | 27 € | 1.027 € |
| 27 | 27 € | 378 € | 26 € | 1.053 € |
| 28 | 28 € | 406 € | 25 € | 1.078 € |
| 29 | 29 € | 435 € | 24 € | 1.102 € |
| 30 | 30 € | 465 € | 23 € | 1.125 € |
| 31 | 31 € | 496 € | 22 € | 1.147 € |
| 32 | 32 € | 528 € | 21 € | 1.168 € |
| 33 | 33 € | 561 € | 20 € | 1.188 € |
| 34 | 34 € | 595 € | 19 € | 1.207 € |
| 35 | 35 € | 630 € | 18 € | 1.225 € |
| 36 | 36 € | 666 € | 17 € | 1.242 € |
| 37 | 37 € | 703 € | 16 € | 1.258 € |
| 38 | 38 € | 741 € | 15 € | 1.273 € |
| 39 | 39 € | 780 € | 14 € | 1.287 € |
| 40 | 40 € | 820 € | 13 € | 1.300 € |
| 41 | 41 € | 861 € | 12 € | 1.312 € |
| 42 | 42 € | 903 € | 11 € | 1.323 € |
| 43 | 43 € | 946 € | 10 € | 1.333 € |
| 44 | 44 € | 990 € | 9 € | 1.342 € |
| 45 | 45 € | 1.035 € | 8 € | 1.350 € |
| 46 | 46 € | 1.081 € | 7 € | 1.357 € |
| 47 | 47 € | 1.128 € | 6 € | 1.363 € |
| 48 | 48 € | 1.176 € | 5 € | 1.368 € |
| 49 | 49 € | 1.225 € | 4 € | 1.372 € |
| 50 | 50 € | 1.275 € | 3 € | 1.375 € |
| 51 | 51 € | 1.326 € | 2 € | 1.377 € |
| 52 | 52 € | 1.378 € | 1 € | 1.378 € |
Fíjate en la columna de acumulados de la versión clásica: a mitad de año (semana 26) solo llevas 351 euros, apenas una cuarta parte del total. Casi tres cuartas partes del esfuerzo se concentran en la segunda mitad, y eso explica por qué tanta gente abandona en otoño.
Un consejo práctico: copia la tabla en una hoja de cálculo o imprímela y pégala en la nevera. Ver avanzar el acumulado semana a semana es parte de lo que hace funcionar el método.
¿Cuánto se ahorra realmente?
Con la versión clásica, 1.378 euros exactos. Algunas webs redondean a «casi 1.500 euros», pero la cifra correcta es esa. Si repartes el total entre las 52 semanas, sale una media de 26,50 euros por semana, unos 115 euros al mes (aproximado, porque los meses no tienen un número exacto de semanas).
Lo que cambia mucho es cómo se reparte ese esfuerzo a lo largo del año. Esta tabla agrupa las aportaciones por trimestres de 13 semanas:
| Trimestre | Semanas | Clásica | Inversa |
|---|---|---|---|
| 1.º | 1-13 | 91 € | 598 € |
| 2.º | 14-26 | 260 € | 429 € |
| 3.º | 27-39 | 429 € | 260 € |
| 4.º | 40-52 | 598 € | 91 € |
| Total | 1-52 | 1.378 € | 1.378 € |
¿Es mucho o poco? Depende del uso. Para la mayoría de hogares no basta como fondo de emergencia completo, pero es un primer colchón digno o una forma de pagar sin deuda gastos que sabes que llegarán.
Usos habituales para los 1.378 euros
- El seguro anual del coche o del hogar, pagado de una vez y sin fraccionar con recargo.
- La vuelta al cole: libros, material y ropa de septiembre.
- Los regalos y comidas de Navidad sin tirar de tarjeta.
- El primer tramo de un fondo de emergencia.
Como referencia, Finanzas para Todos, el portal de educación financiera del Banco de España y la CNMV, aconseja disponer de un fondo de emergencia que cubra varios meses de gastos; la referencia más habitual es de tres a seis meses. El reto puede ser el primer ladrillo de ese fondo, no el edificio entero.
5 variantes para adaptarlo a tu bolsillo
La tabla básica asume que tus ingresos son estables y que 52 euros en diciembre no te van a ahogar. No siempre es así. Estas cinco versiones del reto de ahorro 52 semanas mantienen la idea original y corrigen sus puntos débiles.
1. Versión clásica (de 1 a 52 €)
La original. Ideal si te cuesta arrancar y prefieres empezar con cantidades simbólicas. Su punto débil es el final del año si empiezas en enero, justo cuando coinciden las compras navideñas.
2. Versión inversa (de 52 a 1 €)
Empiezas fuerte y terminas con aportaciones mínimas. Al cerrar el tercer trimestre (semana 39) ya tienes guardados 1.287 euros, más del 93 % del objetivo. Más abajo analizamos si te conviene.
3. Versión en múltiplos
Multiplicas cada semana por un factor. Si 1.378 euros te parece poco, duplica o quintuplica; si te parece demasiado, usa medio euro por semana. La estructura es idéntica, solo cambia la escala.
| Factor | Semana 1 | Semana 52 | Media semanal | Total anual |
|---|---|---|---|---|
| × 0,5 | 0,50 € | 26 € | 13,25 € | 689 € |
| × 1 | 1 € | 52 € | 26,50 € | 1.378 € |
| × 2 | 2 € | 104 € | 53 € | 2.756 € |
| × 5 | 5 € | 260 € | 132,50 € | 6.890 € |
| × 10 | 10 € | 520 € | 265 € | 13.780 € |
Antes de elegir el factor, mira la columna de la semana 52 (o la de la semana 1 si haces la inversa): esa es la aportación más alta que tendrás que asumir. Si no puedes pagarla sin apuros, baja un escalón.
4. Versión para ingresos variables (casillas libres)
Pensada para autónomos, trabajadores por horas o comisionistas. Imprimes una cuadrícula con los números del 1 al 52 y cada semana tachas el número que puedas permitirte, sin orden fijo. Una semana buena tachas el 48; una semana floja, el 3.
Si al final has tachado las 52 casillas, el total vuelve a ser 1.378 euros. Funciona muy bien combinado con un registro de gastos semanal como el método kakebo, que al cierre de cada semana te dice cuánto margen real te ha quedado.
5. Versión de cuota fija
Divides el total entre 52 y aportas siempre lo mismo: 26,50 euros semanales, o unos 115 euros al mes. Pierde el componente de juego, pero gana en previsibilidad y es la más fácil de automatizar con una transferencia periódica.
¿Es mejor hacerlo al revés?
Para mucha gente, sí. La versión inversa resuelve el principal motivo de abandono: las aportaciones de más de 40 o 50 euros en el tramo final, que si empiezas en enero coinciden con Navidad, regalos y cenas. En la inversa, esas últimas trece semanas cuestan entre 1 y 13 euros.
Además, el dinero se acumula antes. En la semana 26 la versión inversa ya lleva 1.027 euros, frente a 351 de la clásica. Si surge un imprevisto a mitad de camino, tienes casi el triple de colchón.
| Criterio | Clásica (1→52) | Inversa (52→1) |
|---|---|---|
| Esfuerzo al inicio | Muy bajo | Alto |
| Esfuerzo en las últimas semanas | Máximo | Mínimo |
| Acumulado en la semana 26 | 351 € | 1.027 € |
| Momento de más abandonos | Tramo final | Primeras semanas |
| Perfil ideal | Quien necesita arrancar suave | Quien empieza motivado o cobra una paga extra |
La contrapartida es que el arranque exige 52, 51 y 50 euros en las primeras semanas, unos 200 euros el primer mes. Si empiezas en enero, justo después de las fiestas, puede doler. Una solución intermedia: inicia la inversa en una semana en la que hayas recibido un ingreso extra.
¿Cuándo empezar el reto de ahorro 52 semanas?
La respuesta corta: la próxima semana. El reto no está atado al calendario; solo necesita 52 semanas seguidas. Enero es la fecha más popular por los propósitos de año nuevo, pero no es obligatoria.
Lo que sí conviene es pensar en qué semanas caerán las aportaciones más altas y hacerlas coincidir con tus meses más holgados. Algunos ejemplos prácticos:
- Empezar en enero con la clásica: las semanas más caras caen en noviembre y diciembre. Tiene sentido si cobras paga extra en diciembre.
- Empezar en enero con la inversa: esfuerzo alto en la cuesta de enero, pero llegas tranquilo a Navidad.
- Empezar en septiembre u octubre con la clásica: las cantidades altas llegan en verano y diciembre queda en la parte barata.
- Empezar cuando cobras una paga extra: encaja con la versión inversa, porque la paga cubre las primeras semanas caras.
Si arrancas a finales de 2026, por ejemplo, terminarás a finales de 2027. No importa: lo relevante es completar las 52 aportaciones, no que coincidan con el año natural.
Qué hacer si no puedes ahorrar una semana
Es el escenario que casi ninguna guía aborda y, sin embargo, es el más habitual. Una avería, una multa o un mes flojo y la cadena se rompe. Lo peor que puedes hacer es dar el reto por perdido: fallar una semana no invalida las anteriores.
Tienes varias opciones, de menos a más flexible:
- Recuperar repartiendo: divide la cantidad pendiente entre las cuatro semanas siguientes. Si fallaste la semana 30, añade 7,50 euros a cada una de las cuatro próximas.
- Intercambiar casillas: si no te llega para la cifra que toca, paga esta semana una casilla de importe bajo que aún no hayas hecho y deja la cifra alta para una semana mejor.
- Ampliar el plazo: añade una semana al final. Terminarás en la semana 53, pero completarás el total.
- Pasar a casillas libres: si los fallos se repiten, cambia a la versión para ingresos variables. Conservas lo ahorrado y ganas flexibilidad.
- Bajar de escala: si el problema es estructural, pasa del factor × 1 al × 0,5 para el resto del año. Mejor una cifra menor completada que 1.378 euros en un plan abandonado.
Una regla útil: no recuperes más de dos semanas atrasadas a la vez. Si juntas de golpe la semana 40 y la 41, son 81 euros en siete días, y esa presión es la que lleva a tirar la toalla.
Y si has tenido que retirar dinero por una emergencia, no lo veas como un fracaso: para eso sirve un colchón. Reanuda el reto en la semana que te toque y, si puedes, reconstruye lo retirado con la opción 1.
Cómo automatizarlo y dónde guardar el dinero
La disciplina manual funciona unas semanas; la automatización funciona todo el año. Sacar la decisión de tus manos es la forma más fiable de completar el reto de ahorro 52 semanas. Si quieres aplicar la misma lógica al resto de tu economía, tienes una guía completa sobre cómo automatizar las finanzas personales.
Tres formas de automatizar
- Transferencia periódica de cuota fija: programa 26,50 euros semanales o unos 115 euros mensuales a otra cuenta. Es la versión de cuota fija y la mayoría de bancos lo permiten desde la app.
- Transferencias escalonadas por meses: si prefieres la versión creciente, programa una transferencia mensual y actualiza el importe cada mes según la tabla (suma las semanas que caen en ese mes).
- Huchas o metas de ahorro del banco: muchas entidades ofrecen apartados de ahorro con aportaciones programadas. Revisa que no cobren comisiones.
Dónde guardar el dinero
Lo importante es que esté separado de la cuenta de gastos, para no gastarlo sin darte cuenta, y que sea líquido. Una cuenta de ahorro sin comisiones o una subcuenta dentro de tu banco cumple esa función.
Evita productos con penalización por retirada anticipada si el dinero puede servirte de colchón. Los depósitos en entidades adheridas al Fondo de Garantía de Depósitos de España están cubiertos hasta 100.000 euros por titular y entidad, así que un saldo de este tamaño está protegido en una cuenta bancaria convencional.
Cuando termines
Decide el destino del dinero antes de empezar: fondo de emergencia, un gasto concreto o el primer paso para invertir a largo plazo. Y si el año ha ido bien, plantéate repetir el reto de ahorro 52 semanas con un factor mayor, siempre comprobando antes que la aportación más alta encaja en tu presupuesto.
Preguntas frecuentes
¿Cómo funciona el reto de las 52 semanas?
Cada semana guardas tantos euros como el número de la semana: 1 euro la primera, 2 la segunda y así hasta 52 euros en la última. Al terminar habrás apartado 1.378 euros. Conviene fijar un día de aportación, guardar el dinero en una cuenta separada y marcar cada semana en una tabla visible para mantener la constancia.
¿Cuánto se ahorra con el reto de las 52 semanas?
Con la versión clásica, exactamente 1.378 euros, que es la suma de los números del 1 al 52. La media sale a 26,50 euros semanales. Si aplicas un multiplicador, el total cambia en proporción: 2.756 euros con el doble, 6.890 euros multiplicando por cinco o 689 euros con medio euro por semana.
¿Qué hago si no puedo ahorrar una semana?
No abandones: lo ahorrado sigue ahí. Puedes repartir la cantidad pendiente entre las cuatro semanas siguientes, cambiar esa semana por una casilla de importe bajo aún sin hacer o añadir una semana extra al final. Si los fallos se repiten, pasa a la versión de casillas libres o reduce la escala del reto a la mitad.
¿Es mejor hacer el reto de 52 semanas al revés?
Suele ser más fácil de completar. Empiezas con 52 euros y terminas con 1, así que si arrancas en enero las semanas más baratas coinciden con diciembre y sus gastos navideños. Además, a mitad de camino ya llevas 1.027 euros frente a 351 en la versión clásica. El inconveniente es que el arranque exige más esfuerzo.