Automatizar las finanzas consiste en programar que tu dinero se mueva solo cada mes —hacia el ahorro, las facturas y la inversión— sin depender de tu memoria ni de tu fuerza de voluntad. En lugar de decidir cada vez que cobras, montas el sistema una sola vez y dejas que funcione en segundo plano. En esta guía verás, paso a paso, cómo hacerlo con las herramientas que ya tienes en el banco, partiendo de una idea sencilla: pagarte a ti primero el día de cobro.
Índice
Qué significa automatizar las finanzas
Cuando hablamos de automatizar las finanzas nos referimos a dar instrucciones fijas al banco y a tus aplicaciones para que el dinero llegue solo a su destino cada mes. En lugar de decidir una y otra vez si ahorras, si inviertes o si pagas a tiempo, lo dejas configurado una vez y el sistema se ocupa del resto en segundo plano. Es la diferencia entre depender de acertar cada día y montar la estructura una sola vez para no volver a pensar en ella.
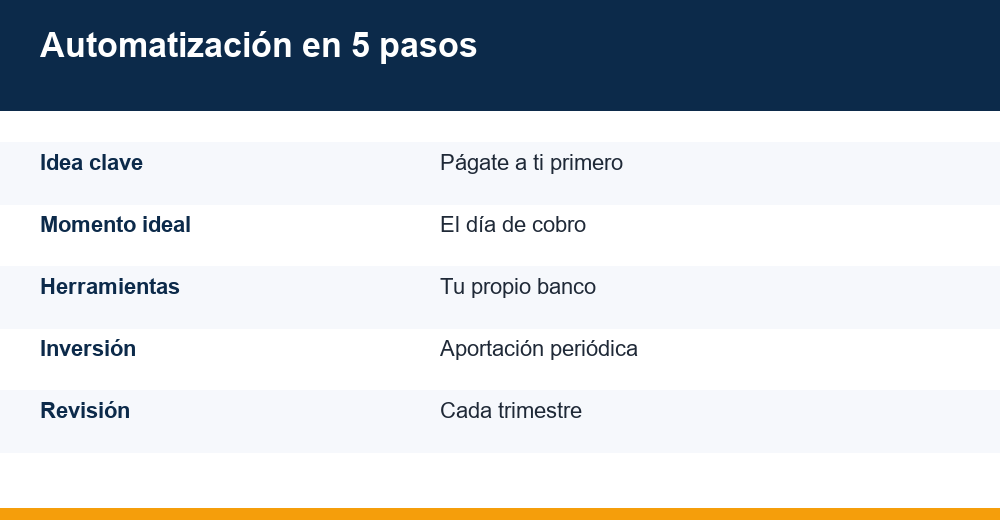
La clave está en invertir el orden habitual. La mayoría de la gente gasta primero y guarda lo que sobra, que casi nunca es nada. El método automático hace justo lo contrario: separa el ahorro y la inversión en cuanto entra la nómina y te deja vivir con el resto. Así, la parte que destinas a tu futuro deja de ser un residuo y pasa a ser una prioridad. Esa es la esencia de pagarte a ti primero.
Este cambio de orden importa porque elimina el eslabón más frágil de cualquier plan: la voluntad. Ya no dependes de acordarte ni de estar motivado a final de mes, porque el movimiento ya ha salido de tu cuenta. Tus metas dejan de ser buenas intenciones que se evaporan con el primer imprevisto y se convierten en un hábito silencioso que se sostiene solo, mes tras mes, sin que tengas que renovar la decisión.
Por qué conviene poner el dinero en piloto automático
Dejar el dinero en piloto automático tiene una ventaja psicológica enorme: reduce la carga mental. Dejas de vigilar fechas de recibos, de calcular cuánto puedes apartar cada mes o de sentir culpa cuando no cumples. El sistema decide por ti según las reglas que fijaste con la cabeza fría, y libera tu atención para lo que de verdad importa. Tomar menos decisiones repetidas también significa cometer menos errores por cansancio.
A eso se suma un ahorro de tiempo nada despreciable. Las pequeñas gestiones repetidas —mover dinero al ahorro, pagar recibos, comprobar vencimientos— suman muchas horas a lo largo del año. Delegarlas en el sistema te devuelve ese tiempo y, de paso, reduce los descuidos que tanto cuestan: un recibo devuelto, un pago fuera de plazo o una transferencia que nunca llegaste a hacer.
- Constancia: aportas siempre la misma cantidad, tengas el mes que tengas y estés como estés de ánimo.
- Menos errores: evitas recargos y comisiones por olvidar un pago o una transferencia.
- Menos tentación: lo que no ves en la cuenta corriente, rara vez lo acabas gastando.
- Más margen mental: dejas de vigilar cada vencimiento y ganas tranquilidad.
Cuando ese dinero apartado se invierte, entra en juego el interés compuesto: los rendimientos que genera tu inversión pueden reinvertirse y producir, a su vez, nuevos rendimientos. Por eso aportar de forma regular durante muchos años suele marcar una gran diferencia frente a empezar tarde, aunque conviene recordar que invertir implica riesgo y que la rentabilidad pasada no garantiza la futura. Para afianzar estos conceptos, el portal de educación financiera de la CNMV y el Banco de España es una referencia fiable.
Antes de automatizar: conoce tus números
Automatizar sobre un caos solo acelera el caos. Antes de programar nada necesitas una foto clara de tu dinero: cuánto entra, cuánto se va en gastos fijos como el alquiler o los suministros, y cuánto te queda de margen real al final del mes. Sin ese número, cualquier transferencia automática corre el riesgo de dejarte en números rojos justo cuando llega un recibo importante.
El punto de partida es un presupuesto sencillo. Si todavía no tienes uno, nuestra guía de presupuesto mensual paso a paso te ayuda a ordenar ingresos y gastos en una sola tarde, sin hojas de cálculo interminables. Con ese mapa sabrás qué parte de tu sueldo puedes destinar al ahorro y a la inversión sin ahogarte a mitad de mes.
También conviene fijar metas concretas antes de encender el sistema: un fondo de emergencia, la entrada de una vivienda, un viaje o la jubilación. Cada meta marcará cuánto y con qué frecuencia automatizar. Y si buscas margen para apartar algo más, revisa nuestras ideas sobre cómo ahorrar dinero en el día a día y libera recursos para tus objetivos.
Un reparto orientativo muy conocido es la regla 50/30/20: la mitad de los ingresos para necesidades, un 30 % para gustos y un 20 % para ahorro e inversión. No es una norma inamovible ni funciona igual para todos: en ciudades caras o con sueldos ajustados quizá tengas que rebajar ese 20 %. Tómala como un punto de partida que puedes adaptar a tu realidad y a tu momento vital.
La secuencia del día de cobro: págate primero
Con los números claros, llega el corazón del método: decidir qué ocurre el día exacto en que cobras. Al automatizar las finanzas conviene respetar un orden de prioridades, de modo que el dinero cubra primero lo importante y lo urgente antes que lo simplemente agradable.
- Colchón mínimo. Si aún no tienes un fondo de emergencia, dirige ahí tus primeras transferencias hasta reunir el equivalente a varios meses de gastos básicos.
- Deuda cara. Amortiza cuanto antes lo que te cobra intereses altos, como tarjetas revolving o descubiertos; pocas cosas rinden tanto como quitarte esa carga de encima.
- Ahorro con objetivo. Aparta para metas a medio plazo: un viaje, un coche, una reforma o la entrada de una casa.
- Inversión periódica. Destina una cantidad fija a tu cartera de largo plazo mediante aportaciones regulares y automáticas.
- Vive con lo que queda. El resto permanece en tu cuenta corriente para el gasto diario, ya sin remordimientos.
Visto de un vistazo, ese orden de prioridades queda así:
| Prioridad | A dónde va el dinero | Por qué va antes |
|---|---|---|
| 1 | Fondo de emergencia | Te protege ante imprevistos sin recurrir a deuda |
| 2 | Deuda con interés alto | Su coste supera casi cualquier rentabilidad esperable |
| 3 | Ahorro para metas | Da forma a tus objetivos concretos |
| 4 | Inversión a largo plazo | Cuantos más años, más margen para crecer |
| 5 | Gasto del día a día | Es lo que queda tras pagarte a ti |
¿Y si no llegas a todo? Empieza por lo mínimo: automatiza una cantidad pequeña para el colchón y otra para la deuda, aunque sean cifras modestas de 20 o 30 euros. Casi siempre es preferible una transferencia constante y humilde que esperar al mes perfecto, ese que rara vez termina de llegar. Ya subirás los importes cuando tu situación mejore.
Métodos para automatizar cada movimiento
La buena noticia es que no necesitas aplicaciones sofisticadas ni pagar de más: tu propio banco y tu bróker ya incluyen las tres herramientas básicas, y activarlas suele ser gratuito. Cada una se ocupa de una pieza distinta del sistema y, funcionando juntas, cubren todo el ciclo de tu dinero, desde que entra la nómina hasta que llega a tu inversión.
La transferencia periódica programada mueve una cantidad fija entre tus cuentas en la fecha que tú elijas: por ejemplo, 150 euros al ahorro cada día 2 del mes. Es la herramienta perfecta para separar el ahorro y la inversión justo después de cobrar, antes de que el dinero se mezcle con el gasto corriente y desaparezca sin darte cuenta.
La domiciliación de recibos deja que las facturas recurrentes —luz, agua, teléfono, seguros, alquiler o cuota del gimnasio— se paguen solas desde tu cuenta. Te olvidas de las colas y, sobre todo, de los recargos por retraso o de un corte de suministro por un simple despiste.
La aportación periódica a un fondo o plan invierte de forma automática el mismo importe cada mes. Al comprar poco a poco, repartes el precio a lo largo del tiempo —lo que se conoce como coste promedio— y te libras de la ansiedad de intentar acertar el momento exacto del mercado, algo que ni los profesionales logran con constancia.
| Método | Para qué sirve | Dónde se activa |
|---|---|---|
| Transferencia programada | Mover ahorro e inversión | App o web de tu banco |
| Domiciliación de recibos | Pagar facturas fijas | Tu banco o el emisor del recibo |
| Aportación periódica | Invertir a largo plazo | Bróker, fondo o plan |
El detalle final es la fecha, y marca la diferencia entre un sistema fiable y uno que da sustos. Programa cada movimiento uno o dos días después de tu cobro habitual: así te aseguras de que haya saldo suficiente y evitas quedarte en descubierto por un simple desajuste de calendario.
Ingresos variables, autónomos y otros casos
El sistema clásico da por hecho una nómina fija cada mes, pero mucha gente no vive así. Automatizar las finanzas con ingresos irregulares —autónomos, comisiones, propinas o trabajos por proyectos— solo requiere un pequeño ajuste, no renunciar a la idea de pagarte a ti primero.
La técnica más útil es la cuenta pulmón: todo lo que ingresas cae primero en una cuenta intermedia. Desde ahí te pagas a ti mismo una ‘nómina’ fija cada mes, y es esa cantidad estable la que alimenta tus movimientos automáticos, con independencia de si el mes ha sido bueno o flojo. La cuenta pulmón absorbe los altibajos por ti.
- Automatiza sobre un mínimo prudente: el importe que puedas sostener incluso en un mes flojo.
- En los meses buenos, haz una aportación extra manual al ahorro o a la inversión.
- Reserva para impuestos: si trabajas por tu cuenta, aparta un porcentaje de cada cobro para cuando toque liquidar con Hacienda y evita sustos.
Los casos especiales también encajan sin problema. Si compartes gastos en pareja, una cuenta conjunta alimentada con transferencias automáticas desde cada nómina reparte el esfuerzo sin discusiones cada mes. Y si tu prioridad ahora mismo es una deuda grande, automatiza primero esa amortización y deja la inversión para cuando la tengas bajo control.
Tu primer mes automatizado: plan de acción
Pasar de la teoría a la práctica lleva menos de una tarde. Este es un plan sencillo para automatizar las finanzas desde cero durante las próximas cuatro semanas, sin agobios y ajustando el ritmo a tu situación. La idea es dar un paso cada semana, comprobar que funciona y seguir adelante.
- Semana 1: repasa tu presupuesto y decide un porcentaje de ahorro realista, aunque al principio sea pequeño.
- Semana 2: abre o elige una cuenta separada para el ahorro y programa una transferencia automática el día después de cobrar.
- Semana 3: revisa todos tus recibos, domicilia los que falten y cancela las suscripciones que ya no uses.
- Semana 4: cuando tengas colchón, configura una aportación periódica a un fondo o plan acorde a tu perfil de riesgo.
A partir de ahí, el sistema funciona prácticamente solo. Tu única tarea es resistir la tentación de tocar lo que has automatizado, salvo que cambien tus circunstancias, y dejar que el hábito se consolide durante los primeros meses, que son los que más cuestan. Una vez superada esa fase, ahorrar e invertir dejará de requerir esfuerzo consciente.
Errores al automatizar (y cómo evitarlos)
Un sistema automático funciona casi solo, pero no es infalible, sobre todo al principio. Estos son los fallos más habituales al ponerlo en marcha y la forma sencilla de esquivarlos.
- Automatizar sin colchón: si programas transferencias agresivas sin un fondo de emergencia, cualquier imprevisto te obligará a deshacerlo todo.
- Fechas mal puestas: un movimiento el mismo día del cobro, antes de que entre la nómina, puede generarte un descubierto y comisiones.
- Olvidarte del saldo: mantén siempre un margen en la cuenta corriente para que ningún recibo quede sin pagar.
- No revisar nunca: suscripciones que ya no usas, subidas de precio o cambios de sueldo exigen ajustes; un sistema desatendido se desactualiza.
- Descuidar la seguridad: activa las alertas de movimientos y usa contraseñas robustas, porque la automatización no debe dejarte a ciegas.
También hay cosas que conviene no dejar nunca en piloto automático. Los gastos variables y los caprichos grandes merecen una decisión consciente caso por caso, y las inversiones complejas o poco líquidas exigen que entiendas bien dónde te metes y qué riesgo asumes antes de comprometer tu dinero.
Por eso basta con una revisión tranquila cada tres meses. Dedica diez minutos a comprobar lo esencial:
- Que las transferencias y las domiciliaciones han salido correctamente.
- Que tu porcentaje de ahorro sigue encajando con tus ingresos.
- Que no pagas suscripciones olvidadas.
- Que tus metas siguen teniendo sentido y ajustas las cantidades si hace falta.
Preguntas frecuentes
¿Cuánto dinero necesito para empezar a automatizar?
El importe da igual al principio: puedes empezar con una cantidad pequeña, incluso 20 o 30 euros al mes, y subirla cuando mejore tu situación. Lo que marca la diferencia no es cuánto apartas, sino la constancia. Un traspaso modesto pero sostenido en el tiempo pesa más que un esfuerzo grande y aislado que no repites.
¿Es seguro domiciliar recibos y programar transferencias?
Sí, son servicios estándar que ofrece cualquier banco y suelen ser gratuitos. Para mayor tranquilidad, activa las alertas de movimientos, mantén un pequeño colchón en la cuenta y revisa el saldo de vez en cuando. La automatización no te quita el control; solo te ahorra el trabajo repetitivo.
¿Debo pagar mis deudas o ahorrar primero?
Primero conviene reunir un pequeño colchón de emergencia que evite endeudarte más ante un imprevisto. A partir de ahí, prioriza amortizar la deuda con intereses altos, como las tarjetas: pocas inversiones rinden tanto como librarte de ese coste. Después, refuerza el ahorro y la inversión a largo plazo.
¿Cada cuánto debo revisar mi sistema automático?
Con una revisión trimestral suele bastar. Dedica unos minutos a comprobar que los traspasos y los recibos han salido bien, que no pagas suscripciones olvidadas y que tu ritmo de ahorro sigue encajando con tus ingresos. Cuando cambien tus ingresos o tus metas, ajusta las cantidades sin miedo.